Saber si estás reportado en una central de riesgo no debería costarte nada ni tomarte más de unos minutos: la ley colombiana te da el derecho a consultar tu propio historial crediticio de forma gratuita, en cualquier momento, sin que revisarlo afecte tu puntaje. Aquí tienes el paso a paso oficial, más lo que muchas guías no explican con precisión: cuánto tiempo dura realmente un reporte negativo y qué hacer si encuentras un error.
En una frase: puedes consultar gratis si estás reportado en Datacrédito ingresando a la plataforma oficial Mi Datacrédito con tu cédula, y por ley esa consulta no tiene costo ni límite de veces, ni afecta tu calificación de riesgo por revisarla con frecuencia.
Este artículo tiene fines informativos y no reemplaza una asesoría legal o financiera personalizada. Verifica siempre que estás usando el portal oficial de la central de riesgo, sin intermediarios que cobren por este trámite.
La forma oficial y gratuita de consultar
La manera más directa de saber si tienes reportes es a través de Mi Datacrédito, la plataforma oficial de esta central de riesgo. El proceso general es:
- Ingresa a midatacredito.com y selecciona la opción para persona natural.
- Regístrate con tu número de cédula, correo electrónico y celular.
- Valida tu identidad respondiendo preguntas de seguridad sobre tu historial financiero.
- Accede a tu perfil para revisar tus obligaciones, reportes positivos y negativos.
Verifica siempre que estás en el dominio oficial antes de ingresar tu cédula y datos personales, porque existen sitios que imitan estas plataformas para capturar información.
No existe solo una central de riesgo
Datacrédito (operada por Experian) es la central de riesgo más conocida en Colombia, pero no es la única: Cifin (operada por TransUnion) es la otra gran central que administra información crediticia en el país. Una entidad financiera puede reportarte en una, en la otra, o en ambas, dependiendo de con cuál central de riesgo trabaje. Si consultaste solo Datacrédito y tu resultado parece incompleto frente a lo que esperabas, vale la pena verificar también tu historial en Cifin, porque no siempre coinciden exactamente los mismos reportes en las dos plataformas.
Es un derecho gratuito por ley, no solo “una vez al mes”
Según el régimen de habeas data financiero que resume la Ley 1266 de 2008 y su modificación por la Ley 2157 de 2021, la consulta de tu información financiera y crediticia “en toda ocasión y por todos los medios” es gratuita, y revisarla con frecuencia no puede ser usada como motivo para disminuir tu calificación de riesgo. Algunas plataformas comerciales limitan su versión gratuita a una consulta mensual como parte de su modelo de producto, pero ese límite es de la plataforma, no un tope que imponga la ley.
Qué vas a encontrar en tu reporte
Tu historial puede contener dos tipos de información: reportes positivos, que muestran obligaciones que has pagado cumplidamente, y reportes negativos, que muestran incumplimientos o moras. Tener reportes positivos es normal y esperado si tienes o has tenido créditos: no es lo mismo estar “reportado” en el sentido de tener historial crediticio que estar reportado negativamente por mora, que es la preocupación real detrás de la mayoría de estas consultas.
Antes de reportarte negativo, deben avisarte con anticipación
La ley exige que, antes de que una entidad te reporte negativamente ante una central de riesgo, debe enviarte una comunicación previa con al menos 20 días calendario de anticipación. Para obligaciones de bajo monto (iguales o inferiores al 15% de un salario mínimo mensual vigente), la entidad debe enviarte al menos dos comunicaciones en días distintos, con 20 días calendario entre la última y el reporte efectivo. La fuente, por su parte, tiene un plazo máximo de 18 meses después de que la obligación entra en mora para efectuar el reporte; pasado ese plazo, ya no puede reportarte por esa obligación específica.
Cuánto tiempo dura realmente un reporte negativo
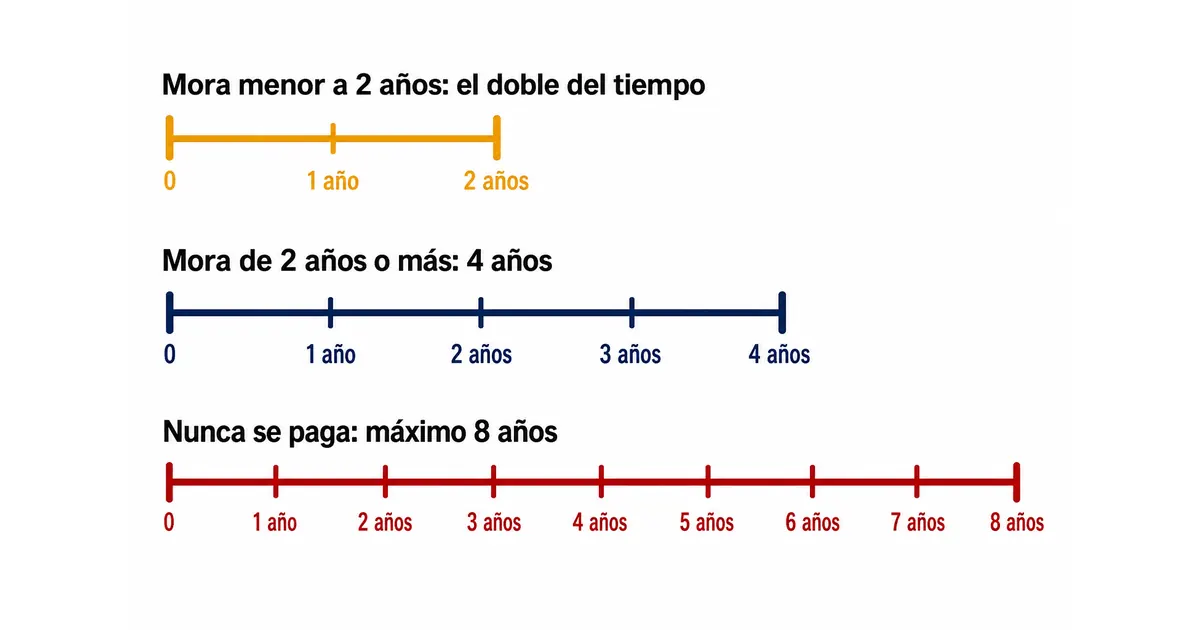
Esta es la parte que casi ninguna guía explica con precisión, porque no es un solo plazo fijo, sino tres reglas distintas según tu situación:
- Si la mora reportada es inferior a 2 años, el dato negativo permanece como máximo el doble del tiempo que estuviste en mora.
- Si la mora reportada es igual o superior a 2 años, el dato negativo permanece 4 años, contados desde la fecha en que pagaste o extinguiste la obligación por cualquier medio.
- Si la obligación nunca llega a pagarse (queda insoluta), el dato negativo caduca a los 8 años, contados desde la fecha en que entraste en mora, sin importar que sigas sin pagar.
Esto significa que entre más rápido te pongas al día, más corto será el tiempo real que el reporte permanece visible, especialmente si tu mora fue de corta duración.
Ejemplo de cómo se cuentan los plazos en la práctica
Para ver las tres reglas con números, imagina tres escenarios distintos. Un pensionado que estuvo en mora 6 meses y luego pagó: su reporte negativo permanece máximo 12 meses (el doble de su mora), contados desde que se puso al día. Otro que estuvo en mora 3 años y finalmente saldó la deuda: su reporte permanece 4 años enteros desde la fecha en que pagó, sin importar que su mora haya sido más larga que ese plazo. Un tercero que nunca llegó a pagar la obligación: su reporte desaparece de todas formas a los 8 años contados desde que entró en mora, así la deuda siga técnicamente pendiente.
Estos tres ejemplos muestran por qué dos personas con reportes negativos pueden tener fechas de “limpieza” de su historial completamente distintas, incluso si el monto de la deuda era similar.
Por qué te pudieron reportar sin que lo esperaras
No solo las tarjetas de crédito o los préstamos bancarios generan reportes negativos. Otras obligaciones que también pueden terminar en una central de riesgo, si están en mora y la entidad cumple con el aviso previo, incluyen: cuotas de crédito de libre inversión o libranza, financiamiento de electrodomésticos o tecnología a través de una tienda, planes de telefonía celular con equipo financiado, y en algunos casos, deudas con cooperativas o fondos de empleados. Por eso conviene revisar tu historial entero y no asumir que un reporte inesperado necesariamente corresponde a un error: puede tratarse de una obligación menor que olvidaste, más que de una falla del sistema.
Diferencia entre tu reporte y tu puntaje de crédito (score)
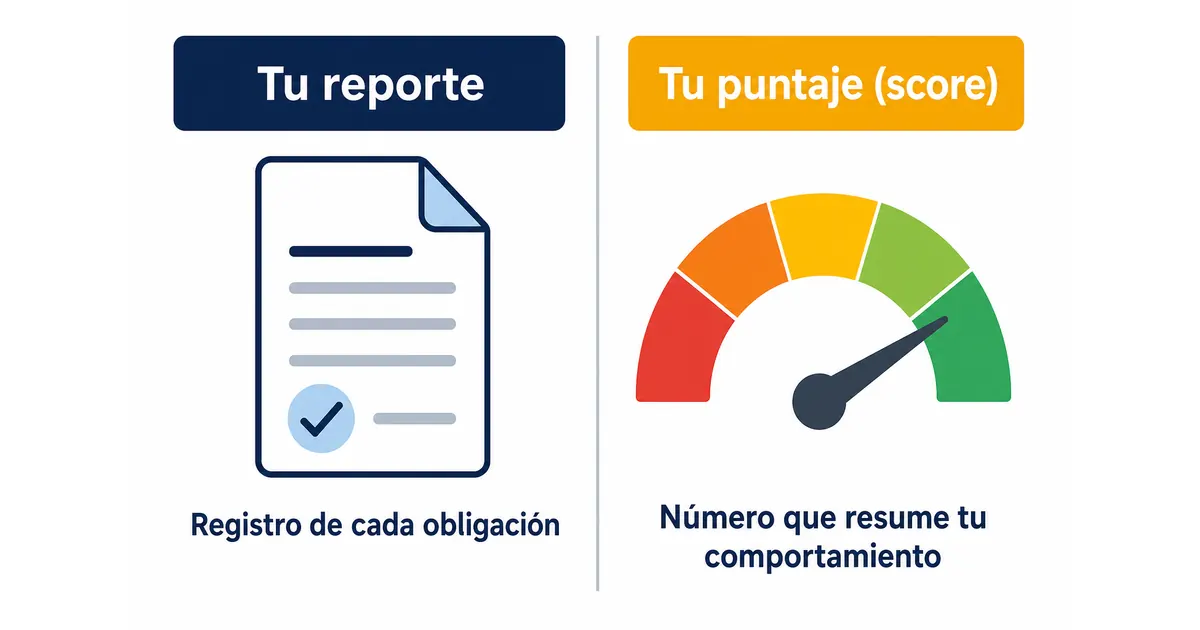
Estar reportado y tener un puntaje de crédito bajo son dos cosas relacionadas pero distintas. El reporte es el registro específico de una obligación (positiva o negativa) en tu historial. El puntaje o score es un número calculado por la central de riesgo a partir de todo tu comportamiento financiero: cuántas obligaciones tienes, cómo las has pagado, cuánto tiempo llevas con historial crediticio, entre otros factores. Es posible no tener ningún reporte negativo y aun así tener un puntaje moderado simplemente por tener poco historial, así como es posible tener un reporte negativo antiguo y un puntaje razonable si el resto de tu comportamiento ha sido consistente. Revisar ambos datos (reportes y puntaje) te da una visión más completa que mirar solo uno de los dos.
Consultar tu propio historial no afecta tu puntaje
Un temor frecuente es que revisar tu propio historial con demasiada frecuencia pueda bajar tu puntaje de crédito. Según el régimen legal, esto no es correcto: la revisión de tu propia información por tu parte no puede ser usada como causal para disminuir tu calificación de riesgo. Puedes consultar tu historial cuantas veces necesites sin que eso te perjudique frente a una entidad financiera.
Si encuentras un error o fuiste víctima de suplantación
Si detectas un reporte que no reconoces, tienes derecho a presentar un reclamo directamente ante la entidad que reportó la información (la fuente) o ante la central de riesgo (el operador). La entidad debe darte respuesta dentro de un plazo máximo de 15 días hábiles, prorrogable por 8 días hábiles adicionales si te informan el motivo de la demora. Si el caso corresponde a suplantación de identidad, puedes presentar una petición de corrección adjuntando tus soportes, y la fuente debe cotejar la documentación dentro de los 10 días siguientes para verificar la falsedad.
Mientras tu reclamo está en trámite, la entidad tiene la obligación de informar al operador que la información está en discusión, para que se registre una anotación en ese sentido hasta que el caso se resuelva.
Qué hacer si la entidad no resuelve tu reclamo
Si después de radicar tu reclamo no obtienes una respuesta satisfactoria dentro de los plazos legales, puedes escalar el caso ante la Superintendencia de Industria y Comercio, que vigila el cumplimiento del habeas data financiero en general, o ante la Superintendencia Financiera de Colombia si la entidad que incumplió es una entidad financiera vigilada, como un banco. También puedes acudir al Defensor del Consumidor Financiero de la entidad respectiva, un mecanismo gratuito diseñado específicamente para este tipo de disputas.
Tus derechos resumidos frente a las centrales de riesgo
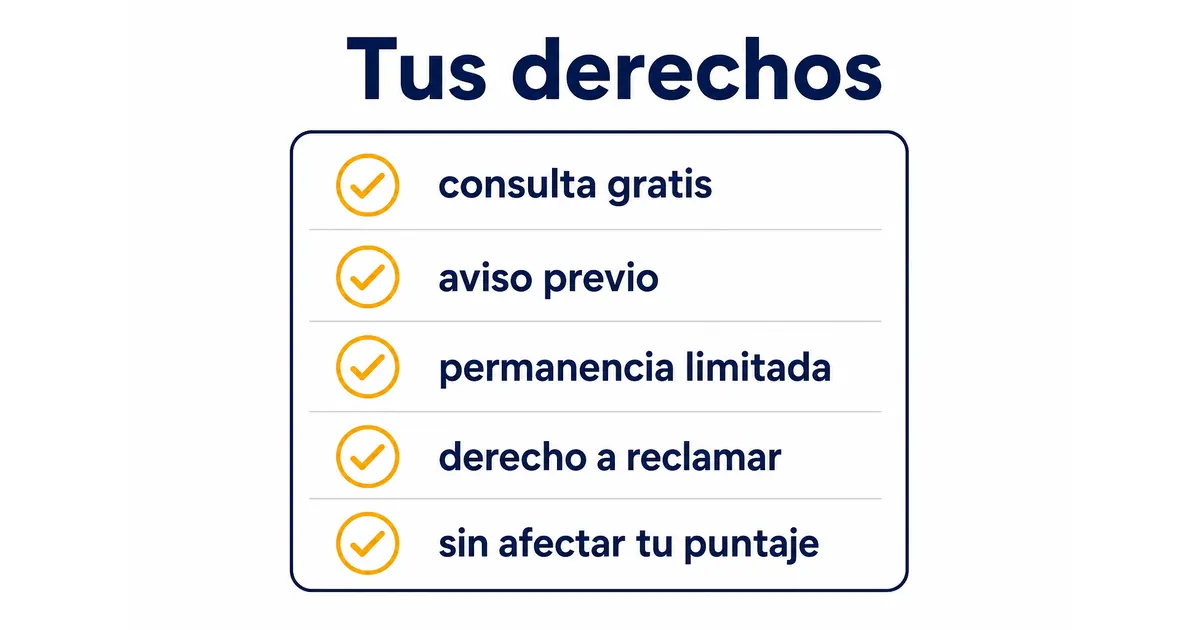
Antes de cerrar, vale la pena tener claros en un solo lugar los derechos que te respaldan como titular de la información:
- Derecho a consultar gratis tu historial, en cualquier momento y por cualquier medio, sin límite de veces.
- Derecho a recibir aviso previo de al menos 20 días calendario antes de cualquier reporte negativo.
- Derecho a que el reporte negativo desaparezca según las reglas de permanencia (el doble de tu mora, 4 años, u 8 años como tope máximo).
- Derecho a reclamar y corregir información errónea, con plazos de respuesta obligatorios para la entidad.
- Derecho a que revisar tu propio historial no afecte tu calificación de riesgo.
Conocer estos cinco puntos es, en la práctica, más útil que memorizar el nombre de cada central de riesgo: son los que determinan qué puedes exigir si algo en tu reporte no corresponde a la realidad.
Qué significa esto si buscas un crédito de libranza
Si tienes un reporte negativo activo, no necesariamente quedas descartado de todas las opciones de crédito. En el caso específico de la libranza para pensionados, varias entidades evalúan solicitudes pese a un reporte negativo, porque el descuento automático sobre la mesada reduce considerablemente el riesgo de impago frente a un crédito tradicional. Puedes revisar en detalle qué requisitos aplican para un crédito de libranza siendo pensionado para entender mejor tus opciones reales antes de asumir que un reporte negativo cierra por completo esa puerta.
Simula tu crédito de libranza y compara condiciones reales antes de descartar ninguna opción por tu historial crediticio.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
Gratis, rápido y un derecho tuyo
Consultar si estás reportado en Datacrédito o en Cifin es un trámite gratuito que puedes hacer en minutos, sin que revisar tu propio historial tenga ningún costo para tu puntaje. Conocer las reglas exactas de permanencia de un reporte negativo, y tus derechos frente a un error o una suplantación, te da una base mucho más sólida para actuar que simplemente asumir que un reporte negativo te acompañará para siempre.
Preguntas frecuentes
¿Cómo puedo consultar gratis si estoy reportado en Datacrédito?
Ingresa a la plataforma oficial Mi Datacrédito, regístrate con tu cédula, correo electrónico y celular, valida tu identidad respondiendo preguntas de seguridad sobre tu historial financiero, y accede a tu perfil para ver tus reportes positivos y negativos. El trámite es gratuito y sin límite de veces al mes.
¿Consultar mi historial crediticio afecta mi puntaje?
No. Según el régimen de habeas data financiero que resume la Ley 1266 de 2008, revisar tu propia información financiera no puede usarse como causal para disminuir tu calificación de riesgo. Puedes consultar tu historial cuantas veces lo necesites, sin que eso te perjudique ante ninguna entidad financiera.
¿Cuánto tiempo dura un reporte negativo en mi historial?
Depende de tu caso: si la mora fue menor a 2 años, dura el doble de ese tiempo. Si fue de 2 años o más, dura 4 años desde que pagaste. Si nunca pagas, el reporte caduca a los 8 años desde que entraste en mora.
¿Solo existe Datacrédito o hay otras centrales de riesgo?
Datacrédito, operada por Experian, es la central de riesgo más conocida en Colombia, pero Cifin, operada por TransUnion, es otra central activa en el país. Una entidad financiera puede reportarte en una, en la otra o en ambas, así que conviene revisar tu historial en las dos plataformas.
¿Qué hago si encuentro un reporte que no reconozco?
Presenta un reclamo directamente ante la entidad que reportó la información o ante la central de riesgo. Tienen un plazo máximo de 15 días hábiles para responder, prorrogable 8 días hábiles más si explican el motivo. Si el caso es suplantación de identidad, puedes pedir corrección adjuntando tus soportes.