Antes de comparar tasas o simular una cuota, lo primero que conviene resolver es si realmente cumples los requisitos para acceder a un crédito de libranza. La buena noticia es que, comparado con un crédito de libre inversión tradicional, la lista es corta y la mayoría de pensionados la cumple sin complicaciones. Aquí tienes exactamente qué te van a pedir y qué determina cuánto te pueden prestar.
En una frase: para un crédito de libranza como pensionado necesitas estar dentro del rango de edad que fije la entidad (normalmente hasta 74-85 años), recibir tu mesada por una entidad con convenio de descuento vigente, y tener margen disponible dentro del tope legal del 50% de tu mesada neta.
Este artículo tiene fines informativos y no reemplaza una asesoría financiera personalizada. Los requisitos exactos varían según la entidad; confirma siempre las condiciones actualizadas antes de solicitar.
Requisito 1: estar dentro del rango de edad que acepta la entidad
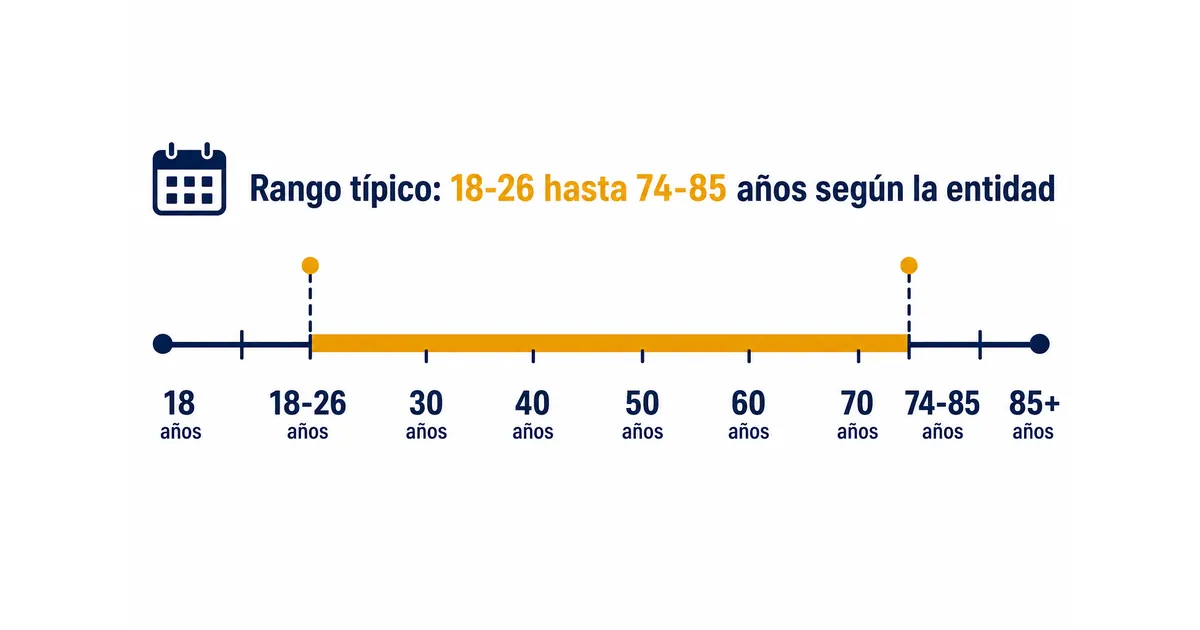
No existe una edad única fijada por ley para acceder a libranza; cada entidad financiera define su propio rango, generalmente ligado a la cobertura máxima de su seguro de vida deudor. En la práctica, la mayoría de bancos y compañías de financiamiento aceptan solicitudes desde los 18-26 años hasta un límite que va de los 74 a los 85 años, dependiendo de la entidad. Algunas incluso condicionan el límite superior a “la edad máxima que acepte la póliza de seguro de vida”, que puede variar año a año según la aseguradora.
Si tienes una edad cercana al límite superior de una entidad, no significa que quedes descartado de la libranza en general: significa que debes comparar entre varias entidades, porque los topes de edad varían bastante de un banco a otro.
Requisito 2: recibir tu mesada por una entidad con convenio activo
La libranza funciona porque tu entidad pagadora (Colpensiones, un fondo privado o Fiduprevisora si eres docente) se compromete a descontar la cuota y girarla directamente a la entidad financiera. Para que esto sea posible, debe existir un convenio de descuento directo vigente entre tu entidad pagadora y la entidad que te otorga el crédito. Si tu fondo pensional no tiene convenio con la entidad que elegiste, la solicitud no puede tramitarse, sin importar que cumplas el resto de requisitos.
Por eso conviene preguntar directamente a la entidad financiera si tiene convenio activo con tu fondo pagador antes de avanzar con cualquier trámite o documentación.
Requisito 3: tener margen disponible dentro del tope legal del 50%
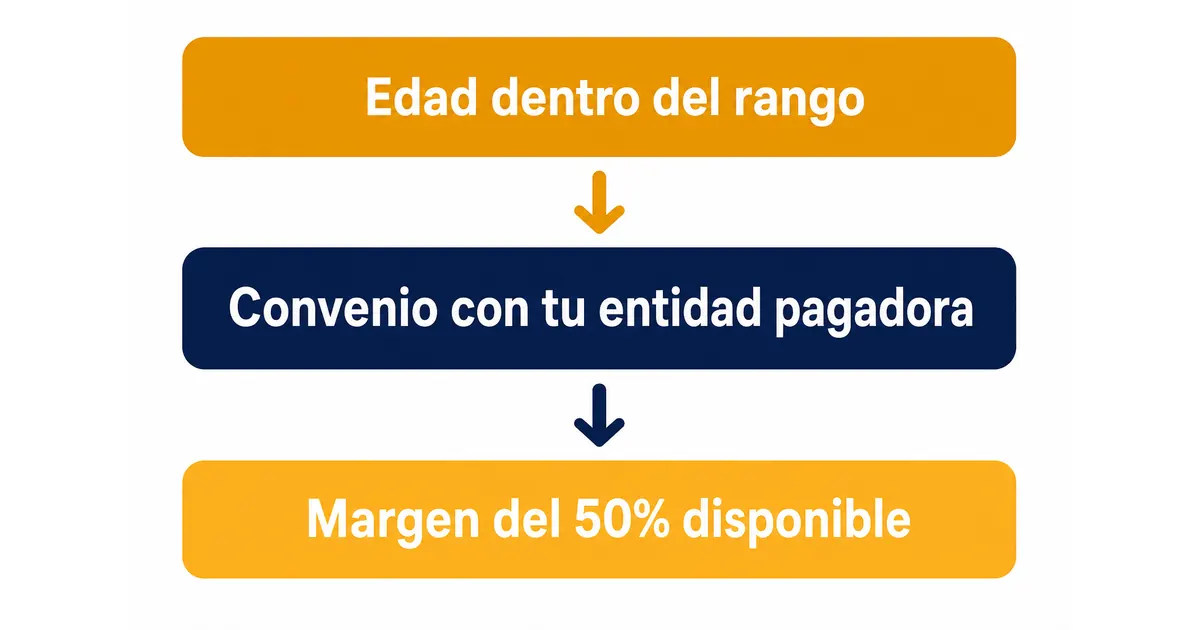
Este es, en la práctica, el requisito que más determina si te aprueban o no. La Ley 1527 de 2012 establece que el total de tus descuentos por libranza no puede superar el 50% de tu mesada neta. Si ya tienes créditos de libranza activos que consumen buena parte de ese margen, tu capacidad para uno nuevo se reduce en la misma proporción, aunque tu mesada sea alta y tu historial esté limpio.
Antes de solicitar, te conviene verificar tu margen de libranza disponible con el cálculo exacto sobre tu mesada neta, para no perder tiempo con una solicitud que la entidad pagadora terminará rechazando por falta de cupo.
Los documentos que casi siempre te van a pedir
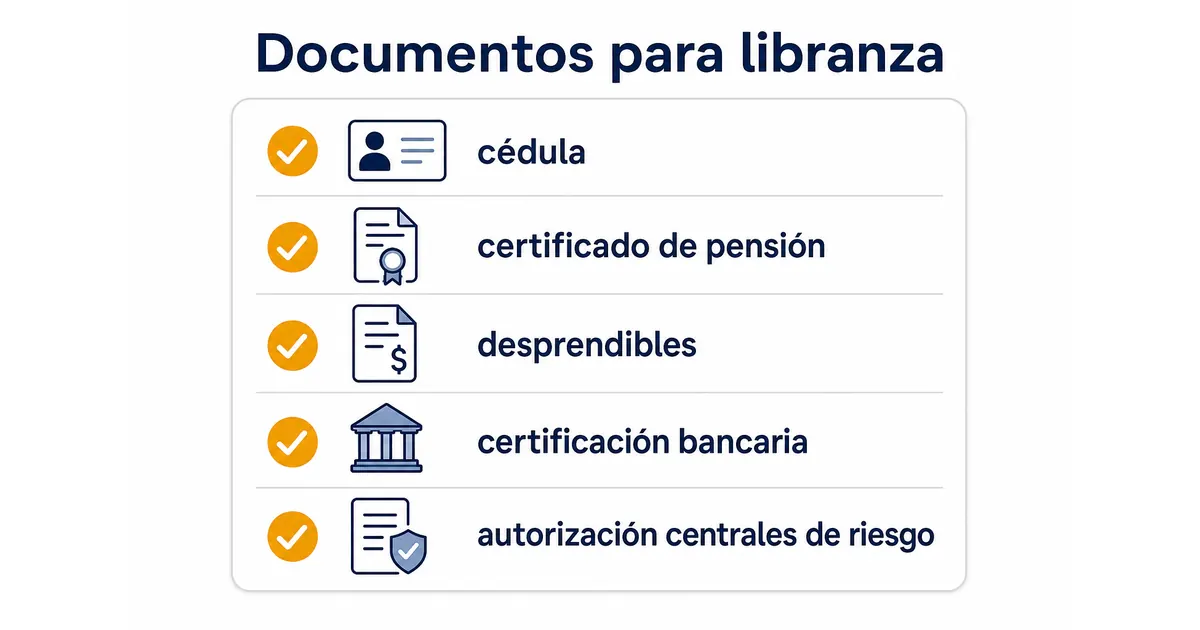
Aunque cada entidad tiene su propio formulario, la lista de documentos es bastante estándar en todo el sector:
- Cédula de ciudadanía vigente y legible.
- Certificado de pensión o certificado de pensión de Colpensiones (o el equivalente de tu fondo privado o Fiduprevisora).
- Últimos desprendibles de pago de tu mesada, generalmente de uno a tres meses.
- Certificación bancaria de la cuenta donde recibes tu mesada y donde se hará el desembolso.
- Autorización firmada para consulta en centrales de riesgo, exigida por la Superintendencia Financiera de Colombia para cualquier operación de crédito.
Tener estos documentos listos antes de iniciar el trámite es lo que más acelera la aprobación, porque evita idas y vueltas por documentación incompleta.
¿Cuánto te pueden prestar? No hay un tope legal fijo
A diferencia del descuento mensual, que sí está limitado por ley al 50% de tu mesada neta, no existe un monto máximo de crédito fijado en la normativa colombiana. El monto que te aprueben depende de tres variables que la entidad cruza entre sí: tu mesada, el plazo del crédito y la tasa que te ofrezcan. En la práctica, esto significa que dos pensionados con la misma mesada pueden calificar para montos distintos según el plazo que elijan: un plazo más largo generalmente permite acceder a un monto mayor, porque reduce la cuota mensual y esta sigue cabiendo dentro de tu margen del 50%.
Si quieres ver cómo cambia el monto aprobable según el plazo que elijas, puedes simular tu crédito de libranza con distintos escenarios antes de decidir cuánto solicitar.
¿Necesitas un codeudor?
En la gran mayoría de los casos, no. Una de las ventajas de la libranza frente a un crédito de libre inversión es que el respaldo del descuento automático suele ser suficiente garantía para la entidad, sin necesidad de un codeudor adicional. Esto es distinto de otros productos de crédito, donde exigir codeudor es más común cuando el perfil de ingresos no ofrece la misma certeza de pago que tiene una mesada pensional descontada directamente en la fuente.
El seguro de vida deudor: casi siempre obligatorio
La mayoría de entidades exige contratar un seguro de vida deudor como condición del crédito, que cubre el saldo pendiente en caso de fallecimiento del titular. Este seguro no es opcional en la práctica, aunque tampoco está impuesto de forma directa por la Ley 1527: es una exigencia de la política de riesgo de cada entidad, y su costo se suma a la cuota mensual que pagas. Al comparar ofertas entre entidades, vale la pena pedir el desglose de cuánto corresponde al seguro y cuánto al crédito en sí, porque esa diferencia puede hacer que dos ofertas con la misma tasa terminen costando distinto cada mes.
¿Puedes solicitarlo si estás reportado en centrales de riesgo?
En muchos casos, sí. A diferencia de un crédito de libre inversión tradicional, donde un reporte negativo suele ser motivo automático de rechazo, varias entidades evalúan solicitudes de libranza para pensionados incluso con reportes activos, precisamente porque el descuento automático de la mesada reduce de forma considerable el riesgo de impago que representa ese reporte. Esto no es una garantía universal (cada entidad decide su propia política de riesgo), pero sí es una diferencia real frente al crédito tradicional que vale la pena tener en cuenta si tu historial no está limpio.
Requisitos distintos si eres docente pensionado del FOMAG
Si tu pensión proviene del magisterio, el procedimiento cambia en un punto puntual: tu entidad pagadora no es Colpensiones ni un fondo privado, sino Fiduprevisora, como administradora del FOMAG. El resto de requisitos (edad, margen del 50%, documentos) aplica igual, pero el certificado de pensión y los desprendibles de pago debes descargarlos del portal específico del FOMAG, no del de Colpensiones. Confirma con la entidad financiera que tenga convenio de descuento vigente con Fiduprevisora antes de avanzar, porque no todas las entidades que operan libranza para pensionados de Colpensiones tienen ese mismo convenio con el magisterio.
Qué pasa si te niegan el crédito por primera vez
Que una entidad rechace tu solicitud no significa que no cumples los requisitos en general: los criterios de riesgo varían entre bancos, cooperativas y compañías de financiamiento, así que un rechazo en una entidad no predice el resultado en otra. Antes de solicitar de nuevo, vale la pena identificar la causa específica del rechazo: si fue por margen insuficiente, por falta de convenio con tu entidad pagadora, o por un límite de edad que esa entidad en particular aplica. Cada una de estas causas tiene una solución distinta, y solicitar en varias entidades a la vez sin identificar la causa solo genera más consultas innecesarias en tu historial crediticio.
Checklist antes de solicitar
Antes de iniciar tu solicitud, revisa que tengas resuelto cada uno de estos puntos:
- Confirma que tu edad está dentro del rango que acepta la entidad que elegiste.
- Verifica que tu entidad pagadora tenga convenio de descuento activo con esa entidad financiera.
- Calcula tu margen disponible sobre el 50% de tu mesada neta antes de solicitar un monto específico.
- Reúne cédula, certificado de pensión, últimos desprendibles y certificación bancaria.
- Firma la autorización de consulta en centrales de riesgo cuando la entidad te la solicite.
- Pide el desglose de cuota, tasa y seguro de vida deudor antes de firmar, para comparar ofertas de forma objetiva.
Con estos seis puntos resueltos, el trámite avanza mucho más rápido y evitas que la solicitud se caiga por un requisito que pudiste haber verificado antes de empezar.
Simula tu crédito de libranza y confirma en minutos si cumples los requisitos para el monto que necesitas.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
Requisitos claros, aprobación más rápida
La mayoría de pensionados cumple los requisitos básicos de un crédito de libranza sin mayor complicación: la edad, el convenio con la entidad pagadora y el margen disponible son los tres filtros reales, y todos se pueden verificar antes de solicitar. Llegar con la documentación completa y el margen calculado de antemano es lo que marca la diferencia entre una aprobación rápida y un trámite que se estira por semanas.
Preguntas frecuentes
¿Hasta qué edad puedo solicitar un crédito de libranza siendo pensionado?
No hay una edad única fijada por ley; cada entidad define su propio límite, generalmente entre 74 y 85 años, según la cobertura máxima del seguro de vida deudor. Si estás cerca del límite de una entidad, compara con otras porque los topes varían bastante.
¿Qué documentos necesito para solicitar un crédito de libranza?
Cédula vigente, certificado de pensión, los últimos desprendibles de pago, certificación bancaria de tu cuenta y la autorización firmada para consulta en centrales de riesgo. La mayoría de entidades pide una lista muy similar, con pequeñas variaciones en el formulario.
¿Necesito codeudor para un crédito de libranza siendo pensionado?
En la mayoría de los casos no. El descuento automático de tu mesada suele ser garantía suficiente para la entidad, a diferencia de un crédito de libre inversión, donde exigir codeudor es más frecuente por el mayor riesgo percibido para el banco.
¿Cuál es el monto máximo que me pueden prestar por libranza?
No existe un tope legal fijo. El monto depende de tu mesada, el plazo y la tasa que te ofrezcan, siempre dentro del límite del 50% de descuento sobre tu mesada neta que establece la Ley 1527 de 2012 en Colombia.
¿Puedo solicitar libranza si estoy reportado en centrales de riesgo?
En muchos casos sí. Varias entidades evalúan solicitudes de libranza para pensionados incluso con reportes activos, porque el descuento automático de la mesada reduce considerablemente el riesgo de impago frente a un crédito de libre inversión tradicional sin ese respaldo directo.