Si te llegó una notificación de embargo, o simplemente quieres saber qué tan protegida está tu mesada frente a tus deudas, la buena noticia es que la ley colombiana blinda la pensión de forma mucho más estricta que un salario o cualquier otro ingreso. Pero esa protección no es absoluta: hay dos excepciones puntuales donde sí pueden descontarte parte de tu mesada por orden judicial, y conviene conocerlas con precisión para no dejarte intimidar por un embargo que no tiene fundamento legal.
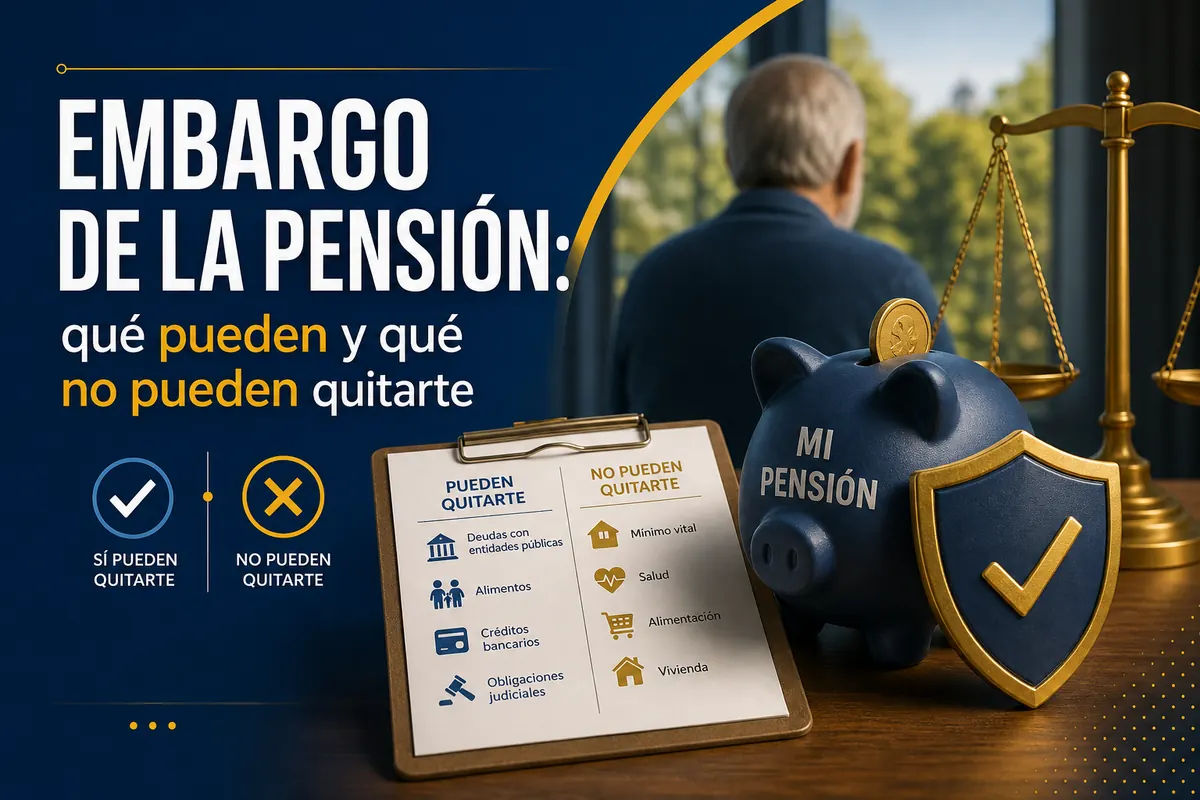
En una frase: tu pensión es inembargable por regla general según la Ley 100 de 1993, salvo por deudas de alimentos (pensión alimenticia) o créditos con cooperativas legalmente autorizadas, y en ninguno de esos dos casos el descuento puede superar el 50% del valor de tu mesada.
Este artículo tiene fines informativos y no reemplaza una asesoría legal personalizada. Si recibiste una notificación de embargo, consulta con un abogado o con la línea de atención de tu fondo pensional para tu caso específico.
La regla general: tu pensión es inembargable
El numeral 5 del artículo 134 de la Ley 100 de 1993 establece que las pensiones y demás prestaciones que reconoce el sistema de seguridad social son inembargables, cualquiera que sea su cuantía. Esto significa que, a diferencia de otros ingresos, tu mesada no puede embargarse por deudas comunes: tarjetas de crédito, préstamos de libre inversión, arriendos atrasados, deudas comerciales o cualquier otra obligación civil ordinaria, sin importar cuánto debas o cuánto tiempo lleves en mora.
Esta protección responde a un principio que la Corte Constitucional ha reiterado en distintas sentencias: la pensión constituye el mínimo vital de una persona que ya no genera ingresos por su trabajo activo, y afectarla pondría en riesgo su subsistencia básica. Por eso la ley la trata de forma más estricta que el salario, que sí puede embargarse parcialmente en más situaciones.
Las dos únicas excepciones que sí permiten embargar tu mesada
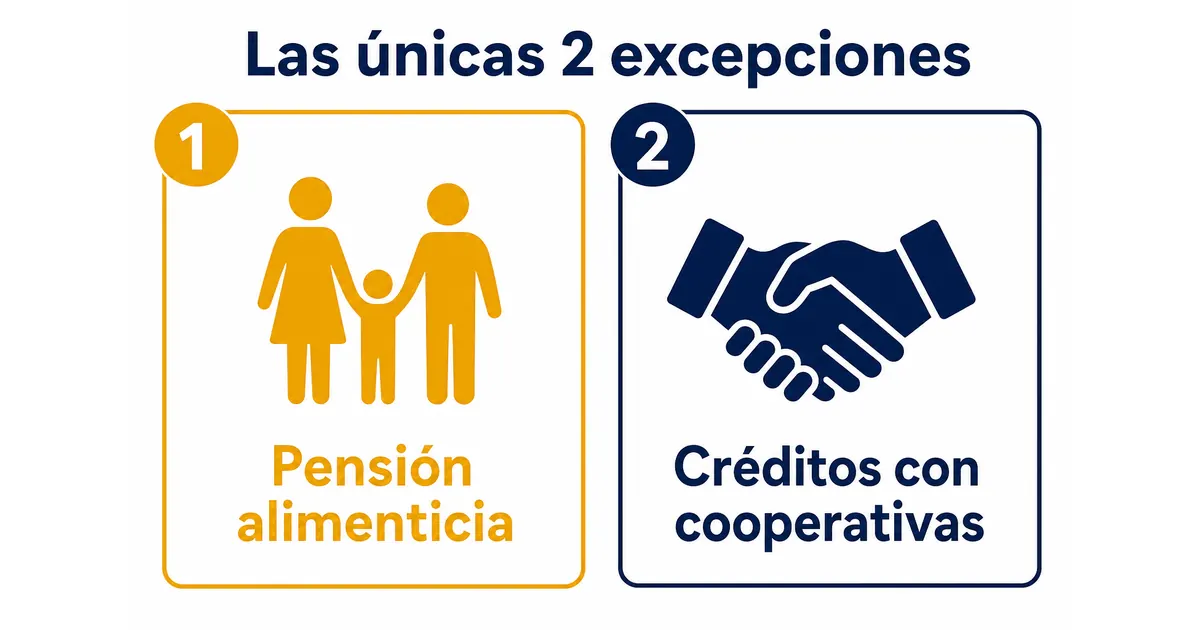
La misma norma que protege tu pensión establece dos excepciones taxativas, es decir, las únicas dos situaciones donde un juez puede ordenar un descuento sobre tu mesada:
- Pensión alimenticia: si tienes una obligación de alimentos reconocida judicialmente (hacia hijos, cónyuge u otras personas con derecho a exigirla), un juez de familia puede ordenar el embargo de una parte de tu mesada para garantizar ese pago.
- Créditos con cooperativas legalmente autorizadas: si tienes una deuda con una cooperativa de ahorro y crédito debidamente constituida, y esa deuda llegó a proceso judicial, también puede dar lugar a un embargo sobre tu pensión.
Fuera de estas dos causales, ninguna entidad financiera, cobrador de cartera o acreedor común puede embargar tu mesada, sin importar lo que diga en el contrato que firmaste o lo que te haya advertido un gestor de cobranza por teléfono.
El límite del 50%: lo que nunca pueden superar
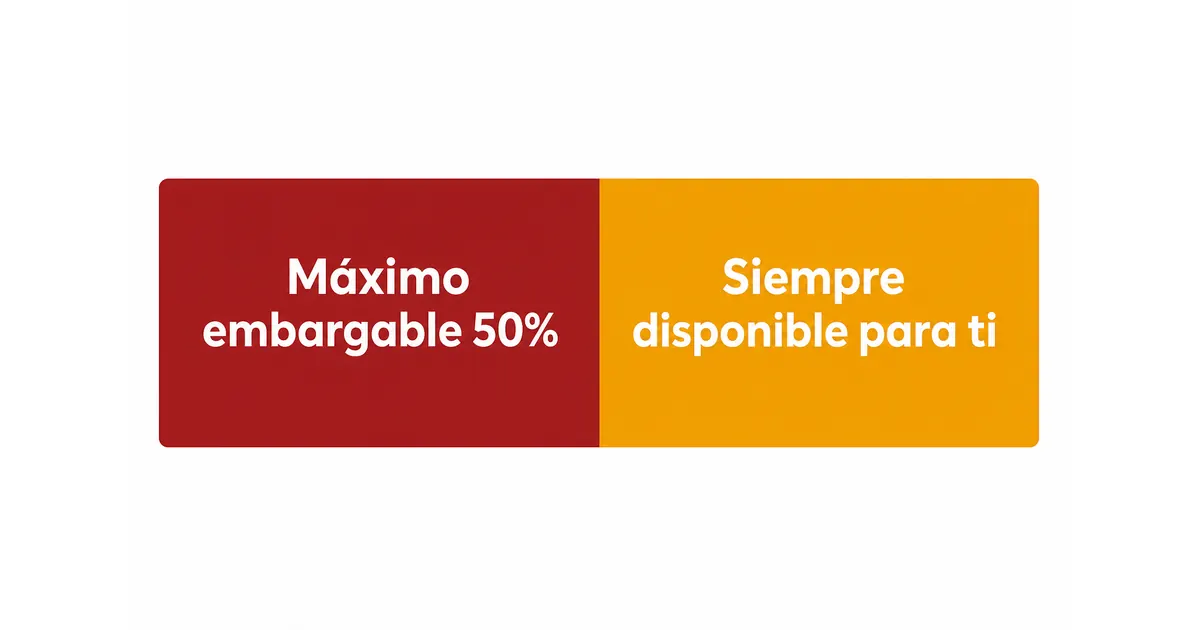
Incluso cuando aplica una de las dos excepciones, la ley pone un tope: el monto embargado no puede exceder el 50% del valor de tu mesada pensional. Esto significa que, sin importar cuántas obligaciones de alimentos o créditos con cooperativas tengas pendientes al mismo tiempo, siempre debe quedarte disponible al menos la otra mitad de tu pensión para tu sustento.
Este tope del 50% opera de forma similar al límite que establece la Ley 1527 de 2012 para los descuentos de libranza, aunque son mecanismos legalmente distintos: uno es un embargo judicial obligatorio y el otro es un descuento voluntario que tú autorizas. Si tienes ambos tipos de descuento al mismo tiempo, cada uno se rige por su propio límite legal, y conviene verificar con tu entidad pagadora cómo se está aplicando el cálculo en tu caso concreto para confirmar que no se esté superando ningún tope de forma conjunta.
Ejemplo: cómo se aplica el descuento en la práctica
Para ver el límite en pesos, toma el caso de un pensionado con una mesada de $2.000.000 que tiene una obligación de alimentos reconocida judicialmente. El juez de familia puede ordenar un embargo hasta por el 50% de esa mesada, es decir, hasta $1.000.000 mensuales, dejando siempre disponible al menos la otra mitad para el sostenimiento del pensionado.
Si el mismo pensionado tuviera, al mismo tiempo que esa obligación de alimentos, una deuda judicializada con una cooperativa, el 50% ya comprometido con la pensión alimenticia no puede ampliarse sumando un segundo embargo por encima de ese tope: el límite del 50% aplica sobre el total de la mesada, no de forma independiente por cada causal. En la práctica, cuando concurren varias obligaciones de este tipo, es el juzgado el que determina cómo se distribuye ese margen disponible entre los distintos acreedores con derecho a cobrar.
Embargo de pensión vs. embargo de salario: por qué las reglas son distintas
Es común confundir las reglas de embargo de un salario con las de una pensión, porque ambas protegen un ingreso periódico, pero la ley las trata de forma diferente. Un salario que no supera el mínimo es, en general, inembargable; si supera el mínimo, solo es embargable la quinta parte de lo que exceda ese valor, y existen más causales que permiten el embargo (deudas ordinarias con sentencia judicial, no solo alimentos o cooperativas).
La pensión, en cambio, recibe una protección más estricta: es inembargable sin importar su monto, y solo las dos causales específicas de alimentos y cooperativas permiten afectarla, con el tope fijo del 50% ya explicado. Esta diferencia responde a que el legislador consideró la pensión como un ingreso especialmente protegido, al tratarse del sustento de personas que, en la mayoría de los casos, ya no tienen otra fuente de ingresos activa.
Esta protección también cubre la pensión de sobrevivientes
La inembargabilidad que establece la Ley 100 de 1993 no se limita a la pensión de vejez: cubre también la pensión de sobrevivientes y la sustitución pensional, es decir, la mesada que reciben el cónyuge, compañero permanente o hijos beneficiarios tras el fallecimiento del pensionado o afiliado. Si quieres entender con más detalle en qué se diferencian estas dos figuras y quién tiene derecho a cada una, puedes revisar la guía sobre sustitución pensional y pensión de sobrevivientes. En ambos casos, las mismas dos excepciones (alimentos y cooperativas) y el mismo tope del 50% aplican sobre la mesada que reciba el beneficiario.
Qué NO pueden hacer con tu pensión aunque tengas deudas
Es común que algunos cobradores de cartera insinúen, de forma incorrecta, que pueden “embargar la pensión” por cualquier tipo de deuda. Estas son afirmaciones que la ley no respalda:
- No pueden embargarte por deudas de tarjetas de crédito, créditos de libre inversión o créditos de consumo ordinarios, sin importar cuánto tiempo lleves en mora.
- No pueden embargarte por deudas comerciales, arriendos atrasados o servicios públicos, salvo que estas se hayan convertido en un proceso judicial bajo alguna de las dos excepciones legales (lo cual, en la práctica, es prácticamente inexistente para este tipo de obligaciones).
- Un cobrador de cartera no puede, por su cuenta, ordenar un descuento sobre tu mesada: solo un juez puede decretar un embargo, y únicamente dentro de las causales que permite la ley.
- Tu fondo pensional (Colpensiones o un fondo privado) no puede aplicar un descuento por iniciativa propia sin una orden judicial formal que cumpla los requisitos legales.
Si recibes una llamada o comunicación amenazando con embargar tu pensión por una deuda distinta a alimentos o cooperativas, tienes derecho a exigir que te muestren la orden judicial correspondiente, porque sin ella no existe fundamento legal para el descuento.
Qué pasa si tu mesada está en una cuenta bancaria
Una duda frecuente es si, al depositarse la mesada en una cuenta de ahorros, esos recursos pierden su protección legal y quedan expuestos a embargos ordinarios como cualquier saldo bancario. La Corte Constitucional ha resuelto esta duda en varias sentencias de tutela: los recursos depositados en una cuenta bancaria que provienen exclusivamente de la mesada pensional conservan su carácter de inembargables, siempre que el titular pueda demostrar, mediante una certificación de la entidad pagadora, que esos fondos corresponden efectivamente a su pensión.
En la práctica, esto significa que si un juez o entidad financiera bloquea o embarga por error una cuenta donde solo se deposita tu mesada, tienes el derecho de solicitar el desembargo presentando esa certificación, sin tener que litigar el fondo del asunto para demostrar que se trata de recursos protegidos.
Qué hacer si crees que un embargo es indebido
Si te notifican un embargo sobre tu pensión y consideras que no corresponde a ninguna de las dos causales legales, o que supera el límite del 50%, tienes varias vías para actuar:
- Solicita al juzgado que decretó la medida una copia formal del auto de embargo, para verificar la causal invocada y el monto exacto ordenado.
- Si el embargo no corresponde a alimentos ni a un crédito con cooperativa, presenta un derecho de petición o un incidente de desembargo ante el mismo juzgado, argumentando la inembargabilidad establecida en la Ley 100 de 1993.
- Si la situación afecta de forma directa tu mínimo vital y las vías ordinarias no han resuelto el problema con la urgencia necesaria, la acción de tutela es un mecanismo que la Corte Constitucional ha reconocido como procedente en casos de embargos indebidos sobre pensiones, precisamente por el riesgo que representan para la subsistencia del pensionado.
- Conserva siempre los comprobantes de pago de tu mesada y cualquier certificación de tu fondo pensional que acredite el origen de los recursos, porque son la prueba clave en cualquier reclamación.
Diferencia entre embargo y descuento por libranza
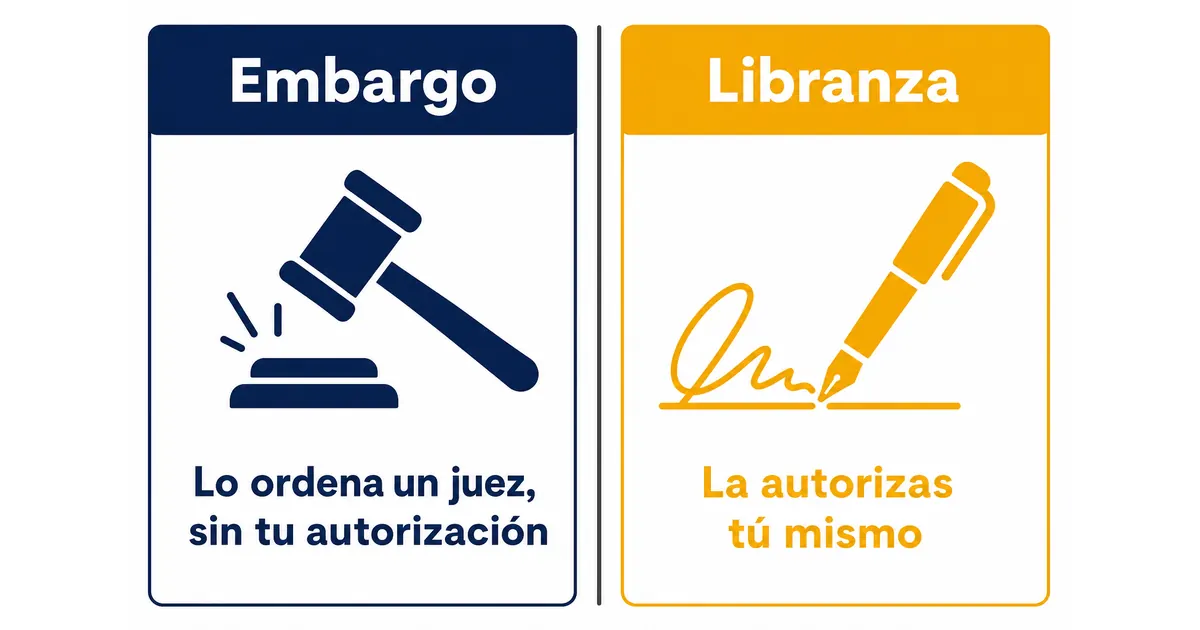
Vale la pena distinguir con claridad estos dos conceptos, porque generan confusión frecuente entre pensionados. El descuento por libranza es voluntario: tú autorizas expresamente que se descuente una cuota de tu mesada para pagar un crédito, y ese descuento está sujeto al tope del 50% que establece la Ley 1527 de 2012, calculado sobre el conjunto de tus créditos activos. El embargo, en cambio, lo ordena un juez sin que necesites autorizarlo, responde únicamente a deudas de alimentos o cooperativas, y tiene su propio tope legal del 50% bajo la Ley 100 de 1993.
Si tienes dudas sobre cuánto margen te queda disponible en tu mesada considerando tanto libranzas activas como un posible embargo, puedes revisar cómo se calcula el margen de libranza y el descuento sobre tu mesada para tener un panorama completo antes de solicitar un nuevo crédito.
Simula tu crédito de libranza conociendo con claridad qué protege la ley sobre tu mesada.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
Protegida, pero no sin límites
La regla general es clara: tu mesada pensional es inembargable frente a la inmensa mayoría de las deudas que puedas tener. Las únicas excepciones (alimentos y créditos con cooperativas) están limitadas al 50% del valor de tu pensión, y cualquier intento de embargo fuera de esas causales carece de respaldo legal. Conocer esta protección te da una base sólida para reclamar si alguna vez sientes que un descuento sobre tu mesada no cumple lo que la ley permite.
Preguntas frecuentes
¿Se puede embargar la pensión en Colombia?
Por regla general no. El artículo 134 de la Ley 100 de 1993 establece que las pensiones son inembargables, sin importar su cuantía, salvo dos excepciones: deudas de alimentos reconocidas judicialmente y créditos con cooperativas legalmente autorizadas que hayan llegado a proceso judicial formal.
¿Cuánto pueden embargarme de mi mesada como máximo?
Incluso en los casos de alimentos o cooperativas, el embargo no puede superar el 50% del valor de tu mesada pensional. La ley garantiza que siempre te quede disponible al menos la otra mitad de tu pensión para tu sustento, sin ninguna excepción posible.
¿Pueden embargarme la pensión por deudas de tarjetas de crédito?
No. Las deudas de tarjetas de crédito, créditos de libre inversión u otras obligaciones comerciales ordinarias no son causales legales para embargar una pensión. Solo las deudas de alimentos y los créditos con cooperativas legalmente autorizadas permiten esta medida judicial.
¿Mi mesada pierde protección si la deposito en una cuenta bancaria?
No, siempre que puedas demostrar con una certificación de tu entidad pagadora que los fondos de la cuenta provienen exclusivamente de tu pensión. La Corte Constitucional ha reconocido en varias sentencias de tutela que esos recursos conservan su carácter inembargable.
¿Qué hago si me embargan la pensión sin causa legal?
Solicita al juzgado copia del auto de embargo para verificar la causal invocada. Si no corresponde a alimentos ni a cooperativas, puedes presentar un incidente de desembargo, y en casos que afecten tu mínimo vital, la acción de tutela es un mecanismo procedente.