Cuando firmas un crédito de libranza, estás usando un mecanismo que tiene una ley específica detrás, no solo un acuerdo comercial entre tú y el banco. La Ley 1527 de 2012 es la que define qué es la libranza, quién puede ofrecerla, cuánto te pueden descontar como máximo y qué derechos tienes si algo sale mal. Conocerla te sirve para identificar cuándo una entidad está incumpliendo, no solo para entender el trámite.
En una frase: la Ley 1527 de 2012 regula el descuento directo de nómina o mesada pensional para pagar créditos, protege que siempre te quede al menos el 50% de tu ingreso neto, y te da el derecho a elegir libremente con qué entidad operas tu libranza.
Este artículo tiene fines informativos y no reemplaza una asesoría legal o financiera personalizada. Verifica siempre las condiciones específicas de tu crédito con la entidad que te lo ofrece.
Qué es la libranza según la ley
La ley define la libranza (o descuento directo) como la autorización que da un trabajador, pensionado o prestador de servicios para que su empleador o entidad pagadora descuente un monto determinado de su salario, mesada o honorarios, y lo transfiera directamente a la entidad que otorgó el crédito. La clave está en que el pago no depende de que la persona lo haga manualmente cada mes: el descuento ocurre de forma automática antes de que el dinero llegue a su cuenta.
Esto es lo que distingue a la libranza de un crédito de libre inversión ordinario: el respaldo del pago no es la promesa del deudor, sino un mecanismo estructural de descuento que involucra a un tercero, el empleador o fondo pagador, obligado por ley a hacer la retención y girarla a la entidad financiera.
Para quién aplica: no es solo para pensionados
Aunque en KrediPensión hablamos casi siempre de libranza para pensionados, la ley cubre un universo más amplio de beneficiarios: empleados del sector público y privado, pensionados de cualquier régimen (Colpensiones o fondos privados), y prestadores de servicios que reciben honorarios de forma periódica. Lo que todos tienen en común es que reciben un ingreso fijo y periódico de una entidad pagadora identificable, que es justamente lo que hace posible el descuento directo.
Para un pensionado, la entidad pagadora suele ser Colpensiones, un fondo privado o, en el caso de docentes, Fiduprevisora a través del FOMAG. Cada una de estas entidades está obligada por la misma ley a realizar el descuento que autorices, sin poder negarse arbitrariamente si el crédito cumple los requisitos legales.
Qué productos cubre la libranza, más allá del crédito en efectivo
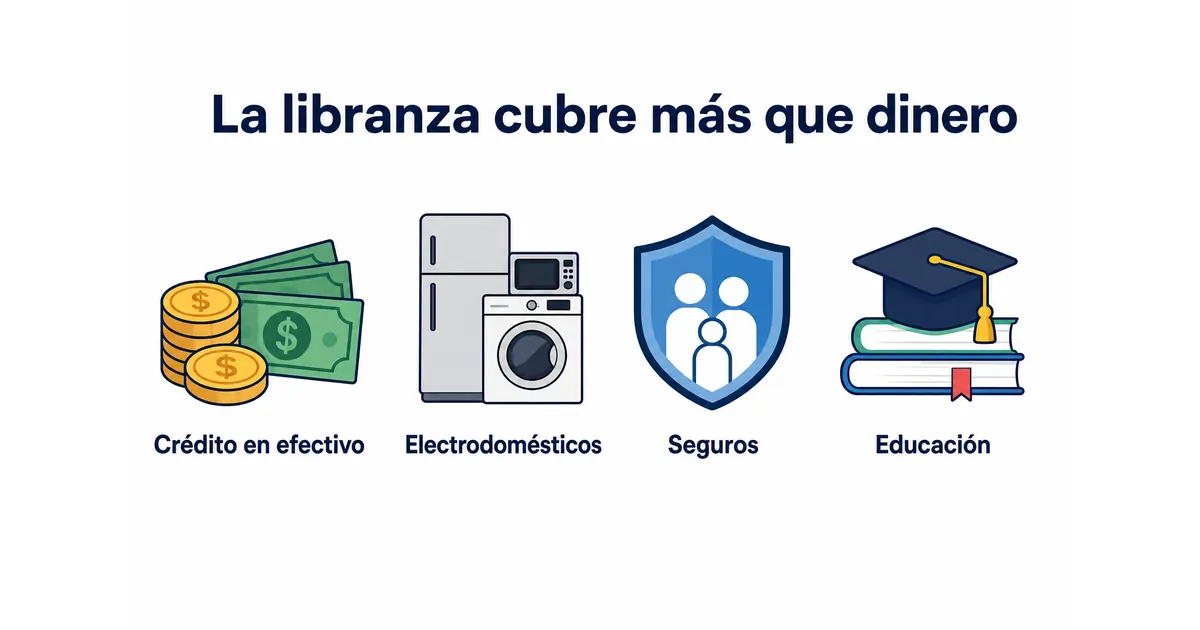
La ley no limita la libranza únicamente a créditos de dinero: también permite adquirir bienes y servicios bajo la misma modalidad de descuento directo, como electrodomésticos, seguros o programas educativos que algunas entidades ofrecen con pago financiado contra la mesada o el salario. En todos los casos aplica el mismo marco legal: autorización expresa del beneficiario, descuento automático por parte de la entidad pagadora y el mismo tope del 50% sobre el conjunto de todas las libranzas activas, sin importar si el origen es un crédito en efectivo o la compra de un bien.
Esto es relevante porque, si ya tienes una libranza activa para la compra de un bien o servicio, ese descuento también cuenta dentro del 50% máximo cuando calculas cuánto margen te queda disponible para un nuevo crédito.
El tope del 50%: la protección central de la ley
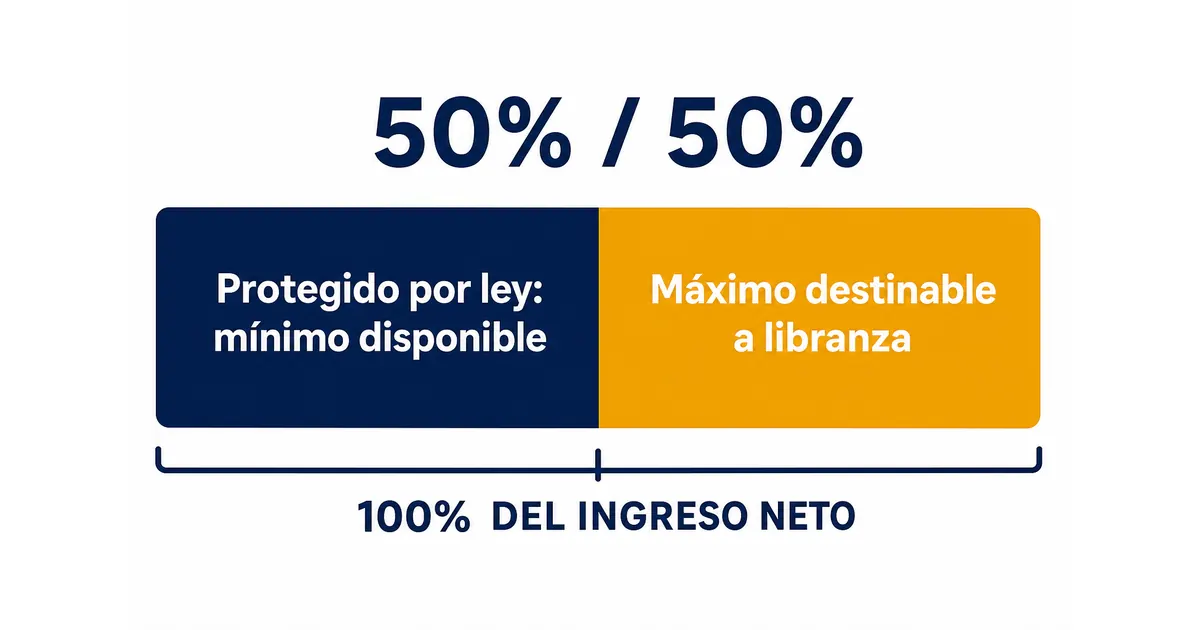
El artículo 3, numeral 5 de la Ley 1527 de 2012 establece que el total de descuentos por libranza no puede superar el 50% de tu salario o mesada, después de los descuentos de ley (como el aporte a salud en el caso de pensionados). Este límite protege lo que se conoce como el mínimo vital: sin importar cuántos créditos de libranza tengas activos, la ley garantiza que siempre te quede disponible al menos la mitad de tu ingreso neto.
Este tope no aplica por crédito individual, sino a la suma de todos tus descuentos de libranza activos. Si ya tienes un crédito que te descuenta el 30% de tu mesada neta, tu margen disponible para uno nuevo no es otro 50%, sino solo el 20% restante. Si quieres profundizar en cómo se calcula ese margen en la práctica, incluyendo cómo interactúa con el descuento de salud, puedes revisar la guía específica sobre margen de libranza y cuánto te descuentan de la mesada.
La entidad pagadora no puede cobrarte por hacer el descuento
Uno de los puntos que menos se conoce de la ley es que prohíbe expresamente que la entidad pagadora (tu empleador, Colpensiones, tu fondo pensional) cobre cualquier comisión, cuota de administración o suma adicional por realizar el descuento y girar el dinero a la entidad financiera. Ese servicio de intermediación debe ser gratuito para el trabajador o pensionado.
Si una entidad pagadora incumple esta prohibición y cobra por el simple hecho de procesar el descuento, la ley contempla una multa equivalente al doble del valor total descontado indebidamente por libranza. Es una sanción diseñada específicamente para desincentivar este tipo de cobro, precisamente porque afecta a quienes menos margen tienen para reclamar.
Libranza vs. embargo: dos descuentos con lógica distinta
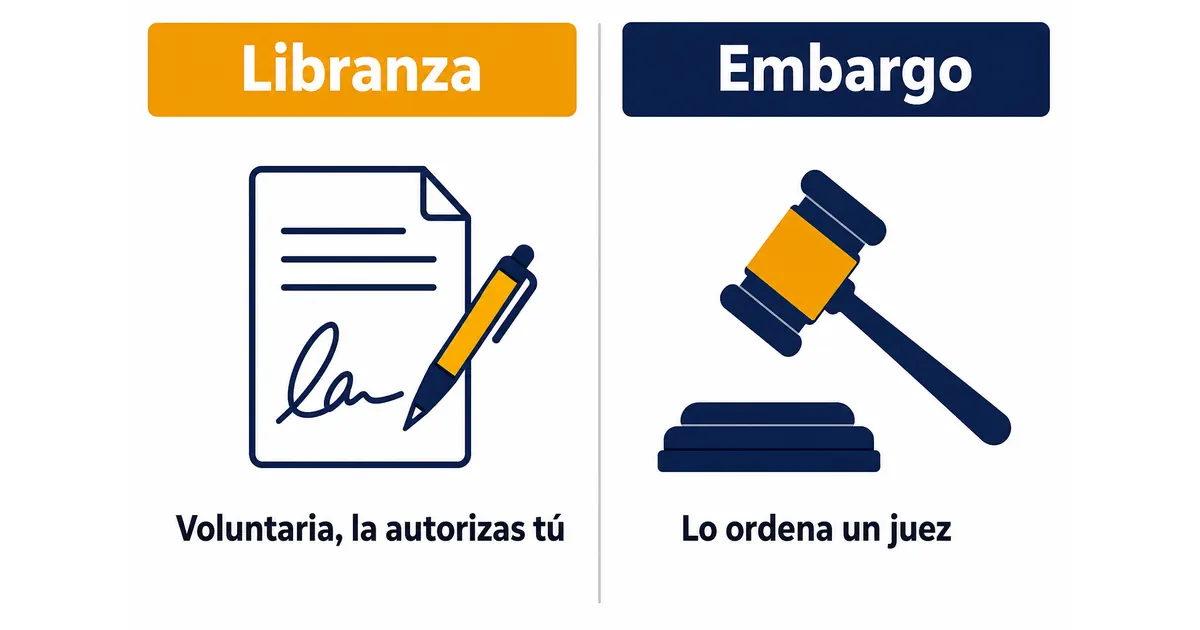
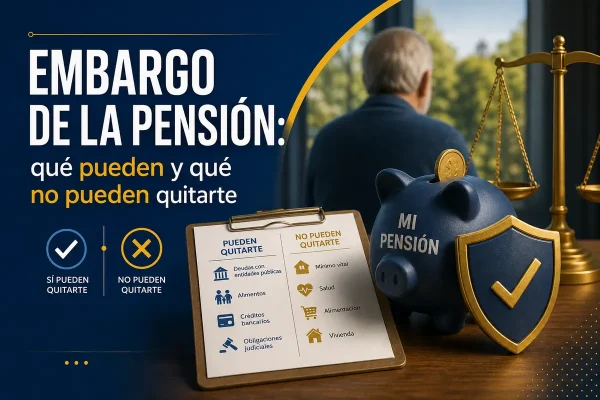
Es fácil confundir el descuento por libranza con un embargo judicial sobre la mesada, porque ambos reducen el ingreso neto que recibes cada mes. Pero su naturaleza legal es opuesta: la libranza es voluntaria, requiere tu autorización expresa y está sujeta al tope del 50% que protege tu mínimo vital. El embargo, en cambio, lo ordena un juez sin que necesites autorizarlo, y sigue reglas distintas sobre qué porcentaje de la mesada puede afectar según el tipo de deuda.
Si tienes una libranza activa y te notifican un embargo al mismo tiempo, el orden y la forma en que ambos descuentos coexisten depende de reglas específicas que no cubre la Ley 1527. Si ese es tu caso, conviene revisar qué protege exactamente la ley frente a un embargo de la pensión antes de asumir que ambos descuentos se calculan de la misma forma.
Portabilidad: tu derecho a elegir la entidad libremente
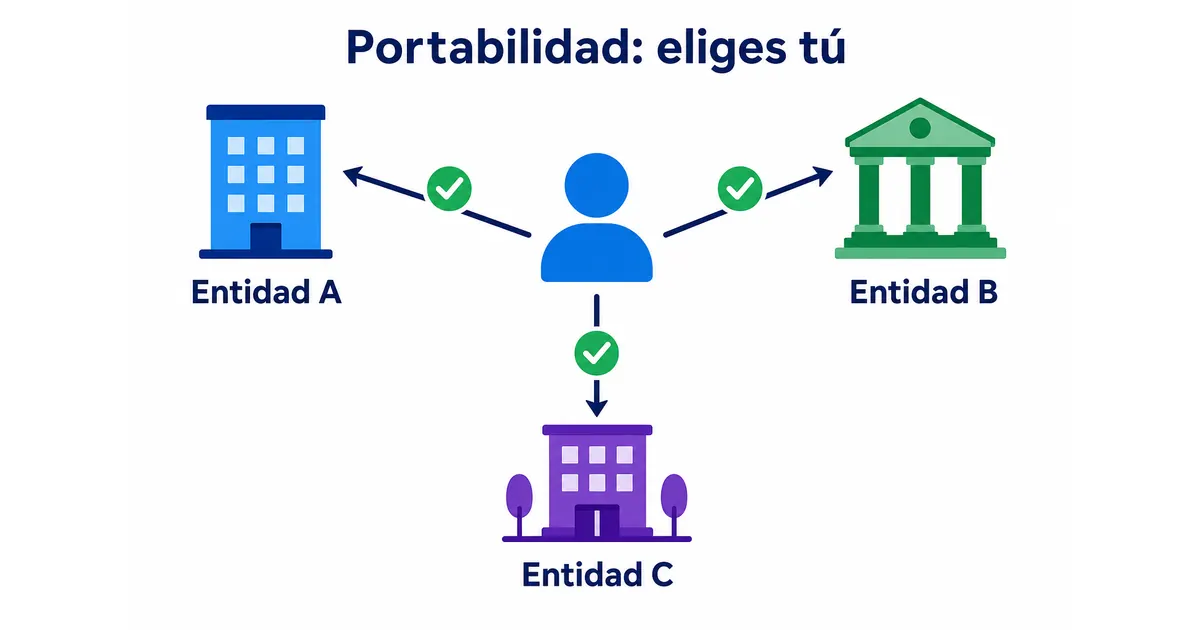
La ley reconoce el derecho a la portabilidad de la libranza: puedes elegir libremente y sin costo cualquier entidad operadora para tu crédito, así como la entidad a través de la cual recibes tu salario, honorarios o mesada. Ninguna entidad pagadora puede obligarte a tomar un crédito de libranza específicamente con ella, ni condicionar el pago de tu mesada a que aceptes sus productos financieros.
Este derecho es relevante si sientes que la única opción que te ofrecen es la de tu propio fondo pagador: por ley, puedes comparar y elegir cualquier entidad autorizada que opere libranza, incluidas las que no tienen relación directa con quien te paga la mesada.
Qué pasa si cambias de entidad pagadora
Si cambias de empleador, o si tu pensión pasa a ser administrada por otra entidad, y ya tienes créditos de libranza activos, la ley establece una regla de prelación: si se presentan varias solicitudes de descuento ante la nueva entidad pagadora, el orden de prioridad se determina por la fecha en que la libranza fue recibida originalmente por el empleador o entidad pagadora anterior, no por la fecha en que se notificó a la nueva.
En la práctica, esto significa que tus créditos de libranza no pierden su antigüedad ni su prioridad de pago solo porque cambiaste de entidad pagadora, siempre que informes correctamente la libranza activa a la nueva entidad.
Registro de operadores: cómo verificar que una entidad es legal
La ley creó el Registro Único Nacional de Operadores de Libranza, un mecanismo de transparencia que centraliza información sobre las entidades autorizadas para operar créditos de libranza en Colombia, incluidas las operaciones de compra, venta y gravámenes de los derechos derivados de estos créditos. Este registro busca que tanto los beneficiarios como las entidades pagadoras puedan verificar que una entidad opera dentro del marco legal antes de autorizar cualquier descuento.
Antes de firmar un crédito de libranza con una entidad que no reconoces, vale la pena confirmar que esté debidamente registrada y, si es una entidad financiera vigilada, que aparezca en el listado de la Superintendencia Financiera de Colombia.
Qué hacer si una entidad no cumple la ley
Si identificas que una entidad te está descontando más del 50% permitido, te está cobrando una comisión indebida por el descuento, o se niega a reconocer tu derecho a elegir libremente el operador de tu libranza, tienes varias vías para reclamar. La primera es presentar una queja formal directamente ante la entidad, exigiendo por escrito la corrección. Si no hay respuesta satisfactoria, puedes escalar el reclamo ante la Superintendencia Financiera de Colombia, que vigila a las entidades financieras y cooperativas que operan libranza.
Guarda siempre el comprobante de pago donde se refleje el descuento cuestionado, porque es la prueba más directa de que el porcentaje o el cobro no corresponde a lo que autoriza la ley. Si la entidad que incumple es una cooperativa o fondo de empleados y no una entidad vigilada directamente por la Superintendencia Financiera, puedes verificar ante qué organismo de control específico responde antes de radicar tu queja, porque no todas las entidades que operan libranza tienen el mismo regulador.
Qué pasa si dejas de trabajar y tenías una libranza activa
Esta pregunta aplica sobre todo a empleados, no a pensionados: si tu mesada es vitalicia, la libranza sigue descontándose de forma normal mientras la recibas. Pero si eras trabajador y tu relación laboral termina, la ley no borra la deuda ni la traspasa automáticamente a otra fuente de ingreso; lo que cambia es que ya no hay una entidad pagadora fija de la cual descontar, y el trabajador debe acordar con la entidad financiera una forma alternativa de pago, o esta puede exigir el saldo pendiente según las condiciones pactadas en el contrato de crédito.
Para pensionados, este riesgo específico no aplica de la misma forma, porque la mesada pensional es un ingreso permanente mientras la persona esté con vida y cumpla las condiciones de su pensión, lo que en la práctica hace que la libranza para pensionados sea percibida como un producto de menor riesgo de impago para las entidades financieras, y explica en parte por qué suele tener tasas más competitivas que un crédito de libre inversión equivalente.
Cómo aplica esto en la práctica si eres pensionado
Toda esta base legal es la que sostiene el crédito de libranza que ofrecen las entidades financieras aliadas a pensionados: el descuento automático de tu mesada, el tope del 50% que protege tu ingreso disponible, y la prohibición de cobros adicionales por parte de tu fondo pagador. Conocer estas reglas te da una base objetiva para comparar ofertas y detectar cuándo una entidad se está saliendo de lo que la ley permite.
Si estás evaluando solicitar un crédito, puedes simular tu cuota de crédito de libranza para tener una referencia clara antes de comparar condiciones con distintas entidades, y verificar que la oferta que te presenten respete el tope legal y no incluya cobros que la ley prohíbe expresamente.
Simula tu crédito de libranza con la tranquilidad de conocer tus derechos como beneficiario.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
Conocer la ley es tu mejor protección
La Ley 1527 de 2012 no es solo el marco que hace posible la libranza: es la que define tus derechos frente a cualquier entidad que te ofrezca este tipo de crédito. El tope del 50%, la prohibición de cobros indebidos y el derecho a elegir libremente tu operador no son condiciones que dependan de la buena voluntad de la entidad, sino garantías legales que puedes exigir por escrito si alguna vez no se cumplen.
Preguntas frecuentes
¿Qué regula la Ley 1527 de 2012?
Regula el mecanismo de descuento directo de nómina, mesada pensional u honorarios para pagar créditos, bienes o servicios de libranza. Define quién puede autorizarlo, el tope máximo de descuento y los derechos del beneficiario frente a la entidad pagadora y la entidad financiera.
¿Cuánto pueden descontarme por libranza según la ley?
El artículo 3, numeral 5 establece un tope del 50% de tu ingreso neto, después de los descuentos de ley. Ese límite protege tu mínimo vital y aplica a la suma de todos tus créditos de libranza activos, no a cada uno por separado.
¿Puede mi fondo pagador cobrarme por hacer el descuento de libranza?
No. La ley prohíbe expresamente que la entidad pagadora cobre comisión, cuota de administración o cualquier suma adicional por realizar el descuento. Si lo hace, se expone a una multa equivalente al doble del valor total descontado indebidamente por libranza.
¿Puedo elegir libremente con qué entidad tramito mi libranza?
Sí, la ley reconoce el derecho a la portabilidad: puedes elegir sin costo alguno cualquier entidad operadora autorizada para tu crédito de libranza, sin que tu fondo pagador te obligue a tomar el crédito específicamente con esa entidad financiera aliada.
¿Qué pasa con mis créditos de libranza si cambio de entidad pagadora?
Conservan su antigüedad y prioridad de pago. Si hay varias libranzas activas, la ley determina el orden según la fecha en que la libranza fue recibida originalmente por el empleador o entidad pagadora anterior, no por la fecha de notificación a la nueva.