Aunque el crédito de libranza se paga con descuento automático de tu mesada, eso no significa que sea imposible incumplirlo. Si tu mesada resulta insuficiente para cubrir la cuota, si dejas de recibirla, o si cambias de fondo pensional sin avisar a la entidad, el pago puede fallar, y entender qué pasa en ese escenario te permite actuar a tiempo en lugar de esperar a que el problema crezca.
En una frase: cuando una cuota de libranza no se descuenta correctamente, la entidad financiera te reporta como moroso ante centrales de riesgo, aplica intereses de mora sobre el saldo pendiente y, si la situación persiste, puede iniciar un cobro jurídico; refinanciar la deuda a tiempo suele ser la salida más económica frente a dejar que la mora avance.
Este artículo tiene fines informativos y no reemplaza una asesoría financiera o jurídica personalizada. Ante cualquier mora, contacta directamente a tu entidad financiera para conocer las opciones específicas de tu caso.
Por qué un crédito de libranza sí se puede incumplir
El descuento automático reduce el riesgo de mora, pero no lo elimina. Hay tres situaciones frecuentes en las que la cuota de libranza no se descuenta como debería:
- Tu mesada pensional se reduce (por ejemplo, por un ajuste en salud o por otro descuento judicial) y ya no alcanza para cubrir todos los compromisos autorizados.
- Cambias de fondo pensional (de Colpensiones a un fondo privado, o entre fondos privados) y la nueva entidad pagadora no tiene activado el convenio de descuento con tu entidad financiera.
- Fallece el titular de la pensión, lo que interrumpe en su totalidad el pago de la mesada y, con ella, el descuento automático.
En cualquiera de estos casos, la responsabilidad de informar y resolver la situación recae en ti (o en tus herederos, en el caso de fallecimiento), no en la entidad financiera, que simplemente detecta que el descuento dejó de llegar.
El límite legal que protege tu mesada: por qué a veces no alcanza
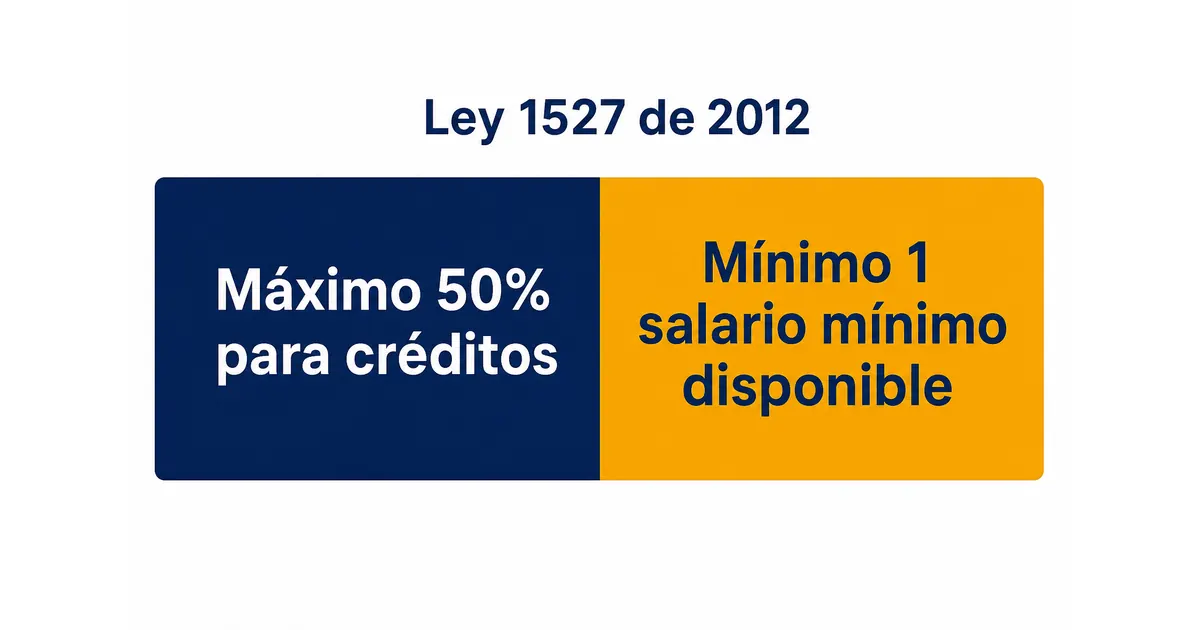
La Ley 1527 de 2012 establece que el total de descuentos por libranza no puede superar el 50% de tu mesada pensional neta, y que siempre debe quedarte disponible al menos un salario mínimo legal mensual vigente. Esta protección es la razón por la que, si ya tienes varios créditos de libranza activos y solicitas uno adicional, la entidad pagadora puede rechazar el nuevo descuento por falta de margen disponible, incluso si el crédito ya fue aprobado por el banco.
Si esto ocurre, la cuota del nuevo crédito no se descuenta desde el primer mes, lo que técnicamente te pone en mora aunque nunca hayas recibido ni gastado ese dinero de forma irresponsable. Por eso conviene verificar tu margen de libranza disponible antes de solicitar un crédito adicional, no después.
Qué pasa en el primer mes de mora
Cuando una cuota no se descuenta, la entidad financiera la registra como cuota vencida y comienza a aplicar intereses de mora sobre el valor no pagado, adicionales a los intereses corrientes del crédito. La entidad también intenta contactarte, generalmente por teléfono o correo, para entender la causa del incumplimiento y ofrecerte una solución antes de escalar el caso.
Este primer mes es la ventana más barata para resolver el problema: mientras menos tiempo pase, menor será el interés de mora acumulado y más fácil será evitar que la situación llegue a reportarse formalmente ante centrales de riesgo.
El reporte a centrales de riesgo: cuándo ocurre y cuánto dura
Según la Superintendencia Financiera de Colombia, no existe un número mínimo de cuotas vencidas para que una entidad te reporte: basta con que se genere el incumplimiento, siempre que primero te haya enviado una comunicación previa con al menos 20 días de anticipación informándote la intención de reportarte.
Una vez reportado en Datacrédito o Cifin, el dato negativo permanece hasta cuatro años contados desde la fecha en que pagues las cuotas vencidas, no desde que dejaste de pagar. Es decir, entre más tiempo tardes en ponerte al día, más tiempo se extiende la afectación a tu historial crediticio, lo que puede dificultarte acceder a nuevos créditos durante ese periodo.
Si la mora se extiende: cobro jurídico y proceso ejecutivo
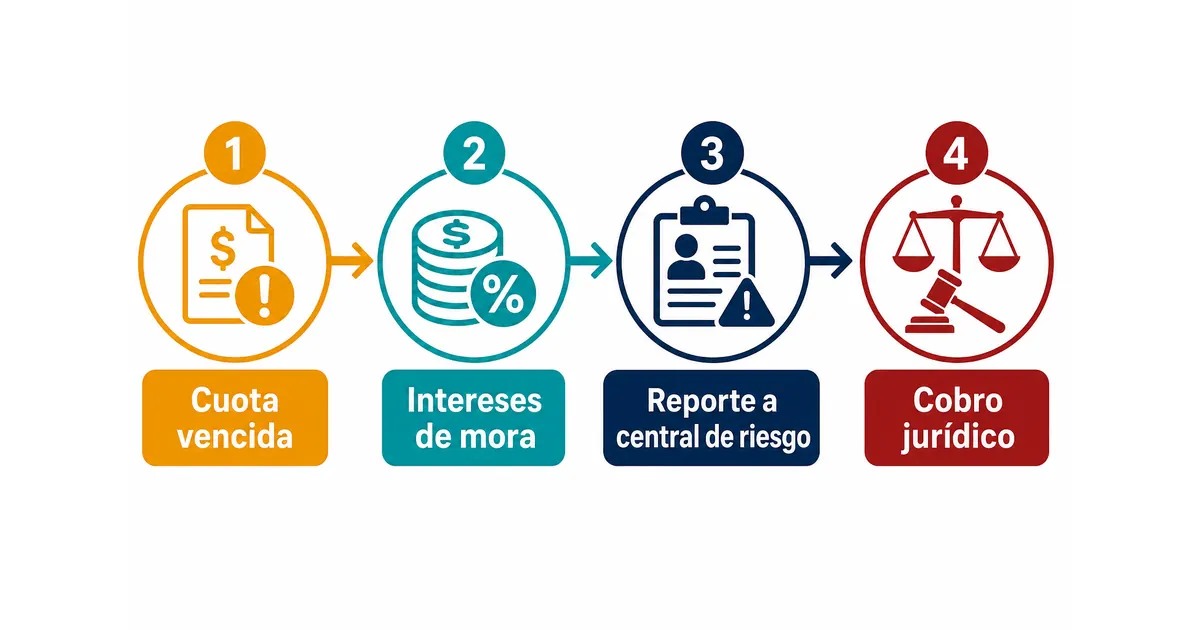
Si la mora persiste sin que llegues a un acuerdo con la entidad, el siguiente paso suele ser el cobro jurídico: la entidad traslada tu caso a un abogado o firma de cobranza, que puede iniciar un proceso ejecutivo ante un juez para reclamar el pago de la deuda. En ese proceso, el juez puede ordenar medidas como el embargo de cuentas bancarias o de otros bienes, aunque tu mesada pensional cuenta con una protección legal específica frente a embargos que la diferencia de otros ingresos.
Llegar a esta etapa implica costos adicionales (honorarios de cobranza, costas judiciales) que se suman a la deuda original, por lo que casi siempre resulta más económico negociar directamente con la entidad antes de que el caso pase a cobro jurídico.
Qué pasa si cambias de fondo pensional
Si tu pensión pasa de Colpensiones a un fondo privado, o de un fondo privado a otro, el convenio de descuento automático que tenía tu entidad financiera con el fondo anterior no se traslada automáticamente al nuevo. Debes informar el cambio a tu entidad acreedora y verificar que exista un convenio vigente de libranza con tu nuevo fondo pagador; si no lo hay, la cuota puede dejar de descontarse desde el mes siguiente al traslado, generando mora sin que hayas dejado de tener ingresos.
Este es un motivo frecuente de mora “accidental” entre pensionados que cambian de administradora sin avisar primero a los bancos donde tienen créditos activos.
Qué pasa si fallece el titular del crédito
Los créditos de libranza para pensionados suelen incluir un seguro de vida deudor obligatorio, que cubre el saldo pendiente del crédito en caso de fallecimiento del titular. Si esto ocurre, los herederos no heredan automáticamente la deuda: deben reportar el fallecimiento a la entidad financiera para que active la reclamación del seguro, que normalmente cubre el capital pendiente más los intereses corrientes hasta la fecha del evento.
Es importante que la familia conserve la póliza y el certificado de defunción, y contacte a la entidad financiera lo antes posible, porque el seguro suele exigir la reclamación dentro de un plazo determinado desde el fallecimiento.
Si crees que el reporte fue injustificado
Tienes derecho a reclamar directamente ante la entidad financiera y ante la central de riesgo (Datacrédito o Cifin) si consideras que el reporte negativo no correspondía a tu situación: por ejemplo, si la cuota sí se descontó de tu mesada pero la entidad no la registró a tiempo, o si el reporte se hizo sin la comunicación previa de 20 días que exige la normativa. La reclamación se radica por escrito, indicando el número de la obligación y los soportes que tengas (comprobantes de pago, extractos de tu mesada), y la entidad tiene un plazo legal para responder y corregir el dato si tienes la razón.
Si la entidad no resuelve tu reclamación de forma satisfactoria, puedes escalar el caso ante la Superintendencia Financiera de Colombia, que supervisa tanto a los bancos como a las centrales de riesgo en el manejo de estos reportes.
Cómo evitar llegar a este punto
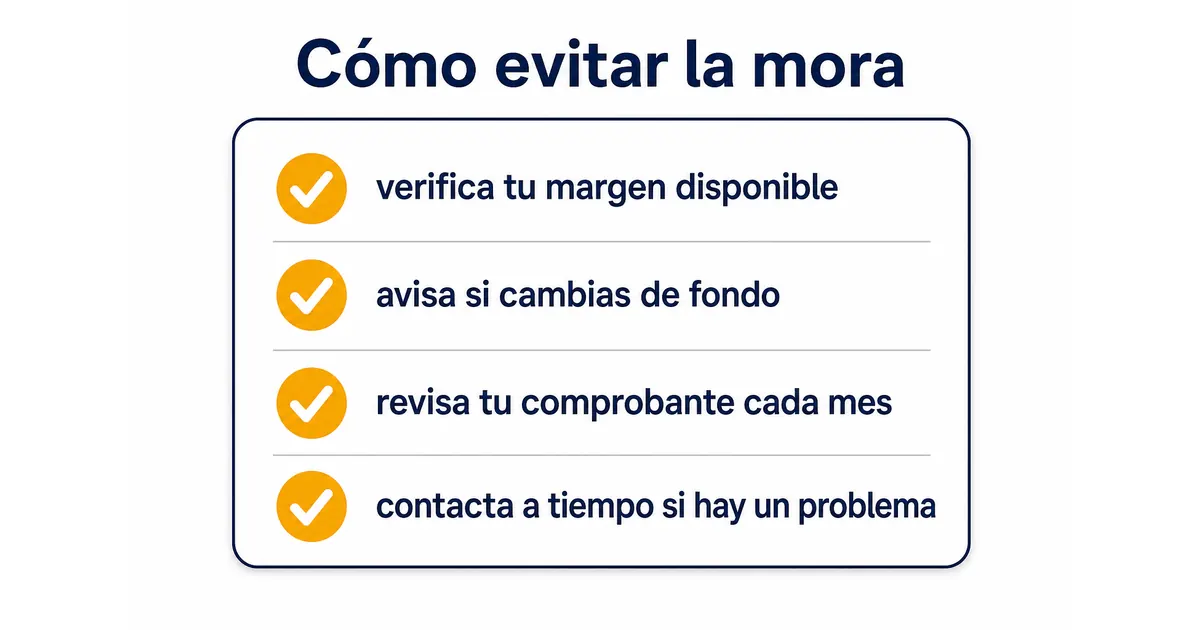
La mayoría de los casos de mora en libranza para pensionados son prevenibles con algunos hábitos simples:
- Antes de solicitar un nuevo crédito, verifica cuánto margen de descuento te queda disponible sobre tu mesada, para no comprometer una cuota que no vas a poder sostener.
- Si vas a cambiar de fondo pensional, avisa primero a las entidades financieras donde tengas créditos activos, para que puedan gestionar el nuevo convenio de descuento antes de que se genere una cuota vencida.
- Revisa tu comprobante de pago cada mes durante los primeros meses del crédito, para confirmar que el descuento se está aplicando correctamente y detectar cualquier error de forma temprana.
- Guarda los datos de contacto de tu entidad financiera y comunícate apenas notes un problema, en lugar de esperar a que el atraso se acumule.
Estos hábitos no eliminan por completo el riesgo de una mora accidental, pero reducen significativamente la probabilidad de que ocurra y facilitan resolverla rápido si llega a pasar.
Refinanciar antes de que la mora avance
Si detectas que no vas a poder cubrir una cuota, o que ya tienes una o dos cuotas atrasadas, la opción más económica suele ser negociar directamente con la entidad antes de que el caso llegue a cobro jurídico. Muchas entidades ofrecen refinanciación de la deuda: extender el plazo para reducir la cuota mensual, o consolidar varios créditos de libranza en uno solo con una tasa y cuota más manejables según tu margen disponible.
Si estás en esta situación, puedes revisar cómo funciona la refinanciación de deudas para entender qué opciones existen antes de que la mora se reporte o escale a cobro jurídico.
Simula tu crédito de libranza y calcula una cuota que se ajuste realmente a tu margen disponible.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
Actuar rápido siempre sale más barato
La mora en un crédito de libranza no es automática ni irreversible: casi siempre tiene una causa identificable, ya sea falta de margen, cambio de fondo pensional o una situación puntual de tu mesada. Contactar a la entidad en el primer mes de atraso y explorar la refinanciación es, en la mayoría de los casos, mucho más barato que dejar que el caso avance a reporte negativo o cobro jurídico.
Preguntas frecuentes
¿Un crédito de libranza se puede caer en mora si se paga por descuento automático?
Sí. Aunque el descuento reduce el riesgo, puede fallar si tu mesada baja, si cambias de fondo pensional sin avisar a la entidad, o si el margen legal de descuento (50% de tu mesada) ya está copado por otros créditos activos.
¿Cuándo me pueden reportar a Datacrédito por una libranza en mora?
No hay un número mínimo de cuotas vencidas exigido: basta con el incumplimiento, siempre que la entidad te haya avisado por escrito con al menos 20 días de anticipación antes de reportarte formalmente ante la central de riesgo correspondiente, sea Datacrédito o Cifin.
¿Cuánto tiempo dura un reporte negativo en centrales de riesgo?
El dato negativo permanece hasta cuatro años, contados desde la fecha en que pagas las cuotas vencidas, no desde que dejaste de pagar. Entre más tardes en ponerte al día, más tiempo se extiende la afectación a tu historial crediticio ante nuevas entidades.
¿Qué pasa si fallezco teniendo un crédito de libranza activo?
La mayoría de créditos de libranza para pensionados incluyen un seguro de vida deudor obligatorio que cubre el saldo pendiente. Los herederos deben reportar el fallecimiento a la entidad para activar la reclamación del seguro y evitar que la deuda recaiga sobre ellos.
¿Qué debo hacer si no puedo cubrir una cuota de libranza?
Contacta a la entidad financiera apenas detectes el problema, antes de que se acumulen varias cuotas vencidas. Refinanciar el crédito (extender el plazo o consolidar deudas) suele ser mucho más económico que dejar que el caso llegue a cobro jurídico.