Casi todo pensionado que piensa en un crédito empieza por la misma pregunta: cuánta plata le pueden prestar. La respuesta sale de tres números que ya están en tu desprendible y de uno que eliges tú, el plazo. Con ellos puedes hacer la cuenta en una hoja de papel antes de hablar con cualquier entidad.
¿Cuánto me prestan con mi pensión? Depende de la cuota que cabe en tu mesada. Por ley, tus libranzas no pueden dejarte con menos del 50 % de tu mesada neta; con esa cuota máxima y el plazo que elijas se calcula el monto. Con una mesada de un salario mínimo en 2026, el monto teórico va de unos $16 millones a 24 meses a unos $44 millones a 144 meses.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Cuánto me prestan con mi pensión: la cuenta en tres pasos
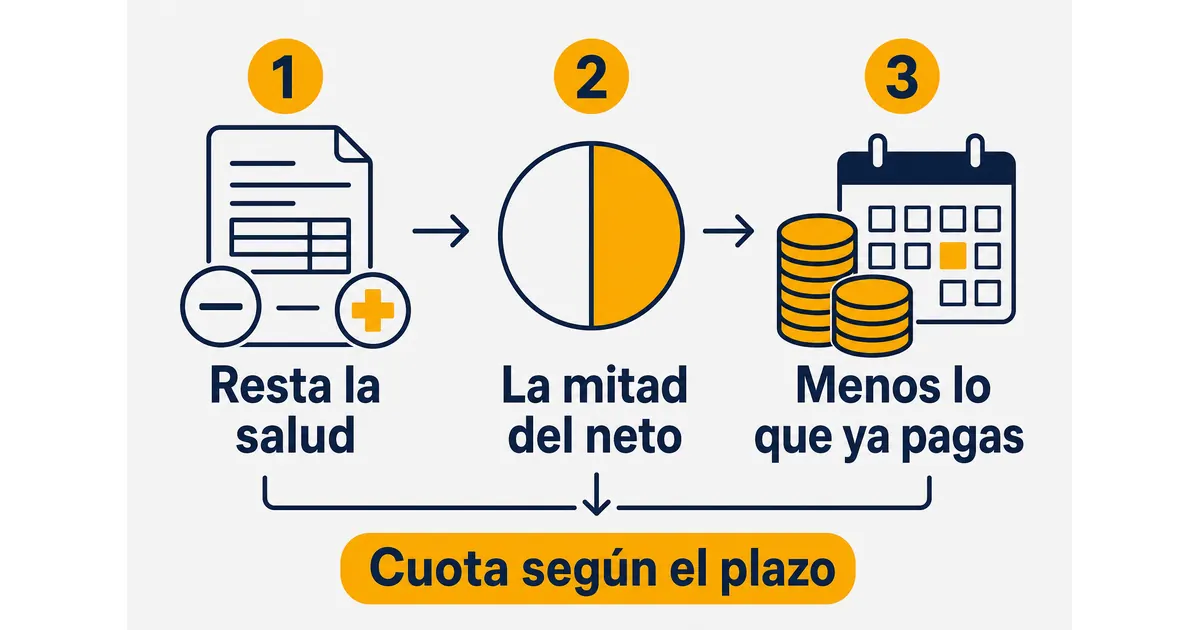
- Resta el aporte a salud de tu mesada bruta. Según la Resolución 1271 de 2023 del Ministerio de Salud, el pensionado de un salario mínimo aporta el 4 %; el que recibe más de uno y hasta tres salarios mínimos, el 10 %; y el que recibe más de tres, el 12 %.
- Saca la mitad de lo que queda y resta las libranzas que ya pagas. La Ley 1527 de 2012 no permite que los descuentos por libranza te dejen con menos del 50 % de tu mesada neta. Lo que sobra es tu cuota máxima.
- Convierte la cuota en monto. Con la tasa y el plazo, la entidad calcula cuánto capital cabe en esa cuota. A más meses, más capital.
Ese tercer paso es el que cambia más el resultado: la misma cuota puede pagar un crédito de $16 millones o uno de $44 millones, según el plazo.
Cuánto te prestan según tu mesada en 2026
| Mesada bruta | Salud | Mesada neta | Cuota máxima | 24 meses | 60 meses | 96 meses | 144 meses |
|---|---|---|---|---|---|---|---|
| 1 salario mínimo $1.750.905 | 4 % | $1.680.869 | $840.434 | $16,4 M | $31,1 M | $38,9 M | $44,1 M |
| 1,5 salarios mínimos $2.626.358 | 10 % | $2.363.722 | $1.181.861 | $23,0 M | $43,7 M | $54,8 M | $62,0 M |
| 2 salarios mínimos $3.501.810 | 10 % | $3.151.629 | $1.575.814 | $30,7 M | $58,2 M | $73,0 M | $82,6 M |
| 3 salarios mínimos $5.252.715 | 10 % | $4.727.443 | $2.363.721 | $46,0 M | $87,4 M | $109,5 M | $124,0 M |
Montos teóricos máximos (M = millones de pesos) con salario mínimo 2026 de $1.750.905, tasa de referencia de 1,75 % mensual, sin otras libranzas, embargos ni seguros. Cada entidad define la tasa, el plazo y el monto aprobado. Cálculo de KrediPension, 19 de octubre de 2026.
Esta tabla usa el salario mínimo de 2026, $1.750.905 según el Decreto 1469 de 2025, y la tasa de referencia del simulador de KrediPension, 1,75 % mensual (cerca del 23,1 % efectivo anual). Supone que no tienes otras libranzas, embargos ni seguros en la cuota.
Son montos teóricos máximos: muestran hasta dónde llega tu mesada, no lo que una entidad aprueba en todos los casos. Con una mesada de dos salarios mínimos, por ejemplo, la cuota máxima es de $1.575.814 y a 96 meses alcanza para unos $73 millones.
Cuánto pagas al final según el plazo
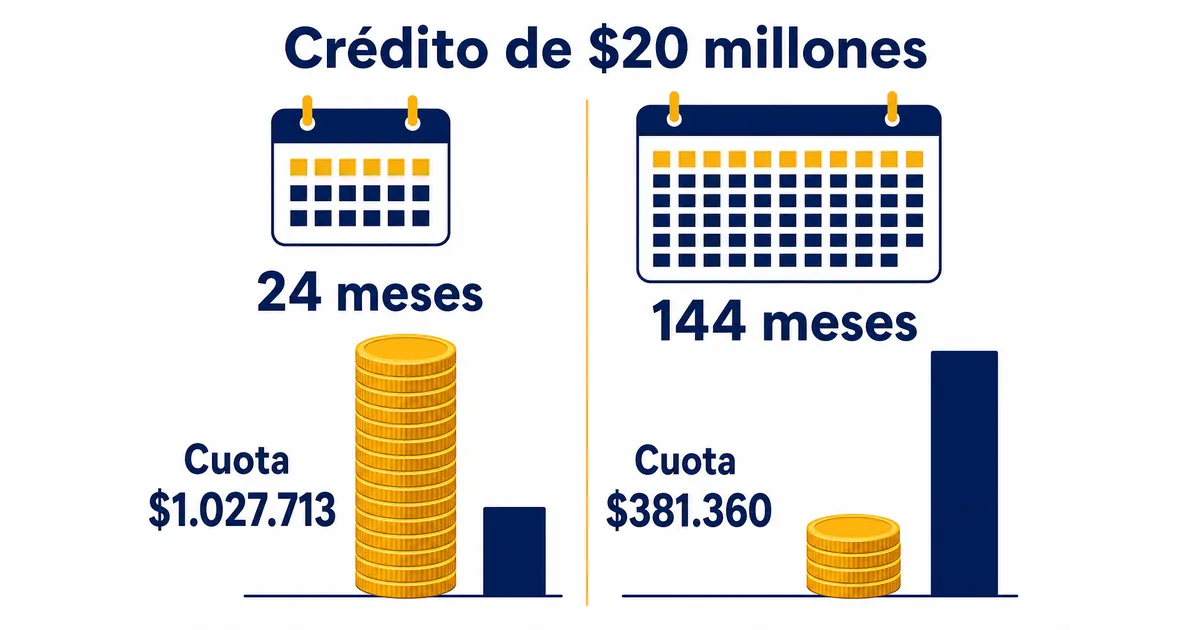
Alargar el plazo sube el monto y baja la cuota, pero tiene un costo. Así se ve un crédito de $20 millones a la misma tasa de referencia de 1,75 % mensual:
- 24 meses: cuota de $1.027.713; pagas en total $24.665.112.
- 60 meses: cuota de $541.067; pagas en total $32.464.020.
- 96 meses: cuota de $431.620; pagas en total $41.435.520.
- 144 meses: cuota de $381.360; pagas en total $54.915.840.
A 144 meses la cuota es casi la tercera parte que a 24, pero terminas pagando más del doble del dinero que recibiste. El plazo largo sirve cuando necesitas una cuota baja; si tu margen te deja pagar más, un plazo corto te ahorra intereses.
Un ejemplo con una mesada de $2.500.000
Supón que recibes una mesada bruta de $2.500.000 y ya pagas una libranza de $300.000:
- Salud (10 %, porque está entre uno y tres salarios mínimos): $250.000.
- Mesada neta: $2.250.000.
- La mitad del neto: $1.125.000.
- Menos la libranza que ya tienes: te quedan $825.000 de cuota disponible.
Con $825.000 al mes y la tasa de referencia, a 60 meses caben unos $30,5 millones y a 96 meses unos $38,2 millones. Si quieres ver el detalle de esta cuenta con tu propio desprendible, así se calcula el margen de libranza y cuánto te pueden descontar.
Lo que nadie te dice: el monto máximo no siempre es el aprobado
La tabla muestra el techo de tu mesada. La entidad mira otras cosas antes de definir la cifra final:
- Tu edad. Muchas entidades acortan el plazo máximo a medida que te acercas a su límite de edad, y un plazo más corto baja el monto. Con las entidades financieras aliadas de KrediPension puedes solicitar hasta los 79 años.
- El seguro de vida. Casi todos los créditos de libranza lo incluyen, y su valor se suma a la cuota. Eso deja menos espacio para capital.
- Tus reportes en centrales de riesgo. Un reporte no siempre cierra la puerta, pero cambia las condiciones. Si es tu caso, revisa los créditos para pensionados reportados.
- Los embargos. Un embargo baja tu mesada neta, y con ella tu margen.
- La tasa real. La tasa la define cada entidad y no puede superar la tasa de usura que certifica cada mes la Superintendencia Financiera.
Ojo: si alguien te promete un monto exacto sin haber visto tu desprendible, desconfía. El monto real solo se puede calcular con tu mesada neta y tus descuentos actuales.
Cómo conseguir más con la misma mesada
Si el monto que te da la cuenta no alcanza para lo que necesitas, tienes tres caminos:
- Unir tus libranzas actuales. Con la compra de cartera para pensionados, una entidad paga tus créditos caros y te deja una sola cuota, a veces con margen libre para dinero nuevo.
- Alargar el plazo, sabiendo que pagas más intereses al final.
- Esperar a terminar una libranza que esté por acabarse: ese valor vuelve a tu margen.
Dato: tu mesada se reajusta cada enero, y con ella tu margen. Si tu pensión es de un salario mínimo, sube con el salario mínimo; si es mayor, con el IPC. Vale la pena rehacer la cuenta con el primer desprendible del año.
Simula tu caso con KrediPension
A través de KrediPension puedes conocer opciones de entidades financieras aliadas con montos de hasta $150 millones, plazos de 6 a 144 meses y respuesta en menos de 48 horas. Para llegar a ese tope a 144 meses con la tasa de referencia, la cuota rondaría los $2,9 millones, así que el monto máximo está al alcance de mesadas altas o de quienes suman otra fuente de ingreso aceptada por la entidad.
Para tu caso concreto, simula tu cuota con el valor neto de tu desprendible. Si eres de Colpensiones, revisa también las condiciones del crédito de libranza para pensionados de Colpensiones.
Haz la cuenta antes de firmar
Cuánto te prestan con tu pensión sale de una cuenta sencilla: la mitad de tu mesada neta, menos lo que ya pagas, convertida en monto según el plazo. Compara el total que vas a pagar, no solo la cuota. Cuando tengas tu cifra, habla con un asesor.
Preguntas frecuentes
¿Cuánto me prestan si mi pensión es de un salario mínimo?
En 2026, con $1.750.905 de mesada y 4 % de salud, tu neto es de $1.680.869 y tu cuota máxima de $840.434. Con la tasa de referencia de 1,75 % mensual, eso alcanza para unos $31 millones a 60 meses o unos $44 millones a 144 meses.
¿El 50 % se calcula sobre la mesada bruta o la neta?
Sobre la neta. Primero se resta el aporte a salud y los descuentos de ley; según la Ley 1527 de 2012, tus libranzas no pueden dejarte con menos de la mitad de lo que queda. Calcularlo sobre la mesada bruta da un monto más alto que el real.
¿Me prestan con mi pensión si tengo más de 75 años?
Sí es posible. Con las entidades financieras aliadas de KrediPension puedes solicitar un crédito de libranza hasta los 79 años. Ten en cuenta que muchas entidades acortan el plazo a medida que te acercas a su límite de edad, y un plazo corto reduce el monto.
¿Puedo pedir otro crédito si ya tengo una libranza?
Sí, si te queda margen. Resta la cuota que ya pagas de la mitad de tu mesada neta: lo que sobra es tu cuota disponible. Si no te queda espacio, una compra de cartera puede unir tus créditos en una sola cuota y a veces liberar margen.
¿Cuál es el máximo que me pueden prestar con mi pensión?
A través de KrediPension, las entidades financieras aliadas ofrecen montos de hasta $150 millones, con plazos de 6 a 144 meses. Para llegar a ese tope a 144 meses con la tasa de referencia, tu cuota disponible tendría que rondar los $2,9 millones mensuales.