El mejor banco para pensionados en Colombia no se elige por la cuota de manejo. Por ley, ninguno puede cobrártela en la cuenta de tu mesada, y esa prohibición existe desde 2001.
Lo que sí cambia pesa más y se anuncia menos: que el banco tenga convenio con quien te paga, cuánto te cobra por retirar fuera de su red, si tu cuenta tiene marcada la exención del 4×1000 y qué pierdes si la cierras.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Mejor banco para pensionados en Colombia: ninguno puede cobrarte cuota de manejo
El parágrafo del artículo 5 de la Ley 700 de 2001 dice que, por la protección que la Constitución da a la tercera edad, las entidades financieras que manejen cuentas de pensionados “no podrán cobrar cuota de manejo a éstos por la utilización de las mismas”. El texto vigente que consultamos el 19 de octubre de 2026 mantiene ese parágrafo.
La Superintendencia Financiera explica el alcance en su guía sobre el pago de mesadas: la exención cubre la cuota de manejo y nada más. Los demás servicios, como los retiros en cajeros de otras redes, se cobran según el contrato de tu cuenta. Esa guía es de 2012, así que léela como explicación de la norma y confirma las tarifas con tu banco.
Hay otro derecho que puedes exigir en cualquier entidad: cobrar tu mesada cualquier día del mes, en cualquier ventanilla, una vez te la hayan consignado. Lo estableció la Ley 1171 de 2007 al modificar ese mismo artículo.
Dato: si un asesor te presenta la “cuenta de pensión sin cuota de manejo” como ventaja de su banco, pregunta qué más incluye. Esa exención es un derecho de todos los pensionados y no un beneficio exclusivo de esa entidad.
Qué sí cambia de un banco a otro
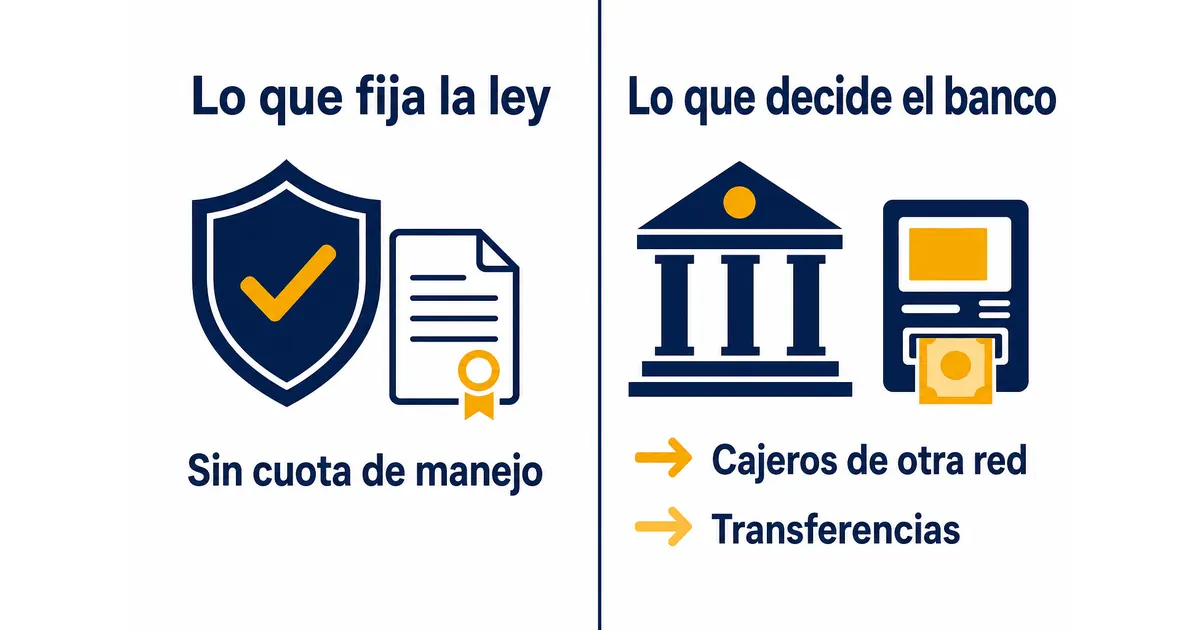
Como la cuota de manejo queda fuera de la comparación, revisa estos cinco puntos antes de abrir o trasladar tu cuenta:
- Convenio con quien te paga. Tu banco debe tener convenio con tu pagador, sea Colpensiones, tu fondo privado u otra entidad. Sin convenio no hay abono en cuenta.
- Presencia donde vives. La ley exige que la entidad tenga sucursal o agencia en la localidad donde se hace el pago. Un banco sin oficina ni cajeros cerca te deja dependiendo del celular.
- Costo de retirar fuera de su red. Es el cobro que más se repite mes a mes.
- Marca del 4×1000. Si la exención no está marcada, el impuesto se cobra sobre plata que ya es tuya.
- Seguro de depósitos. Confirma que la entidad esté inscrita en Fogafín.
El banco tiene que llegar hasta tu pagador y hasta tu barrio
Antes de ilusionarte con una cuenta, confirma que tu pagador la acepta. Colpensiones solo hace el abono en cuenta con entidades que tengan convenio vigente con ella y pide una certificación bancaria de la cuenta nueva, con nombre del banco, titular, número, tipo y estado. Si tu pensión la paga un fondo privado o Fiduprevisora, pregunta lo mismo por su canal.
No tiene que ser un banco. Según el texto vigente de la Ley 700, la mesada puede llegar a la entidad financiera o solidaria que elijas, si la vigila la Superintendencia Financiera o la Superintendencia de la Economía Solidaria. Eso incluye cooperativas de ahorro y crédito y fondos de empleados de categoría plena. Si el banco más cercano te queda a una hora, una cooperativa con agencia en tu pueblo puede servirte mejor.
El procedimiento está en cómo cambiar el banco donde recibes tu pensión. Una regla de ese trámite vale la pena repetirla: no cierres la cuenta anterior hasta que la mesada llegue a la nueva.
Cuánto cuesta sacar tu mesada fuera de la red de tu banco
Los retiros en la red propia suelen ser gratis y, fuera de ella, casi todos los bancos cobran. Con datos de la Superintendencia Financiera con corte al 1 de julio de 2026, La República reportó que en cajeros de otras entidades la mayoría de bancos cobra entre $5.000 y $8.000 por retiro. Son tarifas generales: la de tu cuenta de pensión la fija tu contrato.
Haz la cuenta: si retiras tu mesada en cuatro operaciones al mes en cajeros de otra red, pagas entre $20.000 y $32.000 mensuales, o sea entre $240.000 y $384.000 al año. Esa plata sale de tu mesada sin que nadie te avise.
Si retiras en menos operaciones y solo en cajeros de tu propia red, casi no pagas nada. Por eso mira primero qué cajeros tienes cerca de tu casa y después las promociones.
Dos cuentas, dos exenciones: cómo evitar el 4×1000 sobre tu mesada
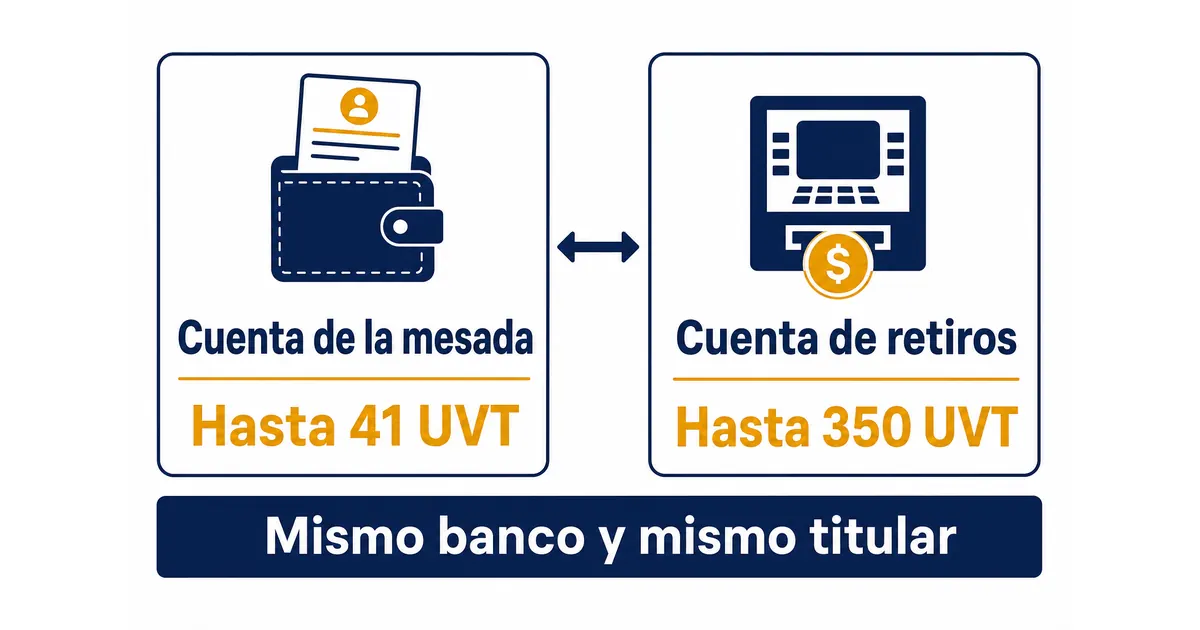
El 4×1000, o Gravamen a los Movimientos Financieros, se cobra sobre retiros y transferencias, pero el artículo 879 del Estatuto Tributario trae exenciones pensadas para quien recibe una mesada. La Superintendencia Financiera las resume así, con topes en UVT (Unidad de Valor Tributario):
- Cuenta de la mesada: exenta mientras la mesada sea de 41 UVT o menos.
- Cuenta de retiros: exenta para retiros que no superen 350 UVT al mes.
Ambas deben ser cuentas de ahorro en el mismo establecimiento y del mismo titular. La exención de 350 UVT exige que tú le indiques a la entidad cuál cuenta será la beneficiada, y la DIAN lo recordó en un concepto de mayo de 2024: aplica a una sola cuenta de ahorros por titular. Sin esa marcación, la entidad no tiene cómo saber a cuál cuenta aplicarle la exención.
Haz una pregunta concreta en tu banco: “¿mi cuenta tiene la marca de exención del GMF?”. Si la respuesta es un “creo que sí”, pide la confirmación por escrito.
La UVT la fija la DIAN cada año, así que los topes en pesos cambian. La página de la Superintendencia con este resumen se actualizó por última vez en 2015; antes de mover plata, confirma el tope vigente en la DIAN.
Dos cuentas de pensión vistas de cerca
| Qué mirar | Bancolombia · Cuenta Pensión | BBVA · Cuenta pensional |
|---|---|---|
| Cuota de manejo | $0 | $0 en la cuenta y en la tarjeta débito (la página indica que depende del tipo de portafolio) |
| Retiros en cajero | Ilimitados y a $0 | Sin costo en cajeros BBVA y en corresponsales bancarios |
| 4×1000 | Exenta hasta 350 UVT si no tienes otra cuenta exenta, o hasta 41 UVT si ya tienes otra | Exención si es tu única cuenta de ahorros y está marcada |
| Lo que debes saber | No recibe débitos automáticos ni giros o remesas | Tasas preferenciales de crédito que se pierden si cancelas la cuenta |
Información de las páginas de cada banco, consultadas el 19 de octubre de 2026. Las condiciones cambian y las define cada entidad: confirma con tu banco antes de abrir o trasladar tu cuenta.
Así se ven esos criterios en dos cuentas, con lo que publica cada banco. Ni es un ranking ni es publicidad: sirve para saber qué leer en la letra de cada cuenta.
Fíjate en los detalles que cambian la decisión. Bancolombia aclara que su cuenta no recibe débitos automáticos ni giros o remesas, así que si pagas servicios con débito automático necesitarás otra cuenta. BBVA ofrece tasas preferenciales de crédito que se pierden si cancelas la cuenta.
Lo que nadie te dice antes de elegir banco
- Cambiar de banco no cambia tu libranza. La cuota se descuenta de tu mesada antes de que llegue a cualquier cuenta, según la Ley 1527 de 2012. Por eso el banco donde cobras no define quién te presta ni a qué tasa. Si buscas crédito, compara en mejores bancos de libranza para pensionados.
- Una tasa preferencial puede amarrarte. Cuando un banco te ofrece mejor tasa de crédito por tener la pensión con él, pregunta qué pasa si cancelas la cuenta.
- Solo tú manejas esa cuenta. La ley dice que la cuenta de la mesada solo puede debitarla su titular, en persona o con una autorización especial, y no admite autorizaciones generales ni que un apoderado la administre. Si un familiar te ayuda con los retiros, pregunta al banco cómo se tramita esa autorización.
- El seguro de depósitos tiene tope. El Seguro de Depósitos de Fogafín garantiza ahorros hasta por $50 millones en las entidades inscritas: bancos, corporaciones financieras, compañías de financiamiento y sociedades especializadas en depósitos y pagos electrónicos. Si tu mesada llega a una cooperativa, pregunta qué seguro respalda tu cuenta.
Ojo: antes de firmar la apertura de una cuenta o de un crédito ligado a ella, pide por escrito qué pierdes si la cierras. Si la respuesta es una tasa más alta en tu crédito, el beneficio ya no es gratis.
Elige por convenio y cercanía, no por promoción
El mejor banco para pensionados en Colombia es el que cumple tres condiciones:
- Convenio: lo tiene con quien te paga la pensión.
- Cercanía: queda cerca o tiene cajeros de su red donde vives.
- Exención marcada: te dejó marcada la exención del 4×1000.
Lo demás, desde un regalo de apertura hasta un rendimiento pequeño, pesa menos.
Si lo que necesitas es plata extra y no una cuenta, calcula tu cuota con el simulador de crédito de libranza y compárala con lo que pagas hoy. En KrediPension te conectamos sin costo con entidades financieras aliadas: puedes iniciar tu solicitud en pocos minutos y recibir respuesta en menos de 48 horas.
Preguntas frecuentes
¿Cuál es el mejor banco para recibir la pensión?
Depende de tu caso. El mejor es el que tiene convenio con quien te paga la pensión, oficina o cajeros cerca de donde vives, retiros sin costo en su red y la exención del 4x1000 marcada. Ninguno puede cobrarte cuota de manejo, así que ese dato no sirve para comparar.
¿Los bancos pueden cobrar cuota de manejo a los pensionados?
No. El parágrafo del artículo 5 de la Ley 700 de 2001 prohíbe a las entidades financieras cobrar cuota de manejo por las cuentas de los pensionados. Esa exención no cubre otros servicios, como retirar en cajeros de otras redes, que se cobran según el contrato de tu cuenta.
¿Puedo recibir mi mesada en una cooperativa?
Sí, si la cooperativa está vigilada por la Superintendencia de la Economía Solidaria o por la Superintendencia Financiera y tiene convenio con quien te paga la pensión. La ley menciona a las cooperativas de ahorro y crédito y a los fondos de empleados de categoría plena.
¿Cómo evito que me cobren el 4x1000 en mi cuenta de pensión?
Pide a tu banco que marque la exención del GMF. La cuenta donde recibes la mesada está exenta si la mesada es de 41 UVT o menos, y la cuenta de retiros hasta 350 UVT al mes. La de 350 UVT aplica a una sola cuenta de ahorros por titular.
¿Qué pasa con mi plata si el banco quiebra?
El Seguro de Depósitos de Fogafín garantiza tus ahorros hasta por $50 millones en las entidades inscritas, que son bancos, corporaciones financieras, compañías de financiamiento y sociedades especializadas en depósitos y pagos electrónicos. Si usas una cooperativa, pregunta qué seguro respalda tu cuenta.