La llamada casi siempre empieza con una buena noticia: un crédito aprobado, un “reajuste pendiente” de tu mesada o un beneficio nuevo para pensionados. Lo que viene después también se repite: una consignación “para liberar el dinero”, una foto de tu cédula o la clave de tu sede electrónica.
Las estafas a pensionados funcionan porque tu mesada es un ingreso fijo y porque la libranza se descuenta sola. Conocer los engaños que más se repiten, y lo que dicen las entidades de cada uno, te pone un paso adelante.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Estafas a pensionados: por qué la mesada es el blanco
Un pensionado recibe un pago fijo cada mes, y un descuento por libranza sale de esa mesada antes de que la plata llegue a su cuenta. Para un estafador eso es oro: un ingreso seguro y alguien que confía en que “la entidad” se encarga de todo.
Por eso la Superintendencia Financiera de Colombia publica alertas de suplantación de forma permanente. En la más reciente de su lista de advertencias, del 10 de septiembre de 2026, recuerda que la Superfinanciera no ofrece tarjetas de crédito, créditos ni ningún otro producto financiero. Si alguien te ofrece un préstamo “de la Superintendencia”, es falso.
Los engaños más comunes contra pensionados
| Engaño | Cómo se presenta | Qué dice la fuente oficial |
|---|---|---|
| Cobro anticipado | Te piden consignar por impuesto, seguro o estudio antes del desembolso | Superfinanciera: no interviene en créditos y alerta sobre cobros previos falsos |
| Llamada de “Colpensiones” | Piden actualizar datos, hacer una transacción o dar tu clave | Colpensiones: nunca pide claves ni transacciones |
| Tramitador | Cobra por agilizar tu pensión o tu sustitución | Colpensiones: trámites gratuitos y sin intermediarios |
| “Libranza de Colpensiones” | Ofrecen crédito o electrodomésticos a nombre de Colpensiones | Colpensiones: no presta ni vende productos |
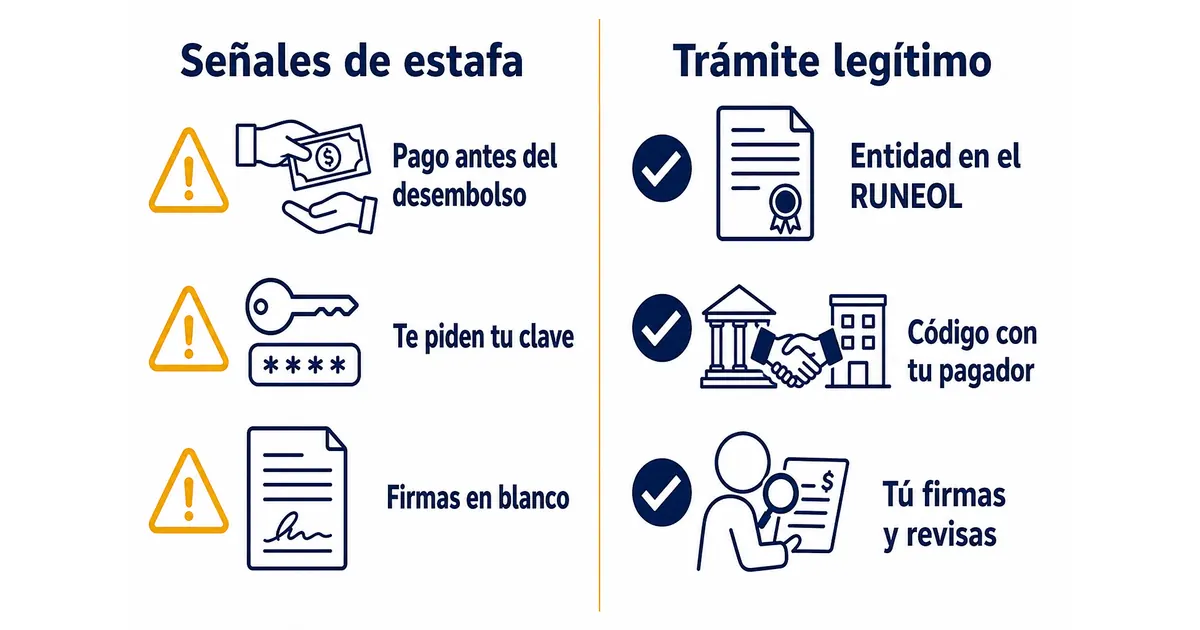
| Entidad sin registro | No aparece en el RUNEOL ni tiene código con tu pagador | Ley 1527 de 2012: el pagador debe verificar el RUNEOL |
Fuentes: Superintendencia Financiera, Colpensiones y Ley 1527 de 2012. Consultado el 2 de noviembre de 2026.
El cobro anticipado para “desembolsar” el crédito
Es la estafa más antigua y la que más se repite. Te aprueban un crédito sin pedir casi nada, y antes del desembolso te piden consignar plata por un supuesto impuesto, un seguro, un “estudio” o para “proteger el crédito”. La Superfinanciera ha publicado varias alertas sobre comunicaciones falsas con su logo que exigen ese pago previo.
La Ley 1527 de 2012 agrega algo útil: en un crédito de libranza, cualquier suma que cobre la entidad sin otra contraprestación cuenta como intereses, aunque la llame honorarios o comisión. Un cobro adelantado “para desembolsar” no tiene cabida en una libranza seria.
La llamada de “Colpensiones” que pide tus datos o tu clave
Colpensiones advierte en un comunicado oficial que nunca pide hacer transacciones ni solicita las claves de sus afiliados o pensionados. Los únicos canales para actualizar tus datos son la sede electrónica en colpensiones.gov.co y los Puntos de Atención Colpensiones (PAC), de forma presencial.
El tramitador que promete agilizar tu pensión o tu sustitución
Según sus recomendaciones de seguridad, Colpensiones no hace trámites a través de intermediarios, no recibe dinero por ninguno de sus trámites y no cobra por los formularios. También pide no entregar formularios con tu firma y tu huella sin diligenciar. Quien te cobra por “mover” tu solicitud está vendiendo algo que es gratis.
La “libranza de Colpensiones” o el electrodoméstico por nómina
Colpensiones no presta plata. Lo dice en su boletín para prepensionados: no realiza préstamos ni créditos de libranza, ni vende productos como electrodomésticos. Si te ofrecen un crédito “de Colpensiones”, quien presta es otra entidad, y tienes que verificarla.
La compra de cartera que termina más cara
La compra de cartera es legal y puede ayudarte a ordenar deudas, pero también se usa para engañar: te prometen una sola cuota más baja y terminas con un plazo mucho más largo o con cobros que nadie te explicó. Antes de firmar, pide el plan de pagos, la tasa en efectivo anual y el valor total que vas a pagar.
La entidad que no existe en ningún registro
Para descontar de tu mesada, una entidad necesita un código de descuento con tu pagador. Colpensiones lo llama Código de Descuento Interno y, según su página de entidades operadoras, para asignarlo exige, entre otros documentos, el registro en el RUNEOL, el Registro Único Nacional de Entidades Operadoras de Libranza creado por la Ley 1527 de 2012.
Cómo verificar una entidad antes de firmar
- Pregunta el nombre completo y el NIT de la entidad que presta. No el del asesor ni el de la oficina, sino el de quien desembolsa.
- Verifica que esté inscrita en el RUNEOL. La ley obliga a tu pagador a comprobar ese registro antes de aplicar cualquier libranza.
- Confirma que tenga código de descuento con tu pagador. Colpensiones, tu fondo privado, el FOPEP o Fiduprevisora solo descuentan a entidades con código asignado.
- No pagues nada antes del desembolso. Ni estudio, ni seguro, ni impuesto. Si te lo piden, detente ahí.
- Lee y firma tú mismo. No firmes documentos en blanco ni entregues formularios firmados sin diligenciar.
- Revisa tu desprendible el mes siguiente. Cualquier descuento que no reconozcas se reclama de inmediato.
Lo que nadie te dice: el estafador muchas veces es alguien de confianza
No todas las estafas llegan por una llamada desconocida. Muchas empiezan con alguien cercano que “te ayuda” con el celular: un vecino, un familiar o un supuesto asesor que pide tu clave de la sede electrónica para descargar el desprendible, o una foto de tu cédula por ambos lados “para adelantar el trámite”.
Con esos datos se pueden pedir créditos a tu nombre o firmar autorizaciones de descuento que no conoces. El FOPEP, por ejemplo, advierte en su página de atención que hay personas que se hacen pasar por sus funcionarios y que sus trámites en sede no tienen cobro.
Ojo: tu clave de Colpensiones, de tu fondo o de tu pagador es solo tuya. Ninguna entidad seria te la va a pedir. Si alguien la necesita “para ayudarte”, siéntate con esa persona y hazlo tú mismo desde tu celular.
Si ya caíste: qué hacer en las primeras horas
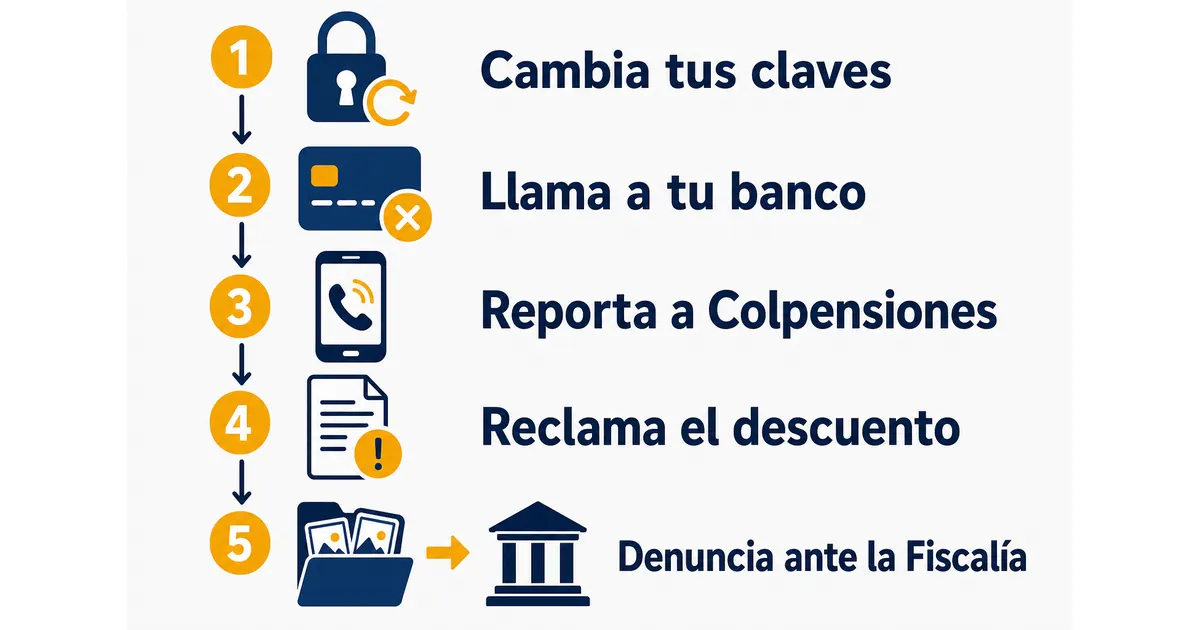
Si entregaste datos, claves o plata, actuar rápido reduce el daño:
- Cambia tus claves de la sede electrónica, del banco y del correo.
- Llama a tu banco para bloquear cuentas o tarjetas si diste esos datos.
- Reporta el caso a Colpensiones en la Línea Anticorrupción, en el 018000 518500, si usaron su nombre o tus datos de pensionado.
- Reclama cualquier descuento que no autorizaste ante tu pagador y ante la entidad que lo cargó.
- Pon la denuncia ante la Fiscalía y guarda capturas de los mensajes, números y comprobantes de consignación.
Si el problema es con una entidad financiera, también puedes quejarte ante la Superfinanciera, que no tramita ni aprueba créditos de nadie.
Qué nunca te va a pedir KrediPension
KrediPension es un conector gratuito: no presta dinero, sino que conecta a pensionados con entidades financieras aliadas que estudian su solicitud. Por eso hay cosas que nunca vamos a pedirte:
- Plata antes, durante o después de la solicitud.
- Tus claves de Colpensiones, de tu fondo o de tu banco.
- Que firmes documentos en blanco.
Para empezar solo necesitas tu cédula y tu último desprendible de pago. Si quieres saber cuánto podrías pedir, simula tu cuota con tu mesada neta. Las entidades aliadas estudian créditos de hasta $150 millones, a plazos de 6 a 144 meses, con respuesta en menos de 48 horas, para pensionados que terminen de pagar antes de los 79 años.
Si te piden plata primero, cuelga
Las estafas a pensionados cambian de cara, pero casi todas comparten una señal: te piden plata, una clave o una firma antes de recibir algo. Ninguna entidad seria trabaja así. Verifica el RUNEOL, confirma el código de descuento con tu pagador y, si tienes dudas sobre un crédito, habla con un asesor antes de firmar.
Preguntas frecuentes
¿Colpensiones presta plata o da créditos de libranza?
No. Colpensiones informa que no realiza préstamos ni créditos de libranza, ni vende productos como electrodomésticos. Si alguien te ofrece un crédito a nombre de Colpensiones, quien presta es otra entidad, y debes verificar su registro en el RUNEOL y su código de descuento con tu pagador.
¿Es normal que me cobren para desembolsar un crédito?
No. Pedir plata antes del desembolso por un impuesto, un seguro o un estudio es la señal más clara de estafa. La Superfinanciera ha alertado varias veces sobre esos cobros, y en una libranza las sumas cobradas sin otra contraprestación cuentan como intereses según la Ley 1527.
¿Cómo sé si una entidad de libranza es legal?
Pide su nombre completo y su NIT, verifica que esté inscrita en el RUNEOL y confirma con tu pagador que tenga código de descuento vigente. Colpensiones exige el RUNEOL para asignar ese código. Si la entidad no aparece en ninguno de los dos, no firmes nada.
¿Qué hago si me descuentan una libranza que no autoricé?
Reclama ante tu pagador para que revise la autorización y ante la entidad que cargó el descuento. Si usaron tus datos sin permiso, pon la denuncia ante la Fiscalía y reporta el caso a Colpensiones en la Línea Anticorrupción, 018000 518500, si eres su pensionado.
¿Colpensiones me puede llamar para pedir mi clave?
No. Colpensiones advierte que nunca pide transacciones ni las claves de sus afiliados o pensionados. Para actualizar tus datos solo usa la sede electrónica en colpensiones.gov.co o los Puntos de Atención Colpensiones. Si recibes una llamada así, cuelga y repórtala en la línea ética.