Estar reportado en DataCrédito o en TransUnion le cierra a mucha gente la puerta del banco. Si recibes una mesada, la historia cambia un poco: en la libranza la cuota sale de tu pensión antes de que te la paguen, y eso hace que la conversación con la entidad sea distinta.
Distinta no quiere decir automática. Los créditos por libranza para reportados existen, pero la entidad igual revisa cuánto te queda libre de la mesada, si tienes embargos y qué edad tendrás al terminar de pagar. Esos tres datos pesan más que el reporte.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Créditos por libranza para reportados: por qué sí existen
En un crédito normal, tú recibes el dinero y decides si pagas la cuota. En la libranza autorizas por escrito a tu entidad pagadora (Colpensiones, tu fondo privado, el FOPEP, Fiduprevisora o la caja que te pague) para que descuente la cuota y se la gire a la entidad que te prestó.
La Ley 1527 de 2012 obliga a la pagadora a girar esas cuotas dentro de los tres días hábiles siguientes al pago de tu mesada, y en el mismo orden en que recibió cada libranza. Para quien presta, el riesgo de que la cuota no llegue es mucho menor que en un crédito de consumo. Por eso hay entidades dispuestas a estudiar a pensionados con reportes negativos.
Cada entidad pone sus propias reglas, y no todas aceptan el mismo perfil. En las entidades financieras aliadas de KrediPension el estudio se centra en tu capacidad de descuento y no se exige carta de no reporte.
Lo que sí revisan aunque estés reportado
El reporte pasa a segundo plano, pero hay filtros que no se saltan:
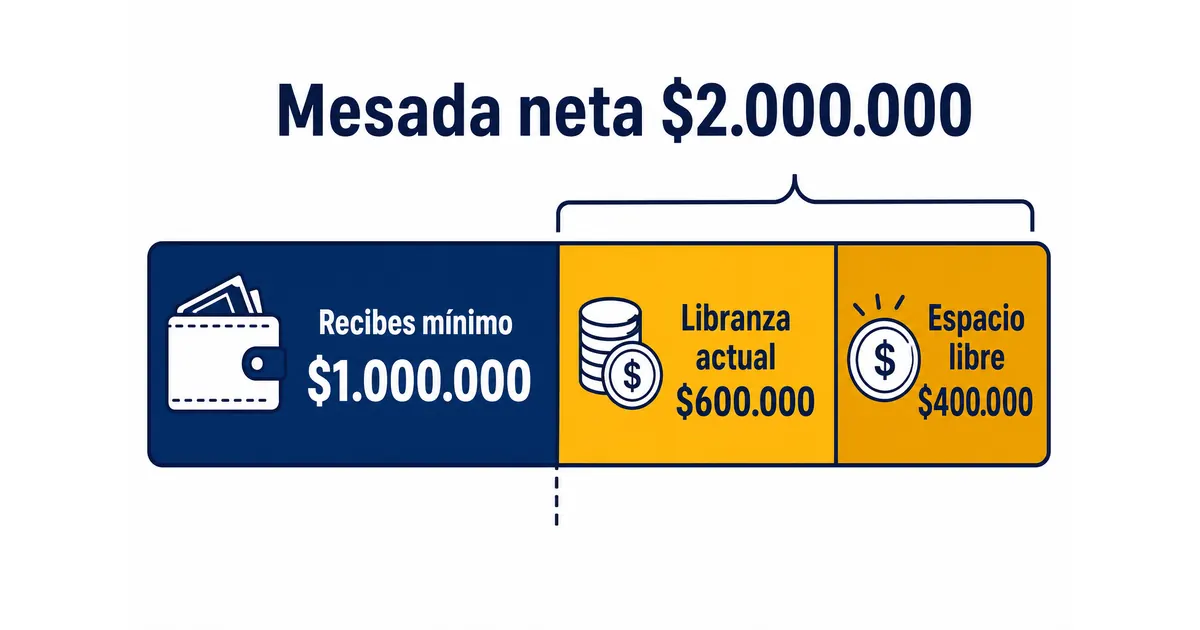
- Tu capacidad de descuento. La ley exige que, después de todas las libranzas, sigas recibiendo al menos el 50 % del neto de tu mesada, después de los descuentos de ley.
- Los embargos activos. Un embargo por alimentos o por una cooperativa también sale de la mesada y reduce el espacio para una cuota nueva.
- Tu edad al final del crédito. En las entidades aliadas de KrediPension el crédito debe terminar antes de que cumplas 79 años, y eso define el plazo máximo.
- Que tu pagaduría tenga convenio con la entidad. Sin código de descuento con tu fondo, la cuota no se puede aplicar por nómina.
Pongamos números. Si tu mesada neta, ya sin salud, es de $2.000.000, debes recibir mínimo $1.000.000. Ese es el tope para todas tus libranzas juntas. Si ya pagas una cuota de $600.000, el espacio libre para un crédito nuevo es de $400.000, estés o no reportado. Antes de pedirlo, revisa cómo calcular tu margen de libranza.
Cuánto dura un reporte negativo en DataCrédito
| Tu situación | Hasta cuándo puede verse el dato negativo |
|---|---|
| Mora de 3 meses, pagada hoy | 6 meses después del pago |
| Mora de 6 meses, pagada hoy | 12 meses después del pago |
| Mora de 2 años o más, pagada hoy | 4 años después del pago (tope) |
| Deuda que nunca se pagó | Se elimina a los 8 años desde la mora |
Ejemplos calculados con el artículo 13 de la Ley 1266 de 2008, modificado por la Ley 2157 de 2021: doble del tiempo de la mora, máximo cuatro años desde el pago; caducidad a los ocho años. Consultado el 1 de noviembre de 2026.
La Ley 2157 de 2021, que modificó la Ley 1266 de 2008, fija las reglas que más te importan si estás reportado:
- Permanencia: el dato negativo dura el doble del tiempo de la mora, máximo cuatro años contados desde que pagas las cuotas vencidas o se extingue la deuda.
- Caducidad: a los ocho años desde que la obligación entró en mora, el dato negativo debe eliminarse, la hayas pagado o no.
- Deudas pequeñas: si la deuda es igual o menor al 15 % de un salario mínimo, solo te pueden reportar después de dos comunicaciones en días distintos, con 20 días calendario entre la última y el reporte.
- Plazo para reportar: la entidad tiene máximo 18 meses después de la mora para reportarte.
Un ejemplo: si estuviste seis meses en mora y pagas hoy, el reporte debería desaparecer a los doce meses. Si quieres revisar tu historial antes de pedir un crédito, sigue la guía para saber si estás reportado en DataCrédito.
Dato: cuando el reporte se retira, tu puntaje también debe actualizarse al mismo tiempo, según el parágrafo 3 del artículo 13 de la Ley 1266 de 2008, modificado por la Ley 2157 de 2021. Si reclamas ante la entidad, tiene 15 días hábiles para responderte, prorrogables por ocho más.
Compra de cartera: usar la libranza para salir del reporte
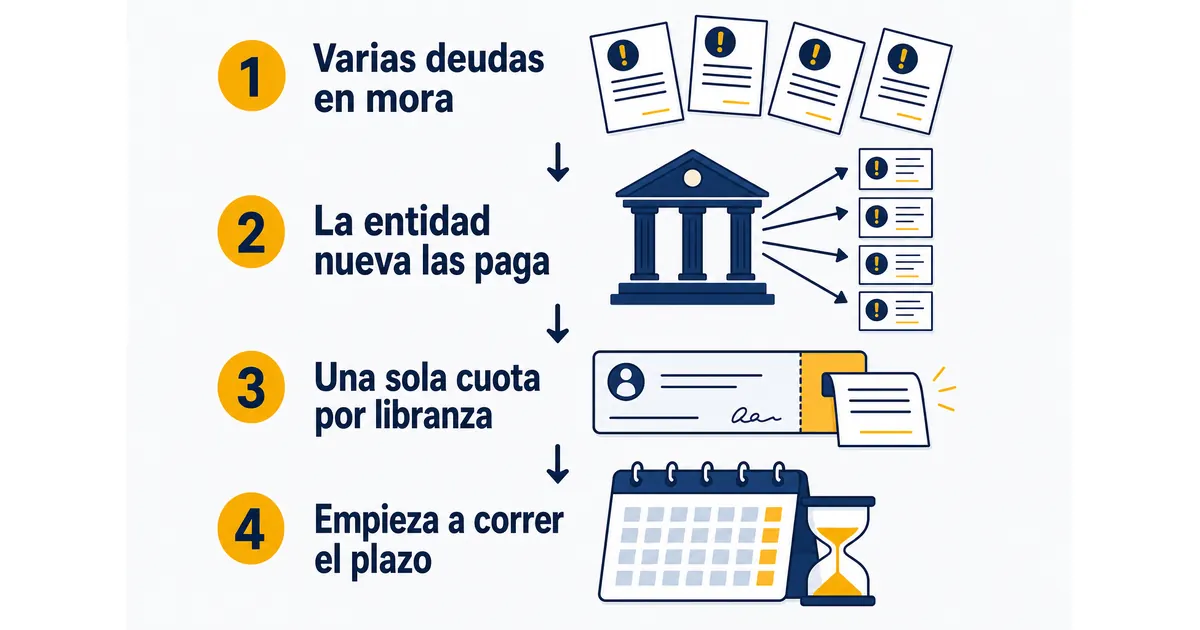
Muchos pensionados reportados no buscan plata nueva: buscan dejar de pagarle a cinco entidades al tiempo. La compra de cartera es un crédito de libranza en el que la entidad nueva paga directamente tus deudas, y tú quedas con una sola cuota que sale de la mesada.
Pagar esas deudas pone a correr el reloj del reporte: desde ese día, el dato negativo dura el doble de la mora, con el tope de cuatro años. Mientras no la pagues, el reporte sigue ahí hasta la caducidad de ocho años.
Lo que tienes que vigilar es que la cuota nueva quepa en tu margen y que el plazo no te deje pagando intereses por demasiados años. Si estás en esa situación, mira las opciones de refinanciación de deudas antes de firmar.
Lo que nadie te dice de la libranza siendo reportado
Las libranzas se aplican por turno. La pagadora debe descontarlas en el orden cronológico en que las recibió, según el artículo 6 de la Ley 1527 de 2012. Si tu margen ya está ocupado, una libranza nueva puede quedar en espera, aunque la entidad te la haya aprobado. El FOPEP, por ejemplo, explica en sus preguntas frecuentes que rechaza una libranza cuando los descuentos superarían el 50 % de la mesada.
El orden también puede cambiar después de firmar. Según el mismo FOPEP, un descuento por nómina deja de aplicarse si entra un embargo y tu capacidad de endeudamiento supera el 50 %. Para un pensionado reportado, con más riesgo de procesos de cobro, esto es lo que más sorprende: la cuota deja de descontarse y, si no la pagas por otra vía, el crédito que iba al día cae en mora.
Ojo: el reporte es el gancho favorito de los estafadores. Si alguien te pide plata por adelantado para “estudiar tu crédito” o “limpiar tu historial”, desconfía. La Ley 1527 de 2012 considera intereses cualquier suma que cobre la entidad operadora sin otra contraprestación, incluso si la llama honorarios o comisión. Verifica que la entidad esté inscrita en el Registro Único Nacional de Entidades Operadoras de Libranza (RUNEOL).
Requisitos y documentos para pedir la libranza
La ley te da derecho a escoger libre y gratuitamente la entidad operadora, y tu pagadora no puede cobrarte por hacer el descuento (artículo 4 de la Ley 1527 de 2012). En KrediPension, la solicitud de un pensionado reportado arranca con dos documentos:
- Cédula de ciudadanía vigente.
- Tu último desprendible de pago de pensión.
No se pide carta de no reporte ni paz y salvos. Si no sabes dónde descargar tu desprendible, revisa la guía de tu pagador: Colpensiones, FOMAG, CASUR o CREMIL. Para la lista completa de condiciones, mira los requisitos del crédito de libranza para pensionados.
Cómo pedirla con KrediPension
KrediPension es un conector gratuito: no presta dinero, te conecta con entidades financieras aliadas que estudian tu caso. Las condiciones de referencia son montos de hasta $150 millones, plazos de 6 a 144 meses y respuesta en menos de 48 horas, para pensionados que terminen de pagar antes de los 79 años. La aprobación, la tasa y el monto los define cada entidad.
Antes de llenar la solicitud, simula tu cuota con tu mesada neta para saber si cabe en tu margen. Si quieres ver cómo funciona el proceso para tu caso, entra a la página de créditos para pensionados reportados.
Tu mesada pesa más que el reporte
Para los créditos por libranza para reportados, la pregunta que decide no es cuánto debes en DataCrédito, sino cuánto te queda libre de la mesada. Calcula tu margen, revisa si tienes embargos y, si ya tienes claro el monto, habla con un asesor con tu cédula y tu último desprendible a la mano.
Preguntas frecuentes
¿Me pueden dar un crédito por libranza si estoy reportado?
Sí, algunas entidades prestan por libranza a pensionados reportados, porque la cuota se descuenta de la mesada antes de que te la paguen. Igual revisan tu capacidad de descuento, los embargos y tu edad al terminar el crédito. Cada entidad tiene su política y la aprobación nunca es automática.
¿Cuánto me pueden descontar de la mesada por libranza?
Después de todas tus libranzas debes seguir recibiendo al menos el 50 % del neto de tu mesada, ya sin los descuentos de ley, según la Ley 1527 de 2012. Si tu mesada neta es de $2.000.000, tus cuotas por libranza no pueden pasar de $1.000.000 en total.
¿Cuánto tiempo dura un reporte negativo en DataCrédito?
El dato negativo dura el doble del tiempo que estuviste en mora, máximo cuatro años contados desde que pagas, según la Ley 2157 de 2021. Si nunca pagas, el reporte debe eliminarse a los ocho años desde que la obligación entró en mora.
¿Qué documentos piden para una libranza si estoy reportado?
En KrediPension la solicitud arranca con dos documentos: tu cédula de ciudadanía vigente y tu último desprendible de pago de pensión. No se pide carta de no reporte ni paz y salvos. La entidad aliada que estudie tu caso puede solicitar información adicional antes de aprobar el crédito.
¿Sirve la compra de cartera para salir del reporte?
Puede ayudar. En la compra de cartera la entidad nueva paga tus deudas y te deja una sola cuota por libranza. Cuando la deuda en mora queda pagada, empieza a correr el plazo de permanencia del reporte: el doble de la mora, con un máximo de cuatro años.