Cuando muere un pensionado, la familia suele hacerse la misma pregunta en la primera semana: ¿quién se queda con la pensión? La pensión no se hereda como una casa o una cuenta de ahorros: no entra en la sucesión ni se reparte por testamento. Pasa a las personas que define la ley, en un orden fijo, y ahí empiezan los conflictos: la esposa con la que ya no vivía, la compañera de los últimos años, los hijos de dos hogares.
¿La pensión se hereda? No como una herencia. Lo que existe es la pensión de sobrevivientes (o la sustitución pensional, si el fallecido ya estaba pensionado), que reciben el cónyuge o compañero permanente y los hijos con derecho; si no los hay, los padres que dependían económicamente del fallecido, y si tampoco, sus hermanos inválidos.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
¿La pensión se hereda? Lo que dice la ley
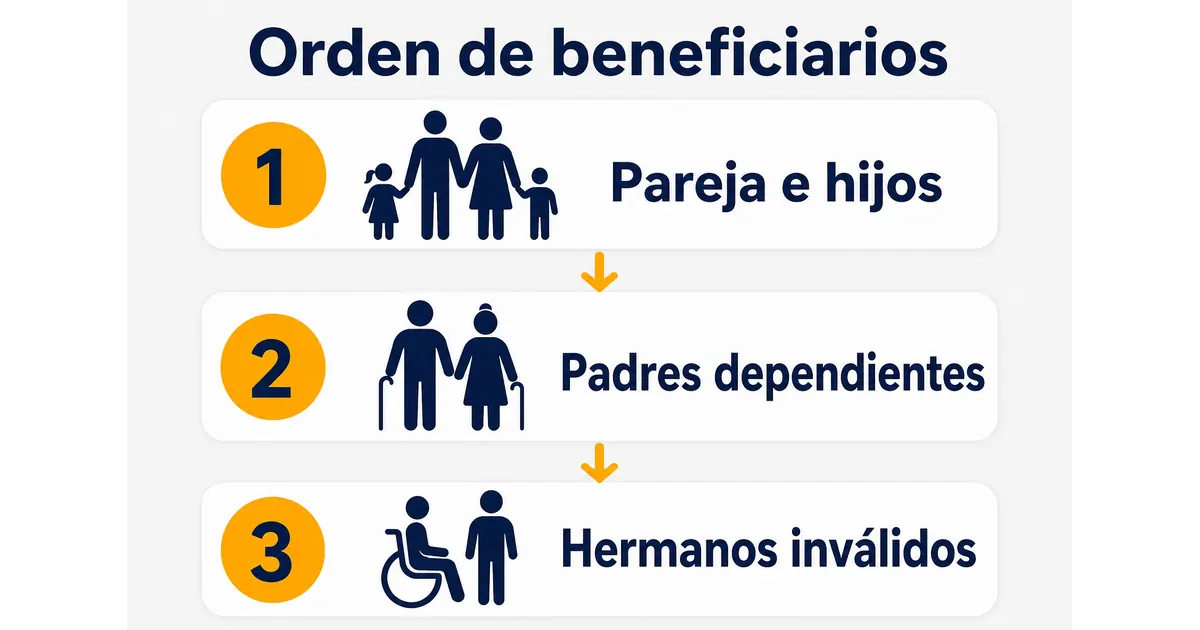
El artículo 13 de la Ley 797 de 2003, que modificó el artículo 47 de la Ley 100 de 1993, fija quiénes son los beneficiarios y en qué orden:
- El cónyuge o compañero permanente y los hijos con derecho. Son el primer grupo y pueden recibir la pensión al mismo tiempo.
- Los padres, solo si no hay nadie del primer grupo y dependían económicamente del fallecido.
- Los hermanos inválidos, solo si no hay nadie de los grupos anteriores y dependían económicamente del fallecido.
Un grupo excluye al siguiente: si hay esposa o hijos con derecho, los padres no reciben nada, aunque dependieran del fallecido. Y nada de esto cambia con un testamento. Las parejas del mismo sexo tienen el mismo derecho, y según el Ministerio de Justicia no se les pueden exigir requisitos distintos a los de las parejas heterosexuales para probar la relación.
Si tienes dudas sobre qué trámite te corresponde, revisa la diferencia entre la sustitución pensional y la pensión de sobrevivientes.
Requisitos para heredar una pensión, según quién la reclama
| Quién la reclama | Requisito principal | Hasta cuándo la recibe |
|---|---|---|
| Cónyuge o compañero permanente de 30 años o más | Cinco años de convivencia con el fallecido | De por vida |
| Cónyuge o compañero permanente menor de 30 años sin hijos con el fallecido | Cinco años de convivencia con el fallecido | Temporal, máximo 20 años |
| Hijos menores de 18 años | Ser hijo del fallecido | Hasta los 18 años |
| Hijos de 18 a 25 años | Estudiar y depender económicamente del fallecido | Hasta los 25 años, mientras estudien |
| Hijos inválidos | Invalidez y dependencia económica | Mientras dure la invalidez |
| Padres | Que no haya pareja ni hijos con derecho; dependencia económica, no necesariamente total | De por vida |
| Hermanos inválidos | Que no haya nadie de los grupos anteriores; dependencia económica | Mientras dure la invalidez |
Fuente: artículo 13 de la Ley 797 de 2003 y Sentencia C-111 de 2006 de la Corte Constitucional. Los regímenes especiales pueden tener reglas propias. Consultado el 19 de octubre de 2026.
Los requisitos cambian según tu relación con el fallecido.
Cuando hay pareja e hijos al mismo tiempo, el Ministerio de Justicia explica que la mesada se divide así: el 50 % para el cónyuge o compañero permanente y el otro 50 % para los hijos, en partes iguales. La pensión, en ningún caso, puede ser inferior al salario mínimo.
Pareja actual o ex pareja: quién se queda con la pensión
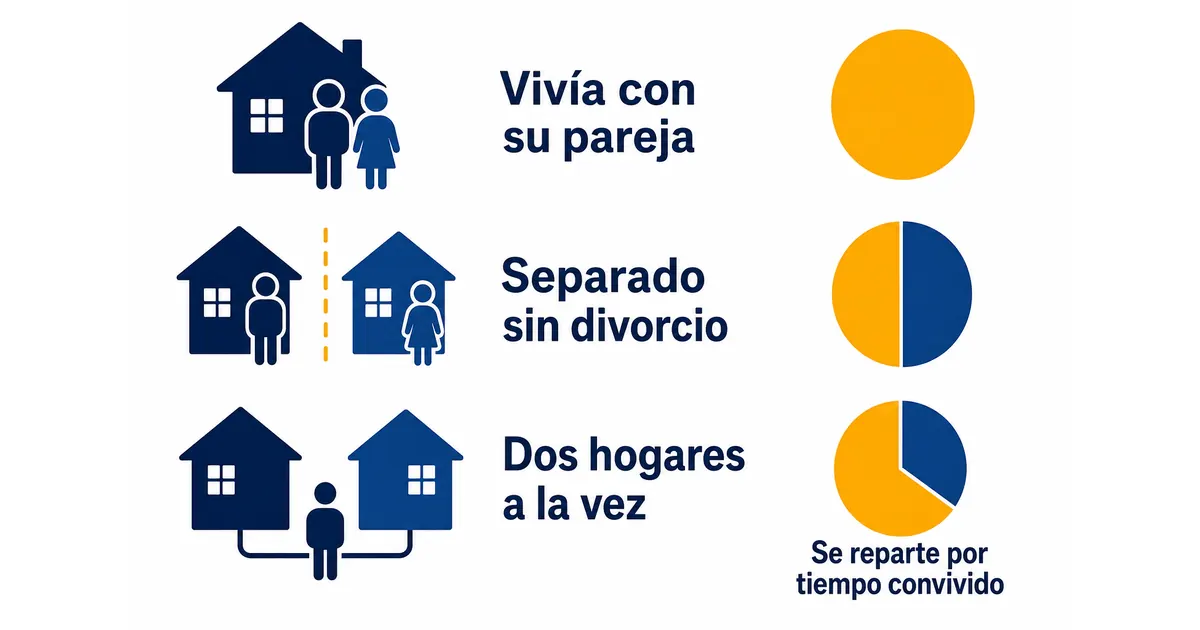
En este punto se concentran la mayoría de las disputas. Estos son los cuatro casos más frecuentes:
1. Vivía con su esposa o compañera hasta el final. Ella es la beneficiaria, siempre que demuestre los cinco años de convivencia antes de la muerte.
2. Estaba separado de hecho, sin divorcio, y vivía con una nueva pareja. La ley reparte la pensión entre las dos. La compañera permanente recibe una cuota parte proporcional al tiempo que convivió con el fallecido, si esa convivencia superó los últimos cinco años antes de la muerte. La otra cuota parte es para la cónyuge con la que seguía vigente la sociedad conyugal; la Corte Constitucional confirmó esa regla en la Sentencia C-336 de 2014. Para la esposa separada, la Corte Suprema ha dicho que los cinco años de convivencia pueden haber ocurrido en cualquier tiempo, siempre que el vínculo matrimonial se mantenga.
3. Tenía dos hogares al mismo tiempo. La ley decía que en la convivencia simultánea de los últimos cinco años la pensión era solo para la esposa o el esposo. La Sentencia C-1035 de 2008 cambió esa lectura: la compañera o compañero permanente también es beneficiario, y la pensión se divide entre los dos en proporción al tiempo de convivencia con el fallecido.
4. Estaba divorciado. La regla del caso 2 protege a la cónyuge con la que existe la sociedad conyugal vigente. Con un divorcio de por medio esa condición cambia, y cada caso depende de las pruebas y de lo que hayan pactado. Aquí conviene la asesoría de un abogado laboralista.
Ojo: la convivencia la tiene que probar quien reclama. Reúne desde el principio lo que la demuestre: testigos, documentos con la misma dirección, la afiliación como beneficiario en salud o fotos de distintos años. Mientras más años cubran, mejor.
En la práctica, el fondo no reparte la pensión por su cuenta cuando dos personas la reclaman: estudia las pruebas de cada una, y muchas veces la disputa termina en un juez. Desde julio de 2026, la Corte Constitucional unificó la exigencia de los cinco años de convivencia sin importar si el fallecido cotizaba o ya estaba pensionado; el detalle está en la guía de la pensión de sobrevivientes.
Los hijos: hasta cuándo reciben la pensión
Tienen derecho los hijos menores de 18 años, los que tienen entre 18 y 25 años y estudian dependiendo económicamente del fallecido, y los hijos inválidos mientras dure la invalidez y la dependencia. Un hijo que cumple 25 años o deja de estudiar pierde el derecho desde ese momento.
Si el niño quedó huérfano y lo cuida un abuelo o un tío, la Sentencia T-378 de 2025 de la Corte Constitucional facilitó el trámite. El fondo no puede exigir la sentencia de designación de guarda ni el registro civil con nota marginal para reconocer la pensión. Basta con acreditar cuatro condiciones:
- Que los padres murieron o no pueden ejercer la patria potestad.
- Que lo cuida un familiar hasta el cuarto grado de consanguinidad.
- Que ese familiar le da cuidado real.
- Que los derechos fundamentales del niño están en riesgo.
El familiar sigue obligado a iniciar el proceso formal de guarda dentro de los cuatro meses siguientes.
Los padres y los hermanos del fallecido
Los padres solo heredan la pensión si el fallecido no dejó pareja ni hijos con derecho, y si dependían económicamente de él. Esa dependencia no tiene que ser total: la Corte Constitucional retiró la exigencia de que fuera “total y absoluta” en la Sentencia C-111 de 2006. Un padre que recibía una pensión pequeña, o que tenía algún ingreso propio, puede tener derecho si no era autosuficiente sin la ayuda del hijo.
Los hermanos inválidos son el último grupo: solo reclaman si no hay pareja, hijos ni padres con derecho, y si dependían económicamente del fallecido.
Lo que nadie te dice sobre heredar una pensión
- El testamento no sirve para la pensión. Puedes dejar tu casa a quien quieras, pero la pensión solo pasa a los beneficiarios que fija la ley.
- Los regímenes especiales tienen reglas propias. Si el fallecido era de la Fuerza Pública o docente, consulta las condiciones con su caja o fondo, o revisa la lista de fondos y cajas que pagan pensiones en Colombia.
- Si el fallecido no alcanzó a cumplir los requisitos, el Ministerio de Justicia explica que los beneficiarios pueden pedir una indemnización sustitutiva en lugar de la pensión.
- Si te niegan la pensión, puedes presentar una reclamación ante el fondo privado, o los recursos de reposición o apelación ante Colpensiones dentro de los 10 días hábiles siguientes. La Personería, la Defensoría del Pueblo y los consultorios jurídicos de las universidades orientan gratis.
Dato: si el fallecido tenía un crédito de libranza activo, la deuda no pasa automáticamente a la pensión que recibes. En la guía de la pensión de sobrevivientes está qué pasa con esa deuda.
Si ya recibes la pensión como beneficiario
Quien recibe una pensión de sobrevivientes o una sustitución pensional también puede pedir un crédito de libranza, con la cuota descontada de su mesada. A través de KrediPension puedes conocer opciones de entidades financieras aliadas con montos de hasta $150 millones, plazos de 6 a 144 meses y edad hasta los 79 años. Para saber cuánto pagarías al mes, simula tu cuota con el valor neto de tu desprendible.
Antes de reclamar, ordena las pruebas
La pensión no se hereda: la reciben quienes la ley señala y pueden probarlo. Si eres pareja, reúne las pruebas de convivencia; si cuidas a un menor, recuerda que la guarda formal ya no es requisito para empezar. Y si necesitas un crédito con la mesada que recibes, habla con un asesor.
Preguntas frecuentes
¿La pensión se puede heredar por testamento?
No. La pensión no entra en la sucesión y el testamento no decide quién la recibe. La ley fija el orden: primero el cónyuge o compañero permanente y los hijos con derecho, después los padres que dependían del fallecido y por último sus hermanos inválidos.
¿Quién tiene derecho a la pensión, la esposa o la compañera?
Depende. Si el fallecido convivía con las dos al mismo tiempo, la Corte Constitucional ordenó dividir la pensión en proporción al tiempo de convivencia. Si estaba separado de hecho de la esposa, la compañera recibe una cuota parte y la esposa con sociedad conyugal vigente, la otra.
¿La ex esposa tiene derecho a la pensión del fallecido?
Si estaban separados de hecho pero no divorciados, puede recibir una cuota parte, siempre que pruebe cinco años de convivencia, que según la Corte Suprema pueden ser de cualquier época. Si hubo divorcio, la situación cambia y conviene revisar el caso con un abogado laboralista.
¿Hasta qué edad reciben los hijos la pensión del padre fallecido?
Los hijos menores la reciben hasta los 18 años. Entre los 18 y los 25 años la conservan si estudian y dependían económicamente del fallecido. Los hijos inválidos la reciben mientras dure la invalidez y la dependencia, sin límite de edad. Al dejar de estudiar se pierde el derecho.
¿Los padres pueden heredar la pensión de un hijo?
Sí, pero solo si el hijo no dejó cónyuge, compañero permanente ni hijos con derecho, y si los padres dependían económicamente de él. La dependencia no tiene que ser total: la Corte Constitucional eliminó esa exigencia en la Sentencia C-111 de 2006.