Pide $20 millones a 60 meses en dos simuladores de libranza distintos y puedes ver una cuota de $494.903 en uno y de $575.359 en el otro. Son $80.456 de diferencia cada mes y más de $4,8 millones al final del crédito, por la misma plata.
Los simuladores de libranza de los bancos sirven para hacerte una idea, pero cada uno usa su propia tasa, sus propios plazos y casi ninguno te muestra el seguro o las comisiones en la cuota. Para compararlos, tienes que ponerlos a jugar con las mismas reglas.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Qué calcula un simulador de libranza y qué deja por fuera
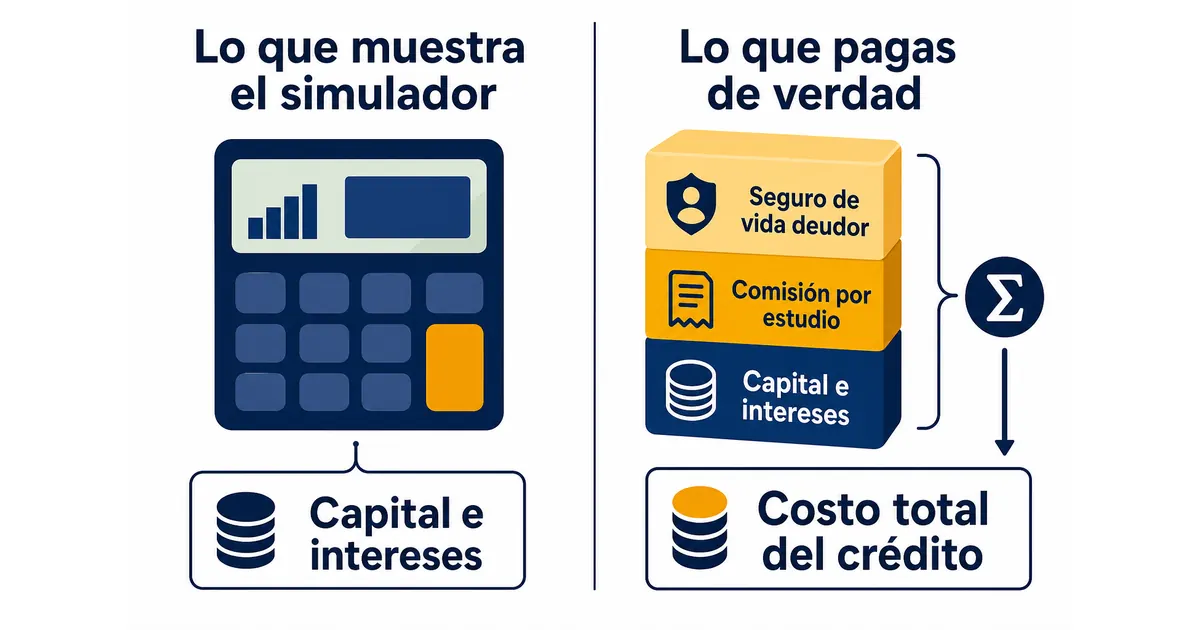
Un simulador de libranza hace una cuenta sencilla: toma el monto, la tasa de interés mensual y el número de cuotas, y calcula una cuota fija que mezcla capital e intereses. Al principio pagas más intereses y al final más capital, pero la cuota no cambia.
Lo que casi nunca aparece en esa cifra:
- El seguro de vida deudor. La mayoría de libranzas lo exigen y se cobra aparte o se suma a la cuota.
- Las comisiones. Algunas entidades cobran una comisión por estudio de crédito que se descuenta del desembolso.
- Tu tope de descuento. El simulador no sabe cuánto te queda libre de la mesada: por ley debes seguir recibiendo al menos el 50 % del neto.
- El convenio con tu pagador. Si la entidad no tiene convenio con quien te paga la pensión, la simulación no te sirve.
La misma plata, cuatro tasas: cuánto cambia la cuota
| Tasa mensual | Equivalente anual | Cuota | Total pagado | Intereses |
|---|---|---|---|---|
| 1,40 % E.M. | 18,16 % E.A. | $494.903 | $29.694.196 | $9.694.196 |
| 1,60 % E.M. | 20,98 % E.A. | $521.014 | $31.260.868 | $11.260.868 |
| 1,75 % E.M. | 23,14 % E.A. | $541.067 | $32.464.032 | $12.464.032 |
| 2,00 % E.M. | 26,82 % E.A. | $575.359 | $34.521.559 | $14.521.559 |
Cálculo propio: crédito de $20.000.000 a 60 cuotas fijas, sin seguro ni comisiones. Ejemplo ilustrativo, no es una oferta.
La tabla muestra cuatro simulaciones de un crédito de $20.000.000 a 60 meses, con la fórmula de cuota fija. Lo único que cambia es la tasa. Entre la tasa más baja y la más alta hay $4.827.363 de diferencia en lo que terminas pagando. Como referencia, el promedio de las tasas de libranza que los bancos reportaron a la Superintendencia Financiera entre mayo y julio de 2026 fue de 18,80 % E.A., equivalente a cerca de 1,45 % E.M., según los datos abiertos de tasas activas. Las tasas que reportó cada banco están en la comparación de mejores bancos de libranza para pensionados.
El plazo pesa tanto como la tasa
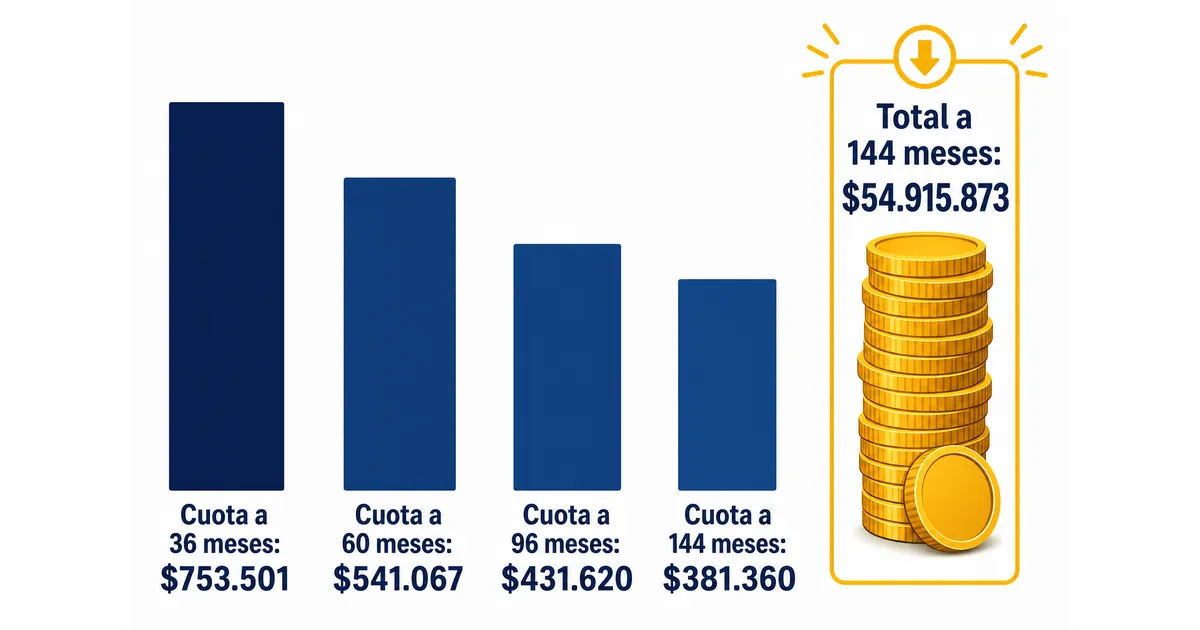
Alargar el plazo baja la cuota, pero sube mucho lo que pagas al final. Con el mismo crédito de $20.000.000 a 1,75 % E.M.:
- 36 meses: cuota de $753.501 y total de $27.126.048.
- 60 meses: cuota de $541.067 y total de $32.464.032.
- 96 meses: cuota de $431.620 y total de $41.435.539.
- 144 meses: cuota de $381.360 y total de $54.915.873.
Pasar de 60 a 144 meses te baja la cuota en $159.707, pero terminas pagando $22.451.841 más. Para un pensionado, el plazo largo tiene sentido cuando la cuota corta no cabe en el margen; si cabe, cada año de menos es plata que se queda en tu bolsillo.
Lo que encuentras en los simuladores de los bancos
| Entidad | Monto | Plazo | Edad | Detalle a revisar |
|---|---|---|---|---|
| Banco Caja Social | 1,5 a 160 SMMLV | 12 a 144 meses | 25 a 79 años | Póliza de vida deudor colectiva, individual o externa |
| Banco Agrario | Desde 1 SMMLV | 6 a 120 meses (pensionados) | 20 a 80 años (pensionados) | Comisión por estudio descontada del desembolso; exige convenio |
| Banco Finandina | Hasta $140 millones (pensionados) | No publicado en la página | No publicado en la página | Buscador de convenios y simulador en línea |
| Bancolombia | Según la línea | Según la línea | Según la línea | Líneas de libranza para pensionados de Protección y del FOPEP |
Fuente: páginas de libranza de cada entidad, consultadas el 1 de noviembre de 2026. Las condiciones cambian; verifícalas en la entidad antes de solicitar. Estas entidades no son aliadas de KrediPension.
Muchos pensionados buscan el simulador de libranza del Banco Popular, del Banco de Bogotá, de Davivienda o de BBVA. Todos funcionan con la misma lógica, y la condición común es que tu pagador tenga convenio con el banco. La tabla resume lo que publican algunas entidades en sus páginas de libranza, consultadas el 1 de noviembre de 2026.
Fíjate en dos cosas. En el Banco Agrario los trámites de libranza llevan una comisión por estudio de crédito que se descuenta del desembolso, así que recibes menos de lo que simulaste. En Banco Finandina hay un buscador para saber si tu pagador tiene convenio antes de simular, y Bancolombia separa sus líneas para pensionados de Protección y del FOPEP. En el Banco Caja Social puedes elegir la póliza de vida deudor colectiva, individual o externa, y el banco publica las tarifas del seguro por millón.
Cómo comparar dos simulaciones sin equivocarte
- Usa el mismo monto y el mismo plazo en todos los simuladores. Si uno te muestra 60 meses y otro 72, no son comparables.
- Pasa todas las tasas a la misma unidad. Una tasa de 1,75 % E.M. equivale a 23,14 % E.A.; compara siempre E.A. contra E.A.
- Suma el seguro y las comisiones a la cuota. Pide el valor del seguro de vida deudor y pregunta si hay comisión por estudio de crédito.
- Multiplica la cuota total por el número de meses. Ese es el costo real del crédito, y es el número que debes comparar.
- Revisa que la cuota quepa en tu margen. Después de todas las libranzas debes seguir recibiendo al menos el 50 % del neto de tu mesada.
- Confirma el convenio con tu pagador. Colpensiones, tu fondo privado, el FOPEP o la caja que te pague deben tener convenio con la entidad.
Lo que nadie te dice de la cuota simulada
La tasa del simulador casi siempre es una tasa “desde”. La tasa que te aprueban depende de tu edad, tu plazo, tu mesada y la política de riesgo de cada entidad, así que la cuota final puede quedar por encima de lo que simulaste. El Banco Agrario, por ejemplo, aclara que sus tasas varían según las políticas de riesgo, el monto aprobado y el plazo.
Hay un detalle legal que te protege. La Ley 1527 de 2012 dice que la tasa de un crédito de libranza nunca puede superar la tasa máxima legal, y que las sumas que cobre la entidad sin otra contraprestación cuentan como intereses aunque se llamen honorarios o comisiones. Esa misma ley obliga a la entidad a dejarte un extracto periódico con el detalle de tu crédito.
Ojo: una simulación no es una aprobación. Si alguien te pide plata por adelantado para “asegurar” la tasa que viste en un simulador, no la entregues: la libranza se paga con descuentos de tu mesada, no con consignaciones previas.
Simula tu cuota con KrediPension
El simulador de crédito de libranza de KrediPension usa una tasa de referencia de 1,75 % E.M., dentro de un rango de 1,65 % a 2,0 % E.M. que manejan las entidades financieras aliadas. Te muestra la cuota aproximada para montos de hasta $150 millones y plazos de 6 a 144 meses. La tasa y las condiciones definitivas las fija cada entidad según tu perfil.
Si la cuota te cuadra, mandas la solicitud y en menos de 48 horas te responden. No pagas nada, y aplica si terminas de pagar antes de los 79 años. Antes de pedir el monto, revisa también tu margen de libranza.
Compara cuotas completas, no tasas sueltas
Los simuladores de libranza te ahorran tiempo si los usas con las mismas reglas: igual monto, igual plazo, tasa en E.A. y el seguro sumado a la cuota. Con esos cuatro datos, la oferta más barata se ve sola. Si ya tienes tu simulación, habla con un asesor con tu último desprendible a la mano.
Preguntas frecuentes
¿Qué tan exacto es un simulador de crédito de libranza?
Te da una cuota aproximada con la tasa de referencia de cada entidad. La cuota final puede cambiar porque la tasa aprobada depende de tu edad, plazo, mesada y política de riesgo, y porque el seguro de vida deudor y algunas comisiones no siempre aparecen en la simulación.
¿Cómo comparo simuladores de libranza de distintos bancos?
Usa el mismo monto y el mismo plazo en todos, pasa las tasas a efectivo anual, suma el seguro y las comisiones a la cuota y multiplica la cuota total por el número de meses. Gana la oferta con el menor costo total que quepa en tu margen.
¿Por qué el simulador de mi banco no me deja continuar?
Lo más común es que tu pagador no tenga convenio de libranza con ese banco. Sin convenio, la cuota no se puede descontar de tu mesada. Revisa con la entidad o con tu fondo qué bancos tienen convenio antes de seguir simulando en ese sitio.
¿Conviene más un plazo largo o uno corto?
El plazo largo baja la cuota pero sube mucho el total. Con $20.000.000 a 1,75 % E.M., pagas $32.464.032 a 60 meses y $54.915.873 a 144 meses. Si la cuota corta cabe en tu margen, normalmente te sale más barato el plazo corto.
¿El simulador de KrediPension es una oferta de crédito?
No. Es una simulación con una tasa de referencia de 1,75 % E.M. para que conozcas una cuota aproximada. KrediPension te conecta con entidades financieras aliadas, y cada una define la tasa, el monto y la aprobación según tu perfil de pensionado.