Casi todos los bancos dicen tener la mejor tasa de libranza. Para comprobarlo sirve más lo que cada entidad le reporta a la Superintendencia Financiera que su publicidad: la tasa que de verdad cobró en los créditos que desembolsó.
Con esos reportes, publicados como datos abiertos, revisamos 210.467 créditos de libranza desembolsados entre mayo y julio de 2026. Entre los bancos con más operaciones, la distancia entre la tasa promedio más baja y la más alta fue de 7,9 puntos, y el banco más grande no fue el más barato.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Las tasas de libranza que reportaron los bancos en 2026
| Banco | Tasa promedio de libranza (E.A.) | Créditos desembolsados | Rango reportado (E.A.) |
|---|---|---|---|
| Banagrario | 15,97 % | 11.651 | 6,93 – 26,20 % |
| Banco Pichincha | 16,49 % | 8.263 | 14,03 – 21,99 % |
| AV Villas | 16,63 % | 7.552 | 10,75 – 28,78 % |
| BBVA Colombia | 18,24 % | 14.631 | 12,17 – 28,77 % |
| Banco Caja Social | 18,27 % | 11.957 | 13,70 – 28,05 % |
| Banco Popular | 18,35 % | 20.956 | 15,39 – 23,87 % |
| Banco de Occidente | 18,43 % | 9.156 | 2,18 – 26,38 % |
| Banco GNB Sudameris | 19,31 % | 21.113 | 9,38 – 28,32 % |
| Banco de Bogotá | 19,55 % | 17.570 | 10,03 – 28,46 % |
| Banco Unión | 19,66 % | 1.573 | 16,77 – 24,46 % |
| Bancien | 20,65 % | 12.613 | 10,03 – 24,31 % |
| Bancolombia | 20,89 % | 17.596 | 2,38 – 28,77 % |
| Banco Davivienda | 21,00 % | 28.843 | 9,77 – 28,77 % |
| Banco Serfinanza | 23,87 % | 4.434 | 15,25 – 28,78 % |
Fuente: Superintendencia Financiera de Colombia, conjunto de datos abiertos “Tasas de interés activas por tipo de crédito” (producto “Libranza otros”), cortes semanales del 1 de mayo al 31 de julio de 2026. Tasa promedio ponderada por monto desembolsado. Incluye bancos con más de 1.500 créditos en el periodo. Agrupa libranzas de empleados y de pensionados. Consulta: 13 de octubre de 2026.
La tabla muestra la tasa efectiva anual promedio de los créditos de libranza que cada banco desembolsó entre el 1 de mayo y el 31 de julio de 2026, ponderada por el monto prestado. Incluye solo bancos con más de 1.500 créditos en ese periodo, para que el promedio no dependa de un puñado de operaciones. Los datos salen del reporte de tasas de interés activas de la Superintendencia Financiera en datos abiertos.
El promedio de todo el mercado fue de 18,80 % E.A., sobre $8,61 billones desembolsados. Tres bancos quedaron por debajo del 17 %: Banagrario (15,97 %), Banco Pichincha (16,49 %) y AV Villas (16,63 %). En el otro extremo, Bancolombia (20,89 %), Davivienda (21,00 %) y Banco Serfinanza (23,87 %) reportaron los promedios más altos de la lista, aunque Davivienda fue el banco que más créditos de libranza desembolsó: 28.843.
Para ver lo que esa diferencia significa en pesos, toma un crédito de $30.000.000 a 96 meses con cuota fija:
- A 15,97 % E.A., el promedio de Banagrario, la cuota sería de $536.766 y pagarías $51.529.522 en total.
- A 21,00 % E.A., el promedio de Davivienda, la cuota subiría a $613.975 y el total a $58.941.586.
Son $77.209 más cada mes y $7.412.064 al final del crédito, por el mismo monto y el mismo plazo. Es un cálculo de ejemplo con promedios: tu tasa real la define cada entidad después del estudio.
Compañías de financiamiento y cooperativas también prestan por libranza
| Entidad | Tipo | Tasa promedio de libranza (E.A.) | Créditos desembolsados |
|---|---|---|---|
| JFK Cooperativa Financiera | Cooperativa financiera | 17,04 % | 1.564 |
| Confiar | Cooperativa financiera | 17,58 % | 2.096 |
| Cotrafa | Cooperativa financiera | 17,90 % | 4.130 |
| IRIS C.F. | Compañía de financiamiento | 18,06 % | 2.702 |
| Coltefinanciera | Compañía de financiamiento | 21,26 % | 1.524 |
| KOA Compañía de Financiamiento | Compañía de financiamiento | 21,72 % | 7.232 |
| Financiera Juriscoop C.F. | Compañía de financiamiento | 23,46 % | 1.982 |
Misma fuente y periodo que la tabla anterior. Entidades no bancarias con más de 1.500 créditos de libranza entre mayo y julio de 2026.
Los bancos no son los únicos que prestan por libranza. Varias cooperativas financieras y compañías de financiamiento vigiladas por la Superintendencia también reportan estos créditos, y algunas quedaron por debajo del promedio del mercado: JFK Cooperativa Financiera (17,04 %), Confiar (17,58 %) y Cotrafa (17,90 %).
Muchas de estas entidades tienen una presencia sobre todo regional y trabajan con pagadurías específicas. Antes de descartarlas, pregunta si atienden pensionados de tu fondo: una cooperativa con convenio puede ofrecerte mejores condiciones que un banco grande sin él.
Por qué el promedio no es la tasa que te van a dar
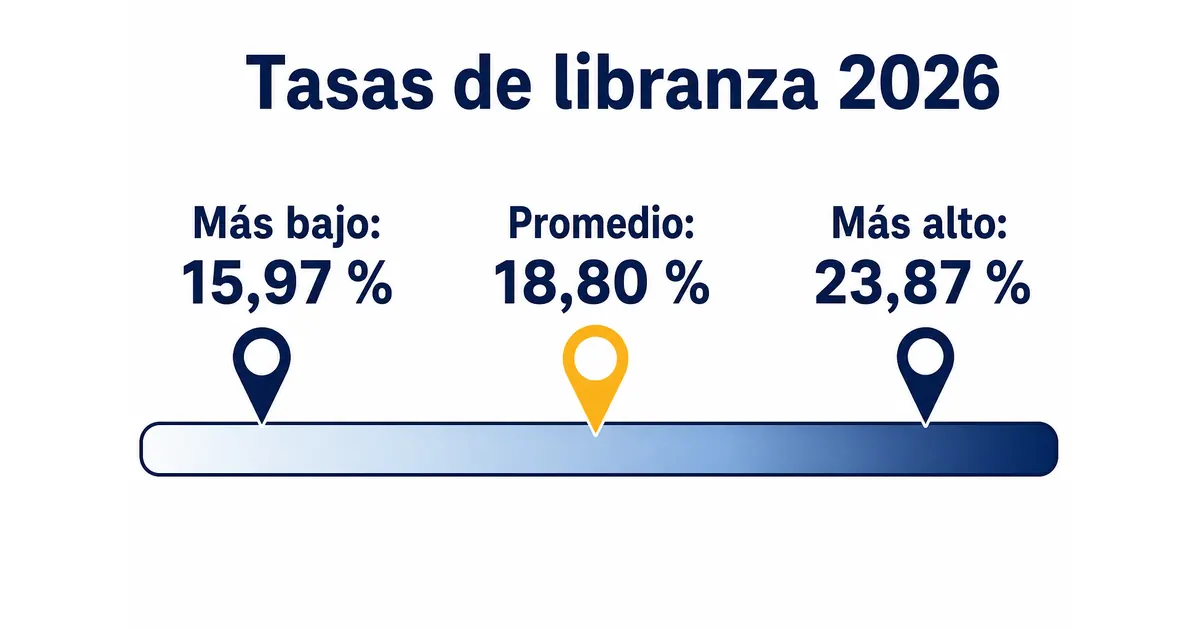
El promedio sirve para comparar entidades, pero tu tasa puede quedar lejos de él. Dentro de un mismo banco, las libranzas del trimestre se otorgaron en rangos muy amplios: Davivienda reportó tasas entre 9,77 % y 28,77 % E.A., y Banco de Bogotá entre 10,03 % y 28,46 % E.A.
Esa diferencia depende sobre todo de:
- Quién te paga la mesada. La entidad evalúa qué tan confiable es el pagador que hará el descuento, así que el mismo banco puede ofrecer tasas distintas según tu fondo o pagaduría.
- El monto y el plazo que pidas, porque cambian el riesgo que asume la entidad.
- Tu historial en centrales de riesgo, sobre todo si tienes reportes recientes.
- Si eres pensionado o empleado. La Superintendencia agrupa las libranzas de empleados y pensionados en el mismo producto, así que el promedio mezcla ambos perfiles.
Dato: cuando una entidad anuncie una tasa “desde”, pregunta cuál sería la tuya. El “desde” suele ser el extremo bajo del rango, no lo que paga la mayoría.
Qué comparar aparte de la tasa
La tasa pesa mucho, pero dos ofertas con la misma tasa pueden costar distinto. Pide la oferta por escrito y revisa:
- La tasa en E.A. y en E.M. Una tasa de 1,5 % E.M. equivale a 19,56 % E.A. Compara siempre en la misma unidad.
- El plazo máximo y la edad límite para terminar de pagar.
- El seguro de vida deudor, que suele sumarse a la cuota.
- La política frente a reportes en centrales de riesgo.
- El valor total a pagar, con intereses y seguros incluidos.
- El pago anticipado. La Ley 1555 de 2012 te permite pagar antes de tiempo sin penalización cuando el saldo no supera 880 salarios mínimos.
Si todavía dudas entre libranza y otros créditos, en libranza, libre inversión o tarjeta: cuál conviene comparamos el costo de cada uno con cifras.
Cómo verificar que tu pagaduría tiene convenio
Una tasa baja no sirve de nada si la entidad no puede descontar la cuota de tu mesada. La libranza funciona porque tu pagaduría le gira la cuota directamente a la entidad, y eso solo pasa cuando las dos tienen convenio. La Ley 1527 de 2012 también pone un límite a ese descuento: después de los descuentos de ley, debes recibir al menos el 50 % del neto de tu mesada.
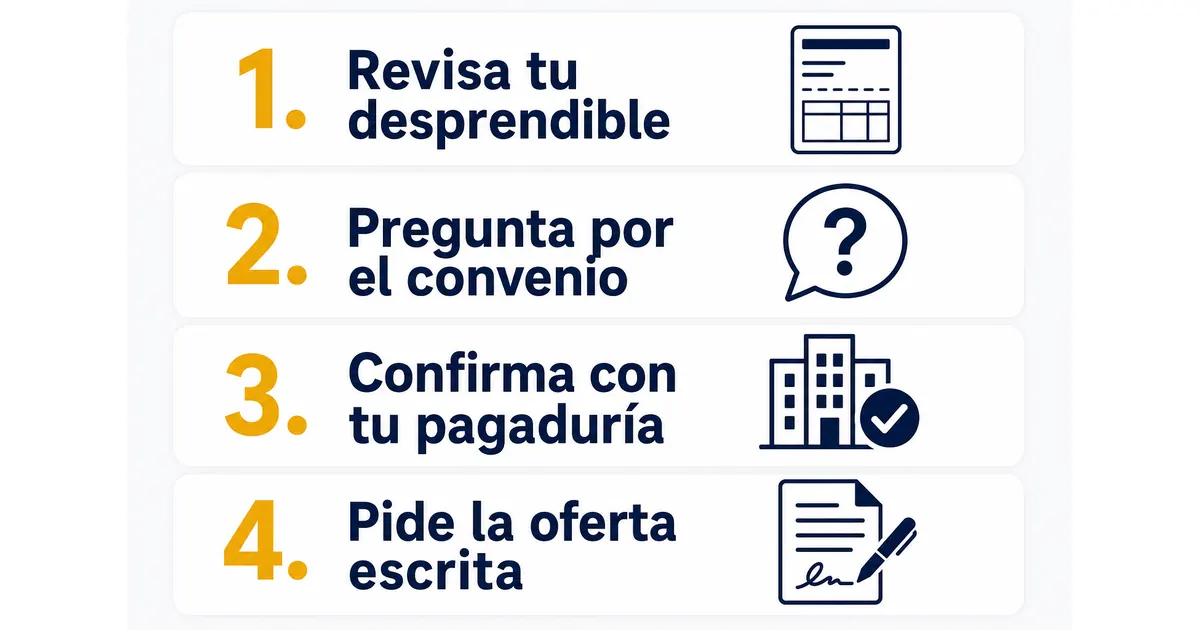
Antes de entregar documentos, haz esta verificación:
- Revisa tu desprendible para saber exactamente quién te paga la mesada.
- Pregunta por el convenio a la entidad que te ofrece el crédito.
- Confirma con tu pagaduría que esa entidad está habilitada para descontar.
- Pide la oferta escrita con tasa, plazo, seguros y valor total.
Lo que nadie te dice al comparar libranzas
Muchas ofertas de libranza no llegan del banco, sino de asesores comerciales o intermediarios que cobran una comisión por cada crédito. No es ilegal, pero conviene saber quién te está hablando. KrediPension, por ejemplo, es un conector: no presta dinero, estudia tu perfil sin costo y te conecta con entidades financieras aliadas.
Lo que sí debes verificar es quién te presta al final. Los bancos, cooperativas financieras y compañías de financiamiento de las tablas están vigilados por la Superintendencia Financiera. Si la oferta viene de una entidad que no aparece en ese grupo, verifica que esté inscrita como operadora de libranza: el Decreto 1008 de 2020 obliga a los operadores a registrarse en el RUNEOL, que administran las cámaras de comercio, y a renovar ese registro cada año.
Ojo: nunca firmes una libranza en blanco ni entregues tu desprendible a alguien que no te dé el nombre exacto de la entidad que va a prestar. Si ya tienes una libranza cara, una compra de cartera con otra entidad puede bajar tu tasa sin pagar multa por cancelar la anterior.
Cómo consultar tú mismo la tasa de cada banco
Los datos de este artículo son públicos y se actualizan cada semana. Para revisarlos con fecha más reciente:
- Entra al tablero de tasas y desembolsos por modalidad de crédito de la Superintendencia Financiera.
- Abre la pestaña del comparador y elige el tipo de crédito de consumo.
- Selecciona el producto de libranza y la fecha de corte que te interesa.
- Compara la tasa promedio de las entidades que te hicieron una oferta.
Si prefieres trabajar con los números, la pestaña de datos abiertos lleva al mismo conjunto de datos que usamos para las tablas.
Compara con datos antes de firmar
Para un pensionado, el mejor banco de libranza es el que cobra menos en total, tiene convenio con tu pagaduría y pone la oferta por escrito. Casi nunca coincide con el más conocido, y los promedios de la Superintendencia te sirven para negociar.
Puedes simular tu cuota de libranza con distintas tasas, y si quieres que comparemos por ti, en KrediPension estudiamos tu caso sin costo: inicia tu solicitud y recibe respuesta en menos de 48 horas.
Preguntas frecuentes
¿Cuál es el mejor banco de libranza para pensionados en 2026?
Depende de tu pagaduría y tu perfil. Según los reportes a la Superintendencia Financiera entre mayo y julio de 2026, Banagrario, Banco Pichincha y AV Villas tuvieron las tasas promedio de libranza más bajas entre los bancos con más créditos, todas por debajo de 17 % E.A.
¿Cuál es la tasa promedio de un crédito de libranza en Colombia?
Entre mayo y julio de 2026, la tasa promedio ponderada de los créditos de libranza reportados a la Superintendencia Financiera fue de 18,80 % efectivo anual. Ese promedio incluye empleados y pensionados, así que tu tasa puede quedar por encima o por debajo según tu perfil.
¿Puedo sacar una libranza con un banco distinto al que me paga la mesada?
Sí. Lo que importa no es dónde recibes la mesada, sino que la entidad que presta tenga convenio con tu pagaduría o fondo de pensiones. Sin ese convenio no puede descontar la cuota, aunque tengas cuenta en otro banco o ninguna cuenta bancaria.
¿Los bancos dan libranza a pensionados reportados en centrales de riesgo?
Algunas entidades sí, porque la cuota se descuenta directamente de la mesada y eso reduce su riesgo. La decisión depende de cada entidad y del tipo de reporte. Un reporte reciente o una mora alta suelen subir la tasa ofrecida o reducir el monto aprobado.
¿Cómo sé si la entidad que me ofrece una libranza es confiable?
Verifica que esté vigilada por la Superintendencia Financiera o, si no es entidad financiera, que esté inscrita como operadora de libranza en el RUNEOL. Pide siempre el nombre exacto de la entidad que presta y la oferta por escrito antes de entregar documentos.