Tres créditos pueden resolver la misma necesidad de plata y costarte cifras muy distintas. Para un pensionado, la diferencia no está solo en la tasa: está en quién controla el pago de la cuota y en cuánto de tu mesada queda libre cuando ya tienes varias deudas al mismo tiempo.
Con las tasas vigentes en octubre de 2026, un préstamo de $10.000.000 a 48 meses puede costarte $1.162.171 más con una tarjeta que cobre la tasa máxima legal que con una libranza a tasa de referencia. Esa brecha no es suerte: sale de las reglas que la ley fija para cada producto. Si las conoces, eliges tú y no el primer asesor que te llame.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Libranza, libre inversión o tarjeta: quién paga la cuota cambia todo
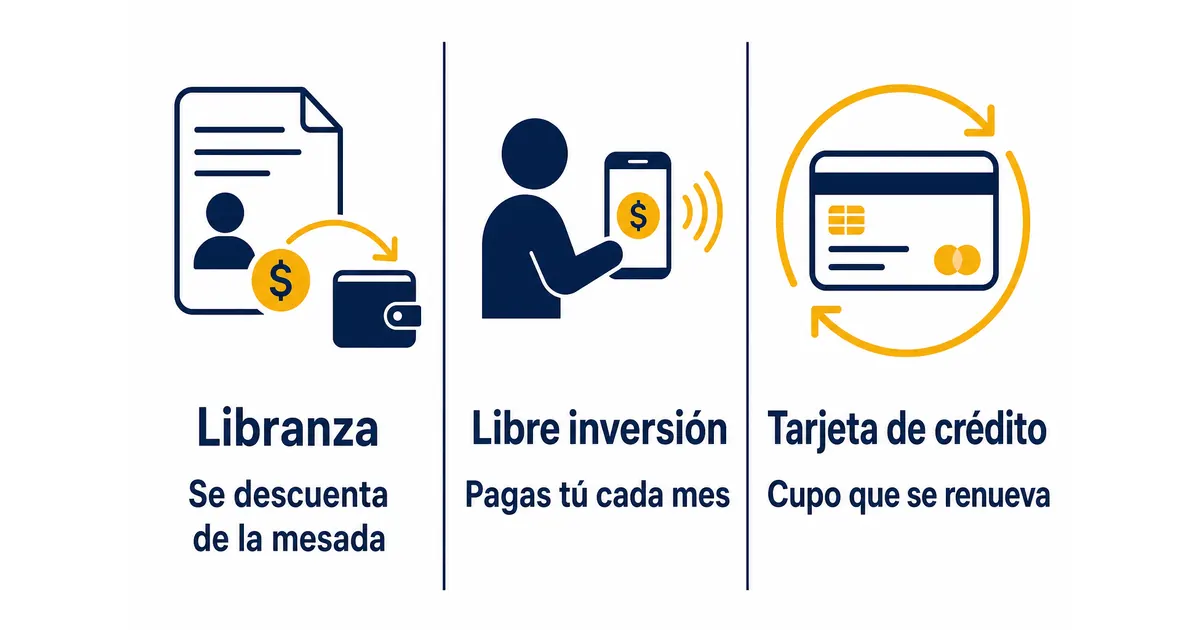
| Producto | Cómo se paga | Límite sobre tu mesada | Si te atrasas |
|---|---|---|---|
| Libranza | Descuento automático de la mesada, por la pagaduría | Debe dejarte al menos el 50 % del neto (Ley 1527) | Si el descuento se suspende, la deuda sigue y la pagas directo |
| Libre inversión | Cuota mensual que pagas tú | Ninguno por ley: depende de tu presupuesto | Reporte negativo tras aviso previo de 20 días |
| Tarjeta de crédito | Pago mínimo o total cada mes, a tu elección | Ninguno por ley: depende de tu presupuesto | Intereses sobre el saldo y reporte negativo |
Las tres modalidades están limitadas por la tasa de usura que certifica cada mes la Superintendencia Financiera. La tasa final la fija cada entidad según tu perfil.
La libranza es un crédito que se paga solo: autorizas a tu fondo de pensiones o entidad pagadora para que descuente la cuota de tu mesada antes de que llegue a tu cuenta. La Ley 1527 de 2012 regula esa autorización y le pone un límite: el descuento no puede dejarte con menos del 50 % del neto de tu mesada. Como la entidad cobra directo de la pagaduría, corre menos riesgo, y eso suele reflejarse en una tasa más baja y en plazos más largos.
El crédito de libre inversión te entrega el dinero y tú pagas la cuota cada mes, por transferencia o con débito automático desde tu cuenta. No compromete por ley una parte fija de la mesada, pero si te atrasas, el atraso es tuyo y la entidad puede reportarte a centrales de riesgo.
La tarjeta de crédito es un cupo que se renueva: lo usas, pagas y vuelves a tener cupo disponible. Es la opción más flexible y también la más cara cuando pagas solo el mínimo, porque los intereses corren sobre todo el saldo que dejas pendiente.
Cuánto cuesta el mismo préstamo en cada producto
Las tasas cambian según la entidad y tu perfil, pero hay un techo que nadie puede pasar: la tasa de usura. La Superintendencia Financiera certificó para octubre de 2026 un interés bancario corriente de 19,06 % E.A. para crédito de consumo y ordinario, lo que deja la tasa de usura en 28,59 % E.A. Ninguna libranza, libre inversión o tarjeta puede cobrarte más que eso durante ese mes.
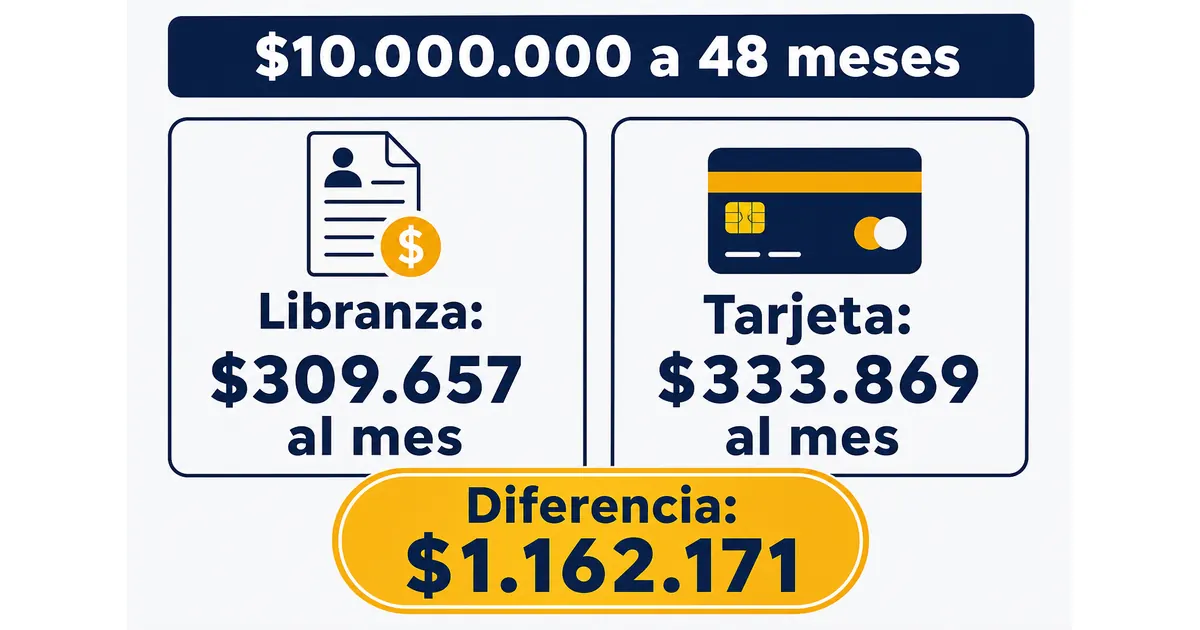
Para ver qué significa en pesos, toma un préstamo de $10.000.000 a 48 meses con cuota fija:
- Con libranza a 1,75 % E.M. (23,14 % E.A.), la tasa de referencia que usa nuestro simulador, la cuota es de $309.657 y al final pagas $14.863.534.
- Con tarjeta de crédito a la tasa máxima legal de 28,59 % E.A. (unos 2,12 % E.M.), la cuota sube a $333.869 y el total llega a $16.025.705.
La diferencia es de $24.212 al mes y de $1.162.171 en todo el crédito. La libre inversión queda normalmente en un punto intermedio, según tu historial y la entidad. Son cálculos de ejemplo: la tasa real te la define cada entidad después del estudio de crédito.
Dato: la tasa de usura se certifica cada mes. Si una oferta te parece alta, compárala con el certificado vigente de la Superintendencia Financiera antes de firmar.
Cuándo conviene cada uno según lo que necesitas
Antes de comparar tasas, responde dos cosas: para qué es la plata y en cuánto tiempo la puedes devolver.
- Libranza: para montos altos con un uso claro, como pagar una deuda más cara, arreglar la casa o cubrir un tratamiento médico. Las entidades financieras aliadas de KrediPension prestan hasta $150 millones, con plazos de 6 a 144 meses y a pensionados de hasta 79 años, siempre sujeto a estudio de crédito.
- Libre inversión: para cuando no quieres comprometer tu mesada por varios años, o cuando tu pagaduría no tiene convenio con la entidad que te ofrece la mejor tasa.
- Tarjeta de crédito: para gastos pequeños o imprevistos que puedes pagar en una sola cuota. Usada como préstamo a varios años, es la más cara de las tres.
Si dudas entre las dos primeras, en diferencia entre crédito de libranza y libre inversión comparamos esas dos modalidades con más detalle.
El tope del 50 % no cuenta tu tarjeta ni tu libre inversión
El artículo 3 de la Ley 1527 de 2012 protege una parte de tu mesada: después de los descuentos de ley, como el aporte a salud, la libranza no puede dejarte con menos del 50 % del neto. Si tu mesada neta es de $1.800.000, tus cuotas de libranza juntas no pueden dejarte con menos de $900.000.
Esa protección solo mira los descuentos de libranza. La cuota de una libre inversión o el pago de una tarjeta salen de lo que ya recibiste, así que la ley no los suma. Con la libranza al tope, una tarjeta y una libre inversión, puedes quedar con mucho menos de la mitad de tu mesada para comida, servicios y medicamentos.
Para saber cuánto margen real tienes, revisa cómo se calcula el margen de libranza sobre tu mesada y haz esta cuenta antes de pedir cualquier crédito:
- Toma tu mesada neta del último desprendible de pago.
- Resta las cuotas de libranza que ya tienes.
- Resta lo que pagas cada mes de tarjetas y otros créditos.
- Resta tus gastos fijos: arriendo, servicios, mercado y salud.
Lo que te quede es tu tope real para una cuota nueva, aunque la entidad te apruebe más.
Lo que nadie te dice antes de mezclar los tres
La libranza tiene fama de ser el crédito sin riesgo, porque la cuota se descuenta sola. No siempre es así. Si tu pagaduría deja de aplicar el descuento, por ejemplo porque cambió la entidad que te paga o hubo una novedad en tu pensión, la deuda sigue vigente y te toca pagarla directamente. La Ley 1527 te obliga a avisar a la entidad cuando cambia quien te paga; si no lo haces, las cuotas pueden quedar en mora sin que lo notes. En qué pasa si no pagas un crédito de libranza explicamos ese escenario.
Con libre inversión y tarjeta, el riesgo de un atraso es el reporte negativo. La Ley 1266 de 2008 obliga a la entidad a avisarte y esperar 20 días calendario antes de reportarte. Una vez pagas, el dato negativo permanece el doble del tiempo que duró la mora, con un máximo de 4 años. Un atraso de seis meses en una tarjeta puede cerrarte la puerta a una libranza barata durante un año más después de ponerte al día.
Ojo: si pagas solo el mínimo de la tarjeta, la deuda baja muy despacio y los intereses se cobran sobre el saldo pendiente. Antes de pedir una libranza para cubrir otra deuda, asegúrate de no volver a llenar el cupo de la tarjeta.
¿Ya tienes un reporte? No significa que te quedaste sin opciones: algunas entidades estudian solicitudes de créditos para pensionados reportados con condiciones distintas.
Si ya tienes una deuda cara, cambiarla puede salir más barato
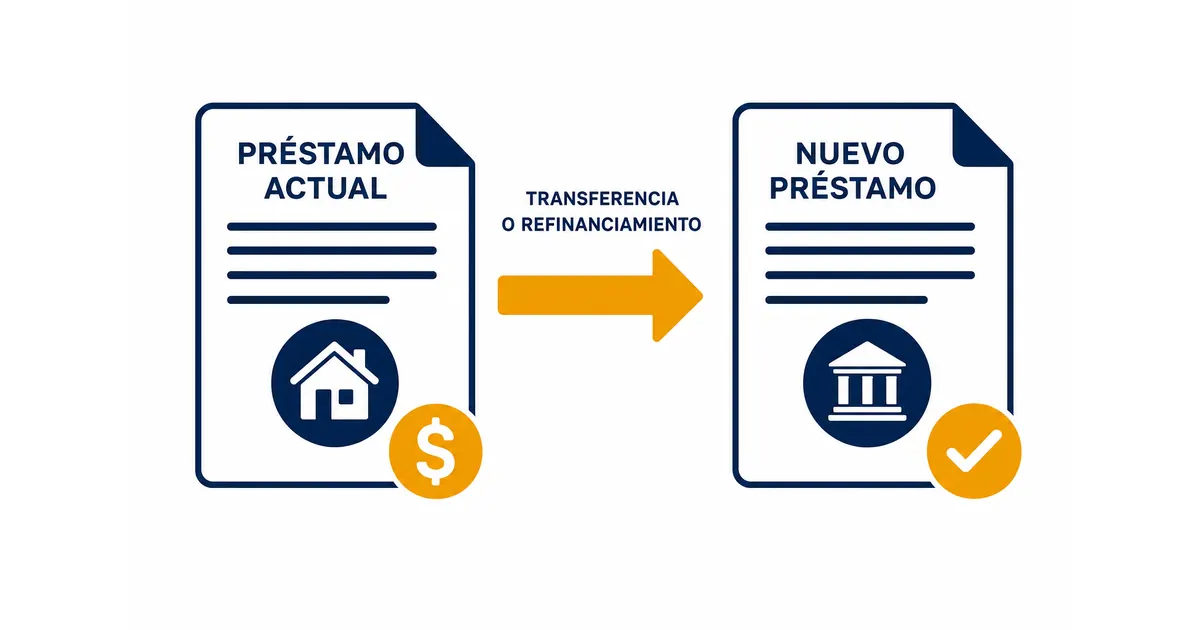
Cuando una tarjeta o una libre inversión te cobra cerca de la tasa de usura, pasar esa deuda a una libranza con tasa más baja puede reducir tu cuota y el total que pagas. Es lo que se conoce como compra de cartera: la nueva entidad paga tu deuda anterior y tú quedas con un solo crédito.
Antes de hacerlo, ten en cuenta dos cosas:
- No pagas multa por cancelar antes. La Ley 1555 de 2012 te da derecho a pagar total o parcialmente un crédito antes de tiempo sin ninguna penalización, siempre que el saldo no supere 880 salarios mínimos. Si un asesor te dice que tu crédito actual tiene multa por prepago, pídele que te muestre la cláusula.
- Compara el costo total, no solo la cuota. Alargar el plazo baja la cuota, pero puede hacer que pagues más intereses al final. Pide a la entidad el valor total a pagar en cada escenario.
Qué revisar en la oferta antes de firmar
Sin importar cuál de los tres elijas, pide la oferta por escrito y verifica estos puntos:
- La tasa en E.A. y en E.M. Una tasa mensual parece pequeña: 1,75 % E.M. equivale a 23,14 % E.A. Compara siempre en la misma unidad.
- El valor total a pagar, con intereses y seguros incluidos.
- El seguro de vida deudor, que suele sumarse a la cuota mensual.
- Que la entidad esté vigilada por la Superintendencia Financiera.
- Si es libranza, que tu pagaduría tenga convenio con esa entidad, porque sin convenio no hay descuento automático.
Con la oferta en la mano, puedes simular tu cuota de libranza y compararla con lo que pagas hoy.
Elige según el uso, no según el cupo
Si necesitas un monto grande y lo vas a pagar en años, la libranza suele salir más barata. Si es un gasto pequeño que cubres de una vez, la tarjeta basta. La libre inversión tiene sentido cuando no quieres atar tu mesada a un descuento.
Si después de comparar la libranza es tu opción, en KrediPension estudiamos tu caso sin costo y te conectamos con entidades financieras aliadas. Puedes iniciar tu solicitud en pocos minutos y recibir respuesta en menos de 48 horas.
Preguntas frecuentes
¿Cuál de los tres créditos tiene la tasa de interés más baja para un pensionado?
Generalmente la libranza, porque el pago automático desde la mesada reduce el riesgo para la entidad. La libre inversión suele tener tasas intermedias, mientras que la tarjeta de crédito es la más costosa si no pagas el saldo completo cada mes.
¿Qué pasa con la libranza si dejo de recibir la mesada por algún motivo?
El descuento automático se suspende y la deuda sigue vigente. Debes acordar con la entidad otra forma de pago mientras se resuelve tu situación pensional, porque la obligación no desaparece solo porque el descuento directo dejó de aplicarse de forma temporal.
¿La tarjeta de crédito sirve para una emergencia si no tengo libranza disponible?
Puede servir como solución rápida, pero conviene pagar el saldo completo en el siguiente corte para evitar intereses altos. Usarla como fuente de financiamiento a largo plazo suele salir más caro que un crédito de libranza o de libre inversión.
¿Puedo tener libranza y tarjeta de crédito al mismo tiempo siendo pensionado?
Sí, son productos independientes. Solo ten en cuenta que el descuento de la libranza reduce el ingreso disponible para pagar otras deudas, así que evalúa tu capacidad real antes de sumar cupos de tarjeta u otros créditos adicionales a tu mesada.
¿Cuál conviene si necesito el monto más alto posible como pensionado?
La libranza suele permitir los montos más altos, porque el descuento directo de la mesada da más garantía a la entidad. La libre inversión y la tarjeta de crédito tienden a ofrecer cupos menores, ajustados a tu capacidad de pago mensual.