Si llegaste a la edad de pensión y te das cuenta de que no completaste las semanas que exige Colpensiones, la primera preocupación es casi siempre la misma: ¿ese dinero que descontaron de tu sueldo durante años simplemente se pierde? No. La ley previó exactamente ese escenario y le puso nombre: indemnización sustitutiva.
En una frase: si cumples la edad de pensión (57 años las mujeres, 62 los hombres) pero no completaste las 1.300 semanas exigidas en el Régimen de Prima Media, Colpensiones te devuelve tus aportes ajustados mediante la indemnización sustitutiva, un pago único que no equivale a una pensión mensual.
Esta información tiene fines educativos y no constituye asesoría legal ni financiera personalizada. Los montos y requisitos pueden actualizarse. Consulta siempre tu caso específico directamente con Colpensiones.
Sí te devuelven el dinero: se llama indemnización sustitutiva
El artículo 37 de la Ley 100 de 1993 creó esta figura precisamente para los afiliados que llegan a la edad de pensión sin haber reunido las semanas necesarias en el Régimen de Prima Media. En lugar de quedarte sin nada después de años de descuentos, Colpensiones te devuelve el valor correspondiente a lo que aportaste, ajustado según tu salario base de cotización.
Esto es lo que exige Colpensiones para acceder a ella:
- Haber llegado a la edad de pensión: 57 años las mujeres, 62 los hombres.
- No haber completado las 1.300 semanas cotizadas que exige la pensión de vejez.
- Declarar formalmente ante Colpensiones que no vas a seguir cotizando.
Esa declaración es la que activa el trámite: mientras sigas cotizando, la ley asume que todavía buscas completar las semanas para pensionarte, no para pedir la devolución.
La misma figura existe para invalidez y sobrevivientes, con reglas de acceso propias en cada caso: si te calificaron con pérdida de capacidad laboral pero no alcanzaste las semanas mínimas para la pensión de invalidez, o si eres beneficiario de un afiliado fallecido que tampoco las completó, también puedes solicitar la indemnización sustitutiva correspondiente.
Cómo se calcula tu indemnización sustitutiva
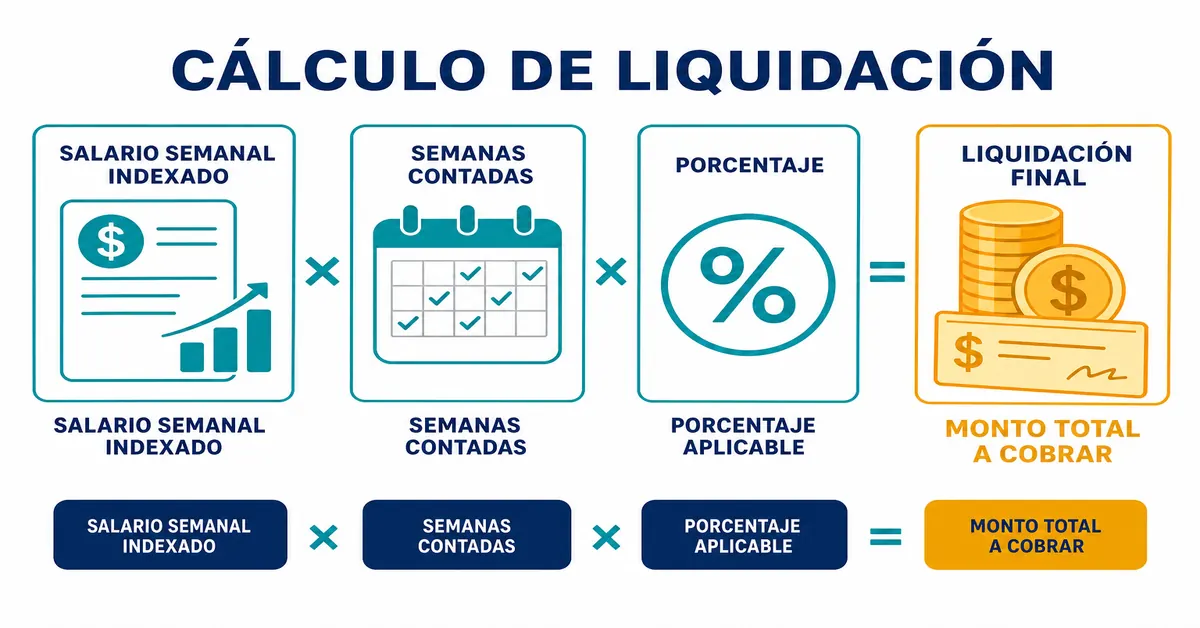
El cálculo no es un promedio simple ni un porcentaje fijo sobre lo cotizado. Colpensiones aplica la fórmula del artículo 37: salario base de cotización semanal indexado, multiplicado por el número de semanas cotizadas, multiplicado por el promedio ponderado de los porcentajes de cotización a pensión que aplicaste durante tu vida laboral.
En términos prácticos, esto significa indexar cada salario que cotizaste mes a mes (ajustarlo al valor del peso de hoy), sumar esos valores, dividir el total entre las semanas cotizadas para obtener tu salario semanal promedio, y multiplicar ese resultado por las semanas y por la tasa de cotización ponderada.
Un ejemplo simplificado: si tu salario base semanal indexado promedio es de $180.000 y cotizaste 600 semanas con una tasa ponderada de cotización del 16 %, tu indemnización sustitutiva sería de aproximadamente $180.000 × 600 × 0,16 = $17.280.000. El monto real de tu caso depende de tu historia laboral completa, así que esta cifra es solo ilustrativa.
Este cálculo explica por qué la indemnización sustitutiva casi nunca alcanza el valor de lo que habrías recibido como pensión: no incluye rendimientos financieros, solo el ajuste inflacionario de tus aportes originales. Es una fórmula distinta a la que usa Colpensiones para calcular una pensión de vejez completa, que sí aplica una tasa de reemplazo sobre tu IBL.
Indemnización sustitutiva vs. devolución de saldos: no es el mismo dinero
| Concepto | Indemnización sustitutiva (Colpensiones) | Devolución de saldos (fondo privado) |
|---|---|---|
| Entidad que paga | Colpensiones (Régimen de Prima Media) | Porvenir, Protección, Colfondos o Skandia (RAIS) |
| Qué incluye | Aportes ajustados por inflación (IPC) | Aportes + rendimientos financieros + bono pensional si aplica |
| Semanas de referencia | No haber llegado a 1.300 semanas | No haber llegado a 1.150 semanas (garantía de pensión mínima) |
| Edad exigida | 57 años mujeres / 62 años hombres | 57 años mujeres / 62 años hombres |
| Monto típico | Generalmente menor, sin rendimientos | Generalmente mayor, incluye rendimientos acumulados |
Elaborado con base en el Artículo 37 de la Ley 100 de 1993 y la normativa de garantía de pensión mínima del Régimen de Ahorro Individual. Los montos reales varían según cada historia laboral.
Aquí es donde más se confunden los afiliados, sobre todo si en algún momento estuvieron en un fondo privado. La indemnización sustitutiva es exclusiva del Régimen de Prima Media (Colpensiones). Si tu dinero terminó en un fondo privado como Porvenir, Protección, Colfondos o Skandia, la figura equivalente se llama devolución de saldos, y no funciona igual.
En Colpensiones recibes tus aportes ajustados por inflación (IPC), sin rendimientos financieros. En un fondo privado recibes el saldo real de tu cuenta individual: aportes, más los rendimientos que generó esa plata invertida durante años, más el bono pensional si te corresponde. Por eso, en la práctica, una devolución de saldos en un fondo privado suele ser un monto considerablemente más alto que una indemnización sustitutiva en Colpensiones con semanas similares.
Los requisitos de semanas tampoco son idénticos: Colpensiones exige no haber llegado a las 1.300 semanas, mientras que en los fondos privados el umbral de referencia para la garantía de pensión mínima es de 1.150 semanas.
Si cotizaste en un fondo privado y en Colpensiones, así se suma tu historia
Si tu vida laboral pasó por ambos regímenes, lo que determina qué trámite te corresponde es dónde está tu dinero al momento de solicitar: si tus últimos aportes y tu historial quedaron consolidados en Colpensiones, pides la indemnización sustitutiva ante ellos; si quedaron en un fondo privado, pides la devolución de saldos ante esa administradora. Las semanas cotizadas en el otro régimen sí cuentan para verificar si alcanzas o no el mínimo exigido, aunque el pago lo haga solo la entidad donde está tu plata hoy.
Don Reinaldo, taxista jubilado en Cali, cotizó doce años en un fondo privado a inicios de su vida laboral y después se trasladó a Colpensiones, donde siguió aportando de forma intermitente hasta cumplir 62 años. Al llegar a la edad de pensión le faltaban semanas para pensionarse, así que Colpensiones sumó todo su historial (el tiempo en el fondo privado incluido) para calcular su indemnización sustitutiva, aunque el pago final lo hizo únicamente Colpensiones, que es donde estaba afiliado al momento de la solicitud.
Cómo solicitar la indemnización sustitutiva paso a paso
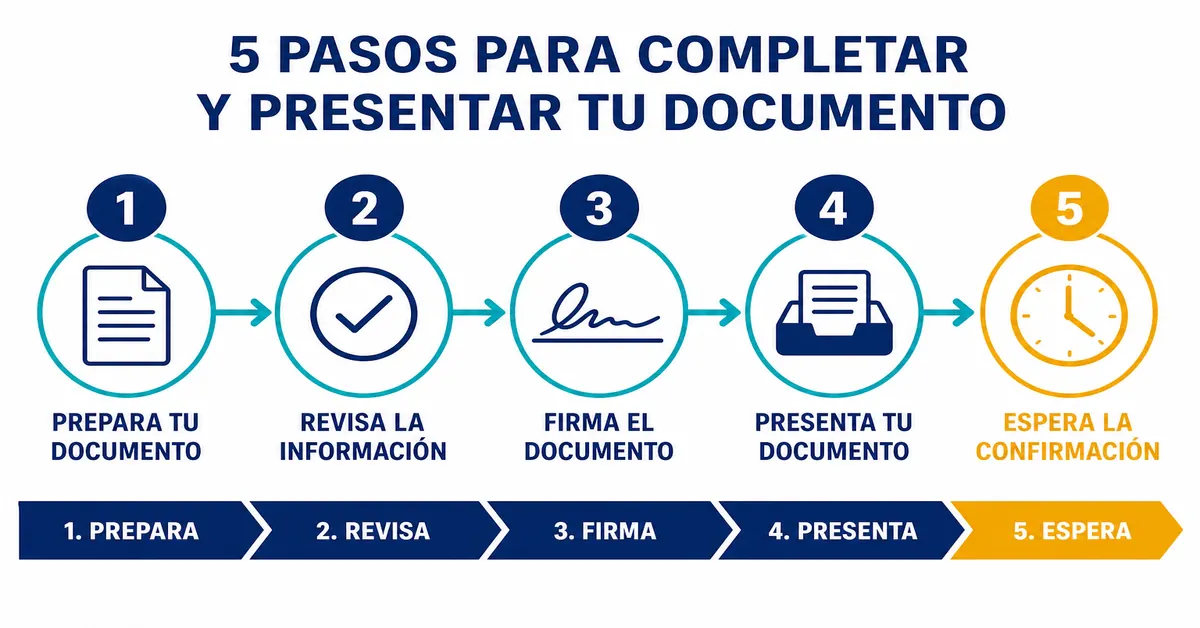
- Verifica tu historia laboral en Colpensiones y confirma cuántas semanas tienes cotizadas frente a las 1.300 exigidas.
- Reúne tu documento de identidad, el formulario de solicitud de prestaciones económicas y el formato de indemnización sustitutiva.
- Firma la declaración de imposibilidad de seguir cotizando, el documento que activa formalmente el trámite.
- Radica la solicitud en un punto de atención de Colpensiones o a través de la Sede Electrónica, según la opción disponible para tu caso.
- Espera la respuesta oficial: Colpensiones tiene un plazo legal para resolver solicitudes de prestaciones económicas, que puede extenderse según el volumen de trámites en curso.
Si tu solicitud es por invalidez, también necesitas la calificación de pérdida de capacidad laboral emitida por la Junta de Calificación correspondiente, con un porcentaje igual o superior al 50 %.
Errores que retrasan o hacen rechazar tu solicitud
Radicar sin la declaración de imposibilidad de seguir cotizando es el motivo más común de rechazo: sin ese documento, Colpensiones entiende que todavía puedes completar las semanas y no procesa la indemnización.
Otro error frecuente es no verificar la historia laboral antes de radicar. Si Colpensiones tiene semanas mal registradas o ciclos de cotización sin reportar, el cálculo sale más bajo de lo que realmente te corresponde, y corregir eso después alarga el trámite meses. Revisar tu historia laboral con anticipación, antes de firmar cualquier declaración, evita ese problema.
Si parte de tu dinero quedó en un fondo privado y no lo aclaras al radicar en Colpensiones, es probable que te pidan documentación adicional o te remitan a la otra entidad para resolver esa parte del saldo, lo que suma semanas de espera innecesarias.
Si ya hay un pensionado en tu familia, esa es otra conversación
La indemnización sustitutiva es un pago único, no una mesada mensual, así que no da acceso a un crédito de libranza: ese producto se descuenta de una pensión recurrente, y aquí no existe. Tampoco tienes derecho a la mesada 13 de diciembre, un beneficio exclusivo de quienes ya son pensionados, que explicamos con más detalle en nuestra guía sobre quiénes tienen derecho a esa mesada.
Esa distinción evita que alguien descarte un crédito de libranza para el familiar que sí es pensionado, pensando por error que la indemnización sustitutiva de otro miembro de la casa lo respalda.
Si en tu familia hay una persona que sí es pensionada de Colpensiones y necesita liquidez para un gasto puntual, simula su cuota de crédito de libranza, un trámite aparte del de la indemnización sustitutiva que estés resolviendo tú.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
Lo que conviene revisar antes de radicar
No completar las semanas para pensionarte en Colpensiones no significa perder lo que aportaste: la indemnización sustitutiva existe justo para eso, aunque el monto que recibes es menor al de una pensión y distinto al de una devolución de saldos en un fondo privado.
Antes de radicar, verifica tu historia laboral completa, confirma cuántas semanas te faltan y en qué régimen quedó consolidado tu dinero. Si tienes dudas sobre tu caso específico, Colpensiones puede confirmarte con exactitud qué monto te corresponde antes de que firmes la declaración de imposibilidad de seguir cotizando.
Preguntas frecuentes
¿Qué es la indemnización sustitutiva de Colpensiones?
Es el pago único que Colpensiones hace a los afiliados que llegan a la edad de pensión sin completar las 1.300 semanas exigidas. Devuelve tus aportes ajustados por inflación, no una mesada mensual, y solo aplica si declaras que no vas a seguir cotizando.
¿Cuántas semanas necesito para no tener que pedir la indemnización sustitutiva?
Necesitas completar 1.300 semanas cotizadas en el Régimen de Prima Media para acceder a la pensión de vejez sin recurrir a la indemnización sustitutiva. Si llegas a la edad de pensión con menos semanas, esa es la vía que te queda disponible ante Colpensiones.
¿Cuánto me pagan de indemnización sustitutiva?
Depende de tu salario base de cotización indexado, tus semanas cotizadas y la tasa promedio ponderada que aplicaste. Colpensiones usa esa fórmula del artículo 37 de la Ley 100 de 1993 para calcular un monto específico según tu historia laboral completa.
¿Es lo mismo la indemnización sustitutiva que la devolución de saldos?
No. La indemnización sustitutiva la paga Colpensiones y devuelve solo tus aportes ajustados por inflación. La devolución de saldos la pagan los fondos privados como Porvenir o Protección, e incluye aportes, rendimientos financieros y bono pensional, por lo que casi siempre resulta en un monto mayor.
¿Qué pasa con mis semanas si ya recibí la indemnización sustitutiva?
Esas semanas quedan liquidadas dentro del pago que ya recibiste y no puedes volver a usarlas para solicitar una pensión futura en Colpensiones. Si decides volver a cotizar después, empiezas a sumar semanas nuevas, de forma independiente a las que ya te indemnizaron.