El 84 % de los colombianos gestiona su dinero sin las herramientas conceptuales mínimas para hacerlo bien. No es una cifra académica: es el reverso de la estadística publicada en 2026, que muestra que solo el 16 % domina los conceptos básicos de finanzas personales. El Congreso colombiano la tomó en serio: en mayo de 2026, la Cámara de Representantes radicó el Proyecto de Ley 560/2026, que busca hacer obligatoria la cátedra de educación financiera en todos los colegios del país.
Eso está bien para las generaciones que vienen. Pero si ya eres adulto (si llevas décadas trabajando, cotizando y tal vez ya recibes tu mesada) esperar al colegio no es una opción.
Esta guía sobre educación financiera en Colombia está escrita para quien necesita entender los conceptos clave, conocer los recursos gratuitos que el Estado ya tiene disponibles y aplicar lo aprendido a decisiones reales: presupuestar la mesada, entender un crédito o saber cuándo tiene sentido ahorrar y cuándo invertir.
Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
¿Qué es la educación financiera? La definición que aplica a los colombianos
La Superintendencia Financiera de Colombia define la educación financiera como la combinación de conocimiento, habilidad y actitud necesarios para que una persona tome decisiones financieras informadas y logre el bienestar económico personal y familiar. La definición viene de la OCDE (Organización para la Cooperación y el Desarrollo Económico) y ha sido adoptada por los reguladores colombianos como marco oficial.
La educación financiera es la capacidad de entender cómo funciona el dinero y tomar decisiones informadas sobre ahorro, crédito e inversión. En Colombia, la Superintendencia Financiera la define como la combinación de conocimiento, habilidad y actitud necesarios para lograr el bienestar financiero personal y familiar.
Dicho de forma más directa: saber educación financiera no significa conocer fórmulas de inversión sofisticadas. Significa poder responder preguntas cotidianas con claridad:
- ¿Cuánto puedo gastar este mes sin quedarme corto?
- ¿Este crédito me conviene o me está saliendo caro?
- ¿Dónde pongo mis ahorros para que no los consuma la inflación?
- ¿Qué pasa con mi dinero si la entidad donde lo tengo tiene problemas?
Solo el 16 % de los colombianos tiene dominio de los conceptos básicos de finanzas personales, según datos de 2026. Esto significa que ocho de cada diez personas gestionan su dinero sin las herramientas conceptuales mínimas para tomar decisiones seguras.
La educación financiera tampoco es un tema de ingresos altos. El Banco de la República documentó que el nivel de conocimiento financiero en Colombia es bajo incluso entre personas con ingresos medios: el colegio nunca lo enseñó bien. Por eso hay personas que llevan 40 años trabajando y aún no saben qué es una tasa efectiva anual. No es ignorancia. Es un hueco del sistema.
Por qué el 16 % de colombianos que sí sabe finanzas tiene ventaja
Cuando el 84 % de la población no tiene claridad sobre conceptos como tasa de interés efectiva anual, rentabilidad real o cuánto cobra el sistema financiero por un producto, quienes sí los entienden toman decisiones que los demás no pueden.
Marta tiene 67 años y vive en Barranquilla. Recibe una mesada de Colpensiones de $1.750.000. Cuando tuvo una emergencia médica, firmó un crédito de libre inversión en el primer banco que la atendió, sin revisar la tasa ni el plazo total. Hoy paga el 28 % EA sobre un saldo que lleva dos años sin bajar de manera visible. Una persona con educación financiera habría sabido que para pensionados existe el crédito de libranza, con tasas que pueden ser más convenientes, y habría comparado antes de firmar.
Ese caso no es excepcional. Es el escenario más frecuente de cómo la falta de educación financiera se convierte en pérdida de dinero real, mes a mes.
La ventaja no está en ganar más: está en perder menos. Quien sabe que el GMF cobra el 0,4 % por cada retiro no lo hace por ventanilla cuando puede transferir gratis. Quien sabe que hay tasa de usura no firma sin revisar. Esas decisiones chiquitas son las que suman al final del mes.
El Banco de la República ha publicado investigación sobre el efecto de la educación financiera en entornos de alta inflación: cuando los consumidores entienden la diferencia entre tasa nominal y tasa efectiva real, sus decisiones de ahorro mejoran de forma medible. No es correlación débil: es causal. Quien entiende la inflación sabe que guardar plata bajo el colchón no es neutral — es perder poder adquisitivo cada mes que pasa. Y para un pensionado con mesada fija, ese efecto silencioso importa más que para casi cualquier otra persona en Colombia.
Los cuatro pilares de la educación financiera (y cómo funcionan en Colombia)
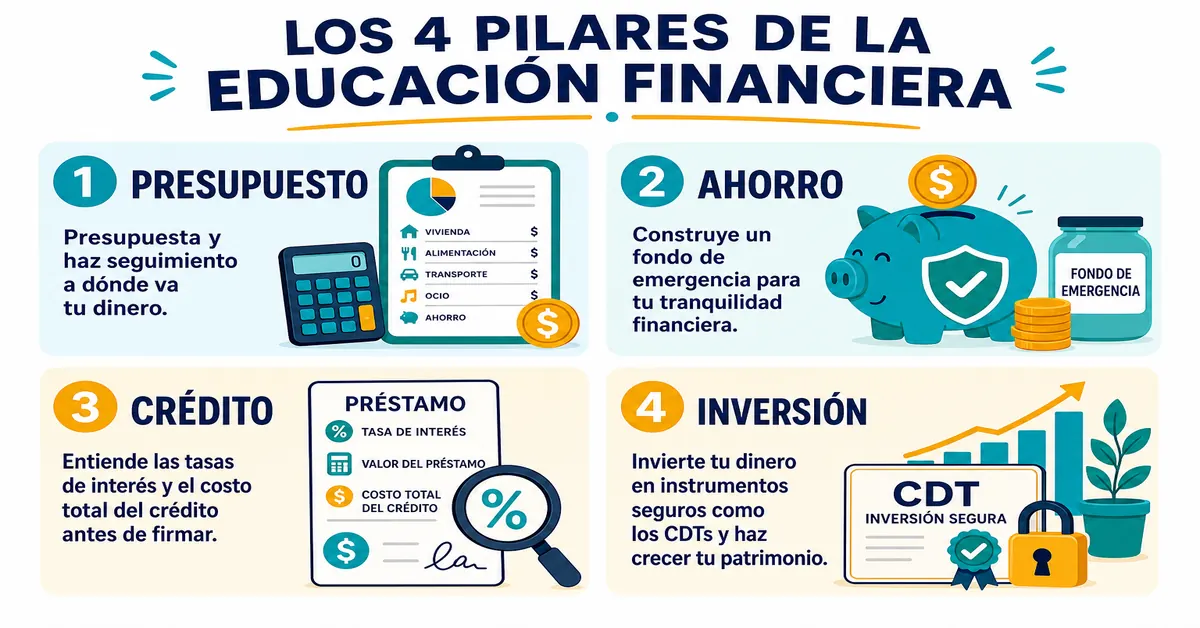
La OCDE y la Banca de las Oportunidades coinciden en que la educación financiera descansa sobre cuatro áreas concretas. Entenderlas por separado ayuda a identificar cuál conviene trabajar primero:
1. Presupuesto Es la base de todo. Un presupuesto no es una restricción — es un mapa de tu dinero. En Colombia, la metodología más extendida es la regla 50/30/20: 50 % de los ingresos para gastos fijos, 30 % para variables y 20 % para ahorro o deudas. Para un pensionado con mesada de $1.800.000, eso significa no comprometer más de $900.000 en arriendo, servicios y cuotas fijas. Con frecuencia, al hacer ese ejercicio por primera vez, las personas se dan cuenta de que sus gastos fijos ya superan el 70 % de sus ingresos, y esa sola cifra cambia la conversación sobre crédito.
2. Ahorro El ahorro no es lo que sobra al final del mes: es lo primero que separas. El FNA recomienda empezar con un fondo de emergencia equivalente a tres meses de gastos fijos antes de pensar en inversión. En la práctica colombiana, las dos opciones más accesibles son:
- Cuenta de ahorros sin tarjeta débil (retiras cuando necesitas, sin penalización)
- CDT a 30 días con renovación automática (ganas intereses, sigues líquido cada mes)
3. Crédito responsable Entender el crédito no es evitarlo: es usarlo bien. Incluso estando reportado en centrales de riesgo existen opciones de crédito para pensionados, porque la garantía es la mesada y no el historial. En Colombia, la clave está en conocer dos cifras antes de firmar: la tasa de interés efectiva anual (EA) y el costo total del crédito (capital + intereses + seguros + otros cargos). La Superintendencia Financiera obliga a las entidades a publicar esa información antes de que el cliente firme. Exígela siempre.
4. Inversión básica Para la mayoría de los colombianos adultos, invertir no significa la bolsa de valores: significa poner el ahorro en instrumentos seguros con rentabilidad positiva frente a la inflación. Entender qué es un CDT en Colombia y cómo funciona, por ejemplo, abre una opción concreta y regulada, con tasas que en julio de 2026 superan el 11 % EA, muy por encima de la inflación del 5,84 % que registró el DANE en mayo de ese año.
Programas gratuitos de educación financiera en Colombia que puedes usar hoy
| Programa | Entidad | Qué cubre | Formato | Dónde encontrarlo |
|---|---|---|---|---|
| Educación para todos | Superintendencia Financiera de Colombia | 13 módulos: cuenta de ahorros, seguros, crédito, inversión básica | Virtual gratuita | superfinanciera.gov.co/educacionSFC |
| Banrep Educa | Banco de la República | Inflación, ahorro, historia del dinero, sistema financiero colombiano | Texto · video · podcast | banrep.gov.co/emisor-209 |
| El Camino a la Prosperidad | Banca de las Oportunidades | Presupuesto, ahorro, crédito, seguros — enfoque práctico familiar | Descarga gratuita PDF | bancadelasoportunidades.gov.co |
| Blog educativo FNA | Fondo Nacional del Ahorro | Finanzas personales, presupuesto familiar, guías de ahorro paso a paso | Artículos gratuitos | fna.gov.co/prensa/blog |
El Estado colombiano tiene recursos de educación financiera disponibles en línea, gratuitos y sin registro complejo. El problema es que casi nadie los conoce, y por eso el 16 % de dominio es tan bajo a pesar de que llevan años activos. Estos son los cuatro principales:
La Superintendencia Financiera opera el portal educacionSFC con 13 módulos virtuales gratuitos que cubren desde qué es una cuenta de ahorros hasta cómo funciona el seguro de depósito de Fogafín. No piden más que un correo electrónico para empezar.
La Banca de las Oportunidades tiene el Programa de Educación Financiera Territorial, que incluye el cuadernillo “El Camino a la Prosperidad”, descargable sin costo desde su sitio web. Está diseñado específicamente para personas sin formación financiera previa, con ejemplos del contexto colombiano.
El Banco de la República tiene Banrep Educa: recursos de educación económica y financiera en texto, video y podcast, con énfasis en conceptos como inflación, ahorro e historia del dinero. Es material producido por la misma institución que fija la tasa de interés del país, y no hay fuente más directa en Colombia para entender por qué suben o bajan los costos del crédito.
El FNA tiene su blog con guías prácticas: desde cómo elaborar un presupuesto familiar hasta cómo calcular cuánto tiempo tarda en crecer un ahorro a una tasa dada. El lenguaje es claro y el acceso no requiere ser cliente del fondo.
La educación financiera en colegios colombianos: lo que cambia en 2026
En mayo de 2026, la Cámara de Representantes radicó el Proyecto de Ley 560/2026, presentado por los representantes Gabriel Ernesto Parrado Durán y Jorge Andrés Cancimance López. El proyecto propone que la cátedra de educación financiera sea obligatoria en todos los establecimientos educativos públicos y privados de Colombia, con implementación progresiva en dos años tras su aprobación.
En mayo de 2026, la Cámara de Representantes radicó el Proyecto de Ley 560/2026, que propone hacer obligatoria la cátedra de educación financiera en todos los colegios colombianos. Es una respuesta directa a la brecha de alfabetización financiera del país: solo el 16 % de los colombianos domina los conceptos básicos del manejo del dinero.
La pregunta que vale hacer es: ¿por qué llega en 2026 y no antes? Colombia ya tenía desde 2014 unas Orientaciones Pedagógicas del Ministerio de Educación Nacional sobre educación económica y financiera, pero su aplicación fue voluntaria. El resultado está en los datos: décadas de enseñanza opcional generaron el 16 % de dominio actual.
Para quienes ya son adultos, el PL 560/2026 llegó tarde. Pero tiene un valor práctico concreto: confirma que los recursos existen y que el Estado los respalda. La Superintendencia Financiera, el Banco de la República y el FNA tienen contenidos gratuitos publicados hace años. El problema no ha sido la falta de oferta: ha sido la falta de divulgación.
Finanzas personales para pensionados: lo que la escuela nunca enseñó
Para los pensionados colombianos, la educación financiera no es un tema teórico: es la diferencia entre que la mesada alcance todo el mes o se acabe en la segunda semana. Y tiene tres frentes concretos que el colegio nunca tocó con suficiente profundidad.
Inflación y poder adquisitivo de la mesada: La mesada pensional en Colombia se ajusta anualmente con el IPC del año anterior. Si la inflación en Colombia fue del 9 % y el ajuste fue del 9 %, el poder de compra se mantuvo. Si el ajuste fue menor, se perdió silenciosamente. Entender ese mecanismo evita sorpresas y ayuda a planear el gasto del año antes de que el dinero llegue.
Crédito con descuento por nómina: El crédito de libranza para pensionados tiene una característica que lo diferencia de cualquier otro préstamo al consumo: el descuento va directo a la mesada antes de que el dinero llegue a la cuenta. Eso reduce el riesgo de mora y, en consecuencia, la tasa de interés que cobra la entidad financiera. Saber eso, y pedirlo por escrito, es educación financiera aplicada.
Seguro de depósito: Si tienes ahorros en una entidad financiera en Colombia, Fogafín los protege hasta $50 millones de pesos por depositante por entidad. Si tienes más de esa suma, la práctica es distribuirlos en más de una entidad, no por desconfianza, sino por el principio básico de no concentrar el riesgo en un solo lugar.
Si ya tienes claro cuánto entra y cuánto sale, y quieres acceder a liquidez sin tocar tus ahorros, el crédito de libranza para pensionados es una herramienta que conviene entender antes de necesitarla.
Cómo mejorar tu educación financiera desde cero: cinco pasos reales
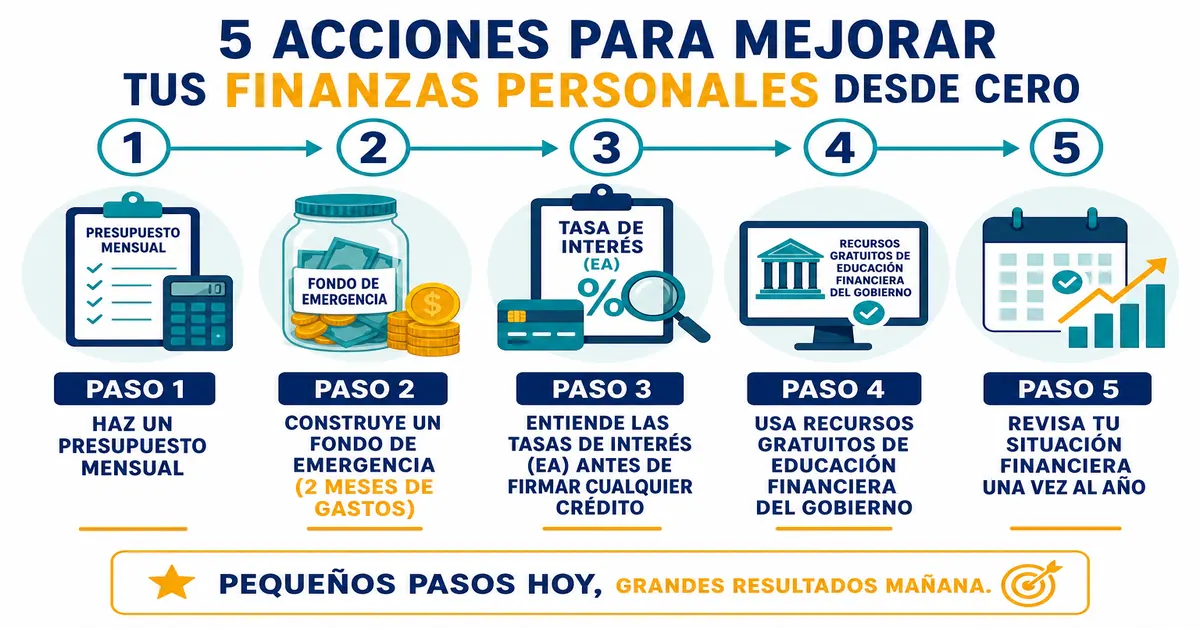
No se necesita un curso largo ni formación universitaria para empezar. Estos cinco pasos, en este orden, construyen una base financiera funcional para cualquier adulto colombiano:
- Haz un presupuesto en papel o en el celular. Anota cuánto entra (mesada, arriendos, otros ingresos) y cuánto sale: servicios, mercado, cuotas de crédito, gastos médicos. Solo ver esas cifras juntas ya cambia la manera de tomar decisiones. Hazlo una vez y revísalo cada mes.
- Construye un fondo de emergencia antes que cualquier otra cosa. La meta inicial es tener guardado el equivalente a dos meses de gastos fijos en un lugar accesible: una cuenta de ahorros o un CDT a 30 días. Sin ese colchón, cualquier imprevisto termina en deuda costosa.
- Entiende las tasas antes de firmar cualquier documento. Cuando te ofrezcan un crédito, pregunta por la tasa efectiva anual (EA) y el costo total del crédito. La ley colombiana obliga a informarlo por escrito antes de la firma. Si no te lo entregan, no firmes.
- Usa los recursos gratuitos del Estado. La plataforma virtual de la Superfinanciera, Banrep Educa y el blog del FNA son gratuitos, confiables y en español claro. Empezar por un módulo semanal es suficiente para construir criterio en dos o tres meses.
- Revisa tu situación financiera una vez al año. ¿Cambiaron tus ingresos? ¿Subió la inflación más que tu mesada? ¿Abriste o cerraste un crédito? Una revisión anual de 30 minutos evita que pequeñas decisiones mal calibradas se acumulen en problemas grandes.
El paso que más diferencia hace
La educación financiera en Colombia no es un privilegio de quienes estudiaron economía: es una herramienta práctica que ya está disponible, en su mayoría gratis, para cualquier persona que quiera usarla.
El 16 % de dominio no refleja falta de inteligencia — refleja décadas de un sistema que supuso que las matemáticas del colegio eran suficientes para manejar el dinero de por vida. No lo son. Pero la brecha no es irreversible, y los materiales para cerrarla ya existen y son gratuitos.
La diferencia entre usarlos y no usarlos es, literalmente, cuánto le alcanza la plata cada mes.
Si ya tienes claro tu presupuesto y quieres entender cómo funciona el crédito de libranza como herramienta complementaria, simula tu cuota en KrediPension y compara antes de decidir.
Esta información tiene fines educativos y no constituye una oferta de crédito ni asesoría financiera personalizada. Las condiciones de los productos financieros mencionados son definidas por cada entidad vigilada por la Superintendencia Financiera de Colombia. Antes de tomar cualquier decisión financiera, consulta con un asesor certificado.
Preguntas frecuentes
¿Qué es la educación financiera y para qué sirve?
La educación financiera es el conjunto de conocimientos y actitudes que permiten tomar decisiones informadas sobre el dinero. Sirve para presupuestar mejor, usar el crédito con criterio y ahorrar de forma efectiva. En Colombia, la Superintendencia Financiera la define como base del bienestar económico personal y familiar.
¿Cuáles son los pilares de la educación financiera en Colombia?
Los cuatro pilares reconocidos por la OCDE y adoptados en Colombia son: presupuesto, ahorro, crédito responsable e inversión básica. Cada uno responde una pregunta concreta: cuánto puedo gastar, qué guardo, qué crédito conviene y dónde pongo mis ahorros para que no los consuma la inflación.
¿Qué programas de educación financiera gratuitos existen en Colombia?
El Estado colombiano ofrece cuatro recursos gratuitos: la plataforma virtual de la Superintendencia Financiera con 13 módulos, Banrep Educa del Banco de la República, el Programa Territorial de Banca de las Oportunidades y el blog del FNA. Todos están en línea y no requieren pago ni formación previa para acceder.
¿Cómo afecta la falta de educación financiera a los pensionados colombianos?
Sin educación financiera, los pensionados son más vulnerables a contratar créditos costosos sin comparar tasas y a desconocer productos como el crédito de libranza, que puede ser más conveniente. También afecta la capacidad de proteger ahorros del efecto de la inflación y de tomar decisiones oportunas sobre el dinero disponible.
¿Qué es el Proyecto de Ley 560/2026 sobre alfabetización financiera en Colombia?
Es un proyecto presentado en la Cámara de Representantes en mayo de 2026 que propone hacer obligatoria la cátedra de educación financiera en todos los colegios colombianos. Busca desarrollar competencias básicas para el manejo del dinero desde la etapa escolar, con implementación progresiva en dos años tras su aprobación.