Si estás comparando opciones de crédito y no tienes claro cuál te conviene más, la diferencia entre libranza y libre inversión no es solo de nombre: cambia cómo se garantiza el pago, qué tasa te ofrecen y cuánto tiempo tienes para pagar. Entender esto antes de solicitar te ayuda a comparar ofertas de forma objetiva, en lugar de fijarte únicamente en la cuota mensual que te muestran.
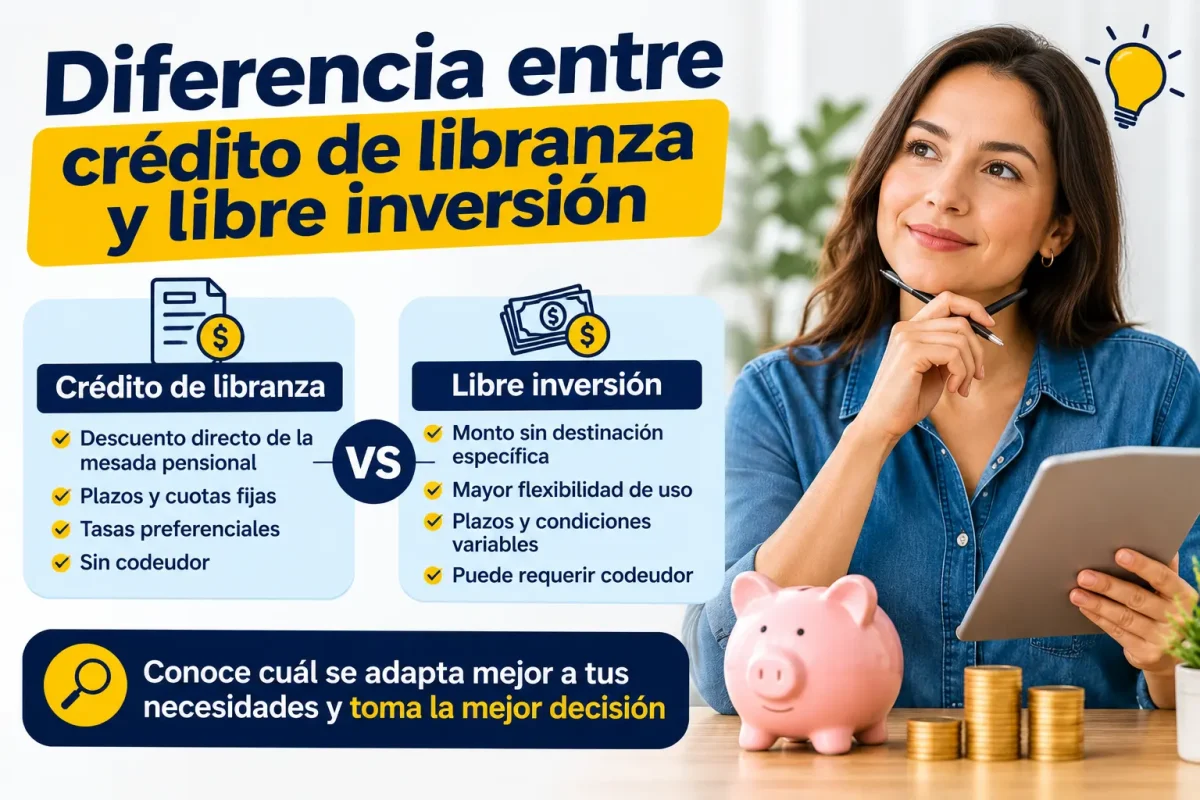
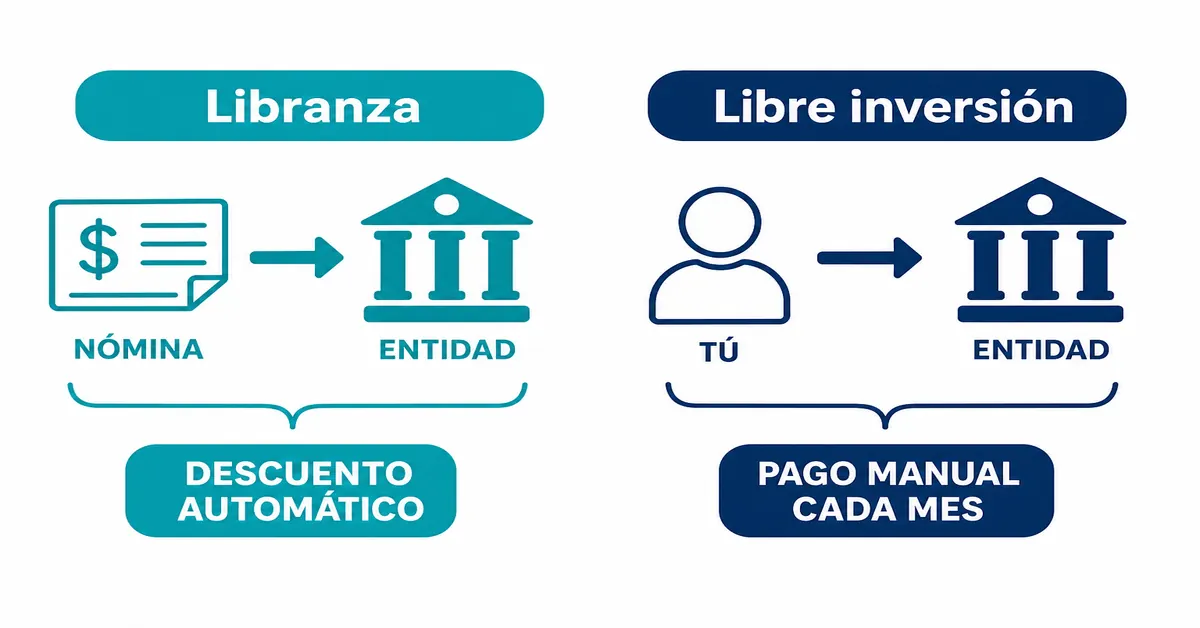
En una frase: el crédito de libranza se paga con descuento automático de tu salario o mesada, lo que reduce el riesgo para la entidad y suele traducirse en tasas más bajas y plazos más largos que un crédito de libre inversión, donde el pago depende de que tú lo hagas manualmente cada mes.
Este artículo tiene fines informativos y no reemplaza una asesoría financiera personalizada. Las tasas y condiciones varían según la entidad y tu perfil; compara siempre ofertas reales antes de decidir.
La diferencia clave: cómo se garantiza el pago
| Característica | Libranza | Libre inversión |
|---|---|---|
| Forma de pago | Descuento automático de nómina o mesada | Pago manual mensual |
| Tasa de interés | Generalmente más baja | Generalmente más alta |
| Plazo (pensionados) | Hasta 120-144 meses | Hasta 60-72 meses |
| Aprobación con reportes negativos | Más flexible | Más restrictiva |
| Velocidad de aprobación | Generalmente más ágil | Puede ser más lenta |
Las condiciones exactas varían según la entidad financiera y el perfil del solicitante.
En un crédito de libranza, tu empleador o entidad pagadora (Colpensiones, un fondo privado, Fiduprevisora) descuenta automáticamente la cuota de tu salario o mesada y la transfiere a la entidad financiera, antes de que el dinero llegue a tu cuenta. Este mecanismo, regulado por la Ley 1527 de 2012, reduce significativamente el riesgo de que el pago se atrase o se incumpla.
En un crédito de libre inversión, en cambio, no existe ese descuento automático: tú recibes el dinero en tu cuenta en su totalidad y eres responsable de hacer el pago de la cuota cada mes, generalmente por transferencia o domiciliación bancaria. La entidad financiera asume más riesgo, porque el pago depende enteramente de tu gestión, no de un mecanismo estructural de descuento.
Tasas de interés: por qué la libranza suele ser más barata
Porque el riesgo de impago es menor, las entidades financieras suelen ofrecer tasas de interés más bajas en créditos de libranza que en créditos de libre inversión, incluso para el mismo perfil de cliente. En créditos de libre inversión, la tasa depende en mayor medida de tu historial crediticio y tu capacidad de pago evaluada de forma tradicional, lo que puede resultar en tasas más altas si tu perfil no es el ideal para el banco.
Ambos productos están sujetos al mismo techo legal: la tasa de usura certificada por la Superintendencia Financiera de Colombia, que en 2026 se ubicó en 25,52% efectivo anual para créditos de consumo y ordinario, categoría que incluye tanto libranza como libre inversión, tarjetas de crédito y créditos vehiculares. Ninguna entidad regulada puede cobrarte por encima de ese límite, sin importar el producto que elijas.
Plazos: hasta cuánto tiempo puedes financiar
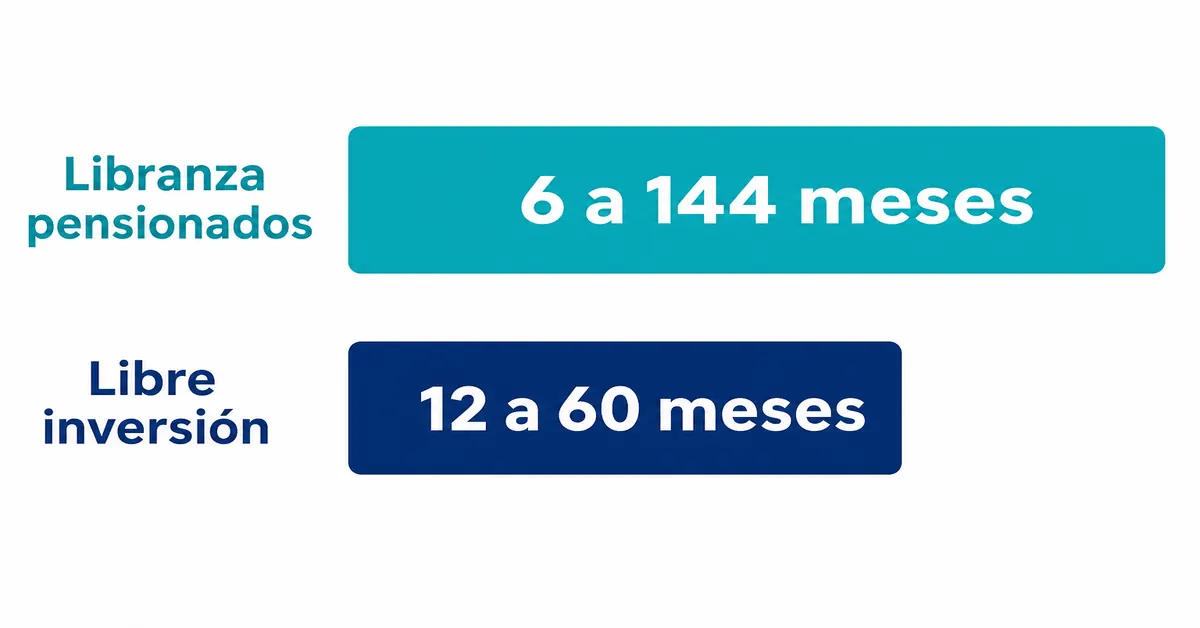
Los plazos también reflejan esa diferencia de riesgo. En créditos de libranza, especialmente para pensionados, es común encontrar plazos que van desde 6 meses hasta 120 o incluso 144 meses, dependiendo de la entidad y tu edad. En créditos de libre inversión, los plazos suelen ser más cortos: la mayoría de entidades ofrece entre 12 y 60 meses, con algunas extendiéndose hasta 72 meses en casos puntuales.
Un plazo más largo en libranza generalmente significa una cuota mensual más baja para el mismo monto solicitado, aunque el total de intereses pagados a lo largo del crédito sea mayor. Vale la pena comparar ambos factores, cuota mensual y costo total, antes de decidir solo por el número que parece más cómodo cada mes.
Ejemplo comparado: el mismo monto, dos condiciones distintas
Para dimensionar la diferencia en la práctica, toma un crédito de $10.000.000. Con una tasa de libranza típica cercana al 1,75% mensual vencido (M.V.) y un plazo de 48 meses, la cuota mensual ronda los $289.000, con un costo total de intereses de aproximadamente $3.900.000 durante todo el crédito. Con una tasa de libre inversión más alta, cercana al 2,1% M.V. (mensual vencido), el mismo monto y plazo puede generar una cuota superior a $310.000, con un costo total de intereses notablemente mayor.
Estos valores son ilustrativos y varían según la entidad y tu perfil específico, pero muestran por qué comparar solo la cuota mensual sin revisar la tasa efectiva anual puede llevarte a subestimar cuánto termina costando cada producto a lo largo de todo el crédito.
Requisitos y velocidad de aprobación
El proceso de aprobación de un crédito de libranza suele ser más ágil, porque la entidad tiene certeza sobre la fuente de pago desde el momento en que verificas tu vínculo con la entidad pagadora (certificado de pensionado, comprobante de pago). En libre inversión, el proceso de evaluación suele ser más detallado, con mayor peso en tu historial crediticio, ingresos declarados y otros compromisos financieros activos, lo que puede alargar los tiempos de respuesta.
Para un pensionado reportado en centrales de riesgo, esta diferencia es especialmente relevante: varias entidades evalúan solicitudes de libranza pese al reporte negativo, precisamente porque el respaldo del descuento directo reduce su exposición al riesgo, algo que rara vez ocurre con un crédito de libre inversión tradicional.
Qué tan flexible es el uso del dinero
En ambos productos, el dinero desembolsado es de libre destinación: puedes usarlo para lo que necesites, sin que la entidad exija justificar el gasto. La diferencia de flexibilidad está en otro punto: con libre inversión, tienes control total sobre cuándo y cómo pagas cada cuota (dentro del plazo pactado), mientras que en libranza el pago ocurre de forma automática, sin que tengas que gestionarlo mes a mes, pero también sin margen para decidir postergar un pago puntual si tuvieras esa necesidad.
Seguros y costos adicionales: revisa más allá de la tasa
Tanto los créditos de libranza como los de libre inversión suelen incluir un seguro de vida deudor, que cubre el saldo pendiente en caso de fallecimiento del titular, y en algunos casos un seguro adicional según la política de la entidad. Este costo se suma a la cuota mensual y varía según tu edad y el monto del crédito, así que conviene pedir el desglose detallado (capital, intereses y seguros) antes de comparar dos ofertas solo por la cuota total que muestran.
Ninguna entidad seria de libranza o libre inversión debería cobrarte una “cuota de estudio” o comisión de aprobación por adelantado antes de desembolsar el crédito: ese tipo de cobro no forma parte de la estructura normal de estos productos y es una señal de alerta frente a ofertas poco transparentes.
Cuándo conviene cada uno
Un crédito de libranza suele convenir más cuando priorizas una tasa baja, un plazo largo que reduzca tu cuota mensual, o cuando tienes reportes negativos en centrales de riesgo que dificultarían la aprobación de un crédito de libre inversión tradicional. También es la opción más habitual para pensionados, porque su ingreso fijo y periódico hace que el mecanismo de descuento funcione de forma natural durante toda la vida del crédito.
Un crédito de libre inversión puede convenir si prefieres mantener control directo sobre el pago sin comprometer un descuento automático de tu ingreso, o si tu situación laboral no permite un descuento estructurado (por ejemplo, si eres independiente sin una entidad pagadora fija). También puede ser una opción si necesitas un monto relativamente bajo a corto plazo y no te preocupa una tasa ligeramente superior.
Para pensionados, la libranza suele ser la opción más segura
Si eres pensionado, el crédito de libranza está diseñado específicamente para aprovechar la estabilidad de tu ingreso: una mesada que llegas a recibir de forma vitalicia y periódica, sin las variaciones de un salario sujeto a cambios de empleo. Esa estabilidad es justamente lo que te permite acceder a tasas más competitivas y plazos más largos que los que normalmente obtendrías con un crédito de libre inversión bajo el mismo perfil de ingreso.
Si quieres comparar cuánto pagarías con las condiciones típicas de un crédito de libranza para pensionados, puedes simular tu cuota de crédito de libranza con el monto y plazo que necesitas, y usar esa referencia para comparar frente a cualquier oferta de libre inversión que tengas sobre la mesa.
Simula tu crédito de libranza y compara la cuota real antes de decidir entre las dos opciones.
Este contenido tiene fines informativos. KrediPensión es un conector digital de leads y no otorga créditos directamente: conecta a pensionados con entidades financieras aliadas para que evalúen su solicitud según sus propias políticas.
La garantía de pago marca la diferencia
Libranza y libre inversión no son mejores o peores en abstracto: la elección depende de tu situación. Si tienes un ingreso fijo y periódico como una mesada pensional, la libranza suele ofrecerte mejores condiciones porque reduce el riesgo para quien te presta. Si tu ingreso es variable o prefieres mantener control manual sobre cada pago, el libre inversión puede ajustarse mejor, aunque generalmente a un costo más alto.
Preguntas frecuentes
¿Cuál es la diferencia principal entre libranza y libre inversión?
La libranza se paga con descuento automático de tu salario o mesada, lo que reduce el riesgo para la entidad. El libre inversión depende de que tú hagas el pago manualmente cada mes, sin ese mecanismo de descuento, lo que suele implicar tasas más altas.
¿Por qué la libranza suele tener tasas más bajas?
Porque el descuento automático de nómina o mesada reduce el riesgo de impago para la entidad financiera. Ambos productos están sujetos al mismo techo legal, la tasa de usura certificada por la Superintendencia Financiera, pero la libranza suele quedar por debajo de ese límite con más margen.
¿Cuál tiene plazos más largos, libranza o libre inversión?
La libranza, especialmente para pensionados, donde algunas entidades ofrecen hasta 120 o incluso 144 meses de plazo. El libre inversión suele limitarse a un rango entre 12 y 60 meses, con algunas entidades extendiéndolo hasta 72 meses en casos puntuales.
¿Puedo acceder a libranza si estoy reportado en centrales de riesgo?
Es más probable que sí, comparado con un crédito de libre inversión tradicional. Varias entidades siguen evaluando solicitudes de libranza pese al reporte negativo, porque el respaldo del descuento directo reduce de forma considerable su exposición al riesgo de impago futuro.
¿Cuál me conviene más si soy pensionado?
Generalmente la libranza, porque tu mesada es un ingreso fijo y periódico que se ajusta de forma natural al mecanismo de descuento automático, lo que suele traducirse en mejores tasas y plazos más largos que un crédito de libre inversión equivalente.