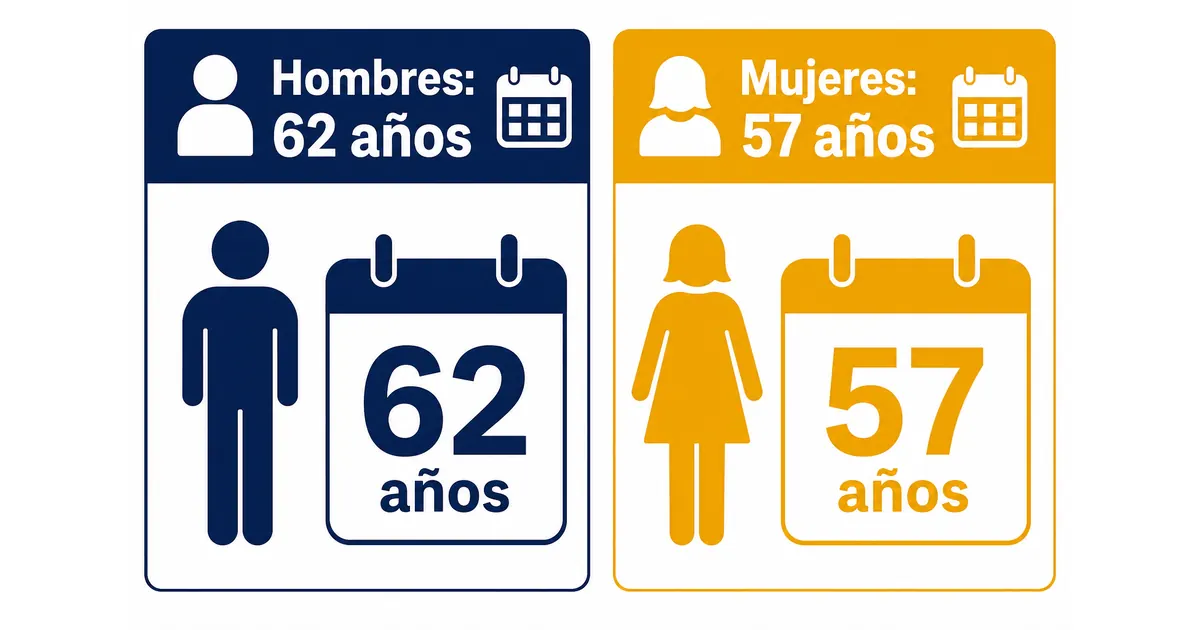
En Colombia la edad de pensión sigue siendo 62 años para hombres y 57 años para mujeres en 2026, sin importar si cotizas en Colpensiones o en un fondo privado. Lo que sí cambió este año son las semanas mínimas exigidas a las mujeres, y hay una vía menos conocida para pensionarte antes de esa edad si estás en un fondo privado.
Aquí ves los requisitos vigentes para cada régimen, qué cambia con la reforma pensional y a partir de cuándo, y esa vía de pensión anticipada que muchas personas no conocen.
Esta información tiene fines educativos y no constituye asesoría financiera personalizada. Las condiciones específicas de tu caso dependen de tu historia laboral y régimen, así que confirma cualquier decisión con Colpensiones, tu fondo privado o un asesor certificado.
Edad y semanas: los dos requisitos que debes cumplir juntos
| Régimen | Edad hombres | Edad mujeres | Semanas hombres | Semanas mujeres |
|---|---|---|---|---|
| Colpensiones (RPM) | 62 años | 57 años | 1.300 | 1.250 (desde 2026) |
| Fondo privado (RAIS) | 62 años | 57 años | 1.150 | 1.135 |
Pensionarte en Colombia exige cumplir dos condiciones al mismo tiempo, no una sola: la edad mínima y el número de semanas cotizadas. Tener la edad sin las semanas, o las semanas sin la edad, no es suficiente para radicar la solicitud.
En Colpensiones (Régimen de Prima Media), los hombres necesitan 62 años y 1.300 semanas cotizadas. Las mujeres necesitan 57 años y, desde el 1 de enero de 2026, 1.250 semanas: una reducción frente a las 1.300 que se exigían antes, con nuevas rebajas progresivas cada año hasta llegar a 1.000 semanas en 2036.
En los fondos privados de pensiones (Régimen de Ahorro Individual), la modalidad basada en semanas exige 1.150 para hombres y 1.135 para mujeres, manteniendo la misma edad mínima de 62 y 57 años respectivamente.
La diferencia en semanas entre Colpensiones y los fondos privados no es un error: cada régimen calcula el requisito según su propia lógica de sostenibilidad. En el fondo común de Colpensiones, más semanas ayudan a sostener el sistema para todos los afiliados; en el ahorro individual, el número responde a cuánto necesita acumular cada persona para financiar su propia mesada.
Qué cambia realmente con la reforma pensional (Ley 2381 de 2024)
La reforma pensional no modifica la edad mínima de pensión: sigue en 57 años para mujeres y 62 para hombres, tanto antes como después de su entrada en vigencia. Quien te diga que la edad va a subir con esta reforma está describiendo algo que la ley no contempla.
Lo que sí trae la reforma es un sistema de cuatro pilares (Solidario, Semicontributivo, Contributivo y de Ahorro Individual Complementario) y la entrada en vigencia quedó fijada para el 1 de abril de 2027, después de que la Corte Constitucional avalara la mayoría de sus artículos, aunque devolvió 10 apartes al Congreso para ajustes puntuales (Fuente: Colpensiones, 2026).
La reducción de semanas para mujeres que ya está corriendo desde 2026 forma parte de esta misma reforma, aunque su aplicación arrancó antes que la entrada en vigencia general de la ley.
De los cuatro pilares que trae la reforma, el que más afecta a quien está cerca de pensionarse es el Contributivo, que agrupa a quienes cotizan formalmente y sigue funcionando de forma parecida al sistema actual: Colpensiones para el RPM y los fondos privados para el RAIS. Los pilares Solidario y Semicontributivo están pensados para personas sin capacidad de cotizar el mínimo, y el de Ahorro Individual Complementario es voluntario, para quien quiera aportar más allá de lo obligatorio.
Mientras la reforma no entre en vigencia el 1 de abril de 2027, los requisitos vigentes siguen siendo los del sistema actual: la edad de 57 y 62 años, y las semanas que ya mencionamos para cada régimen.
La opción menos conocida: pensión anticipada sin cumplir la edad
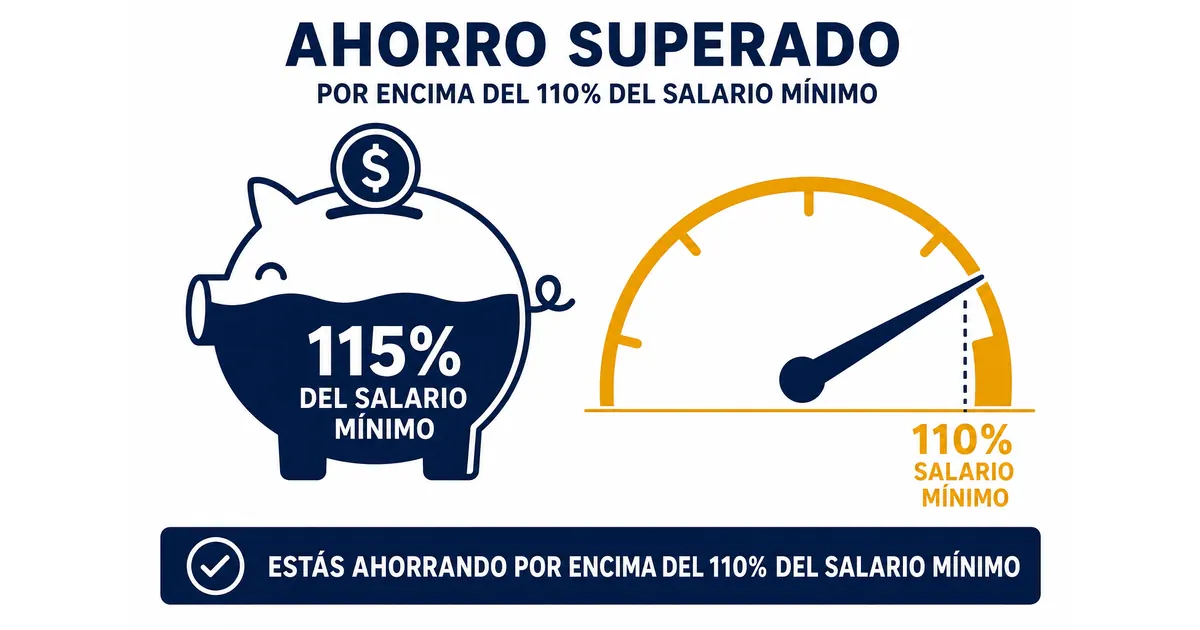
Si estás afiliado a un fondo privado, existe una vía distinta a la edad y las semanas: la pensión anticipada por capital suficiente. Aplica cuando el ahorro acumulado en tu cuenta individual, sumando aportes, rendimientos y el bono pensional si te corresponde, alcanza para financiar una mesada de al menos el 110% de un salario mínimo mensual.
Bajo esta modalidad, no necesitas llegar a los 57 o 62 años ni acumular las 1.150 o 1.135 semanas de la modalidad tradicional. Lo que cuenta es si el capital reunido en tu cuenta individual es suficiente para sostener esa mesada mínima de por vida, según el cálculo actuarial que hace el fondo.
Esta ruta solo existe en el Régimen de Ahorro Individual (Porvenir, Protección, Colfondos y Old Mutual Skandia). Colpensiones, al funcionar con un fondo común y no con cuentas individuales, no ofrece esta modalidad de pensión anticipada.
Vale la pena pedirle a tu fondo una proyección de este cálculo si te faltan varios años para la edad mínima pero has cotizado un salario alto durante buena parte de tu vida laboral: en algunos casos, el capital acumulado alcanza antes de lo que la persona esperaba.
Cómo saber si ya cumples los requisitos
Antes de calcular si te faltan años o semanas, confirma dos datos concretos sobre tu situación actual: cuántas semanas llevas cotizadas y cuál es tu Ingreso Base de Liquidación, que determina el valor de tu futura mesada.
En cómo saber cuántas semanas cotizadas tengo en Colpensiones explicamos cómo hacer esa consulta paso a paso, y en cómo se calcula la pensión en Colpensiones detallamos la fórmula que determina tu mesada según el IBL y las semanas acumuladas.
Si te faltan semanas y estás cerca de la edad mínima, algunas alternativas legales permiten completar el requisito, como cotizar como independiente durante el tiempo restante o revisar si tienes semanas de un empleador que nunca se reportaron correctamente en tu historia laboral.
También existe la indemnización sustitutiva o la devolución de saldos, para quien llega a la edad mínima sin las semanas suficientes y decide no seguir cotizando. Esta opción no da mesada mensual, sino un pago único calculado según lo aportado, y conviene evaluarla con calma porque cerrar esa puerta también cierra la posibilidad de completar las semanas más adelante.
Qué hacer si cumples los requisitos pero aún no radicas la solicitud
Cumplir la edad y las semanas no pensiona a nadie de forma automática. El trámite de solicitud de pensión debe radicarse formalmente ante Colpensiones o el fondo privado correspondiente, con los documentos que cada entidad exige.
Revisar tu historia laboral con anticipación, antes de llegar a la edad mínima, evita que un error de hace varios años te retrase el trámite justo cuando estés listo para radicarlo. Vale más corregir un dato con tiempo que notarlo cuando ya cumpliste la edad y las semanas.
La solicitud se radica ante Colpensiones si perteneces al RPM, o directamente ante tu fondo privado si estás en el RAIS. En ambos casos, la entidad tiene un plazo legal para responder, y si aprueba la pensión, define la fecha a partir de la cual empieza a pagarse la primera mesada.
Si tienes dudas sobre a cuál de los dos regímenes perteneces, antes de cualquier otro paso vale la pena confirmarlo: no tiene sentido calcular semanas o capital acumulado en el régimen equivocado.
Más allá de cumplir años
Cumplir años es solo una parte. Las semanas cotizadas, el régimen al que perteneces y, si estás en un fondo privado, el capital acumulado en tu cuenta son los que terminan definiendo el momento real.
Si ya cobras tu mesada de pensión y necesitas un ingreso adicional, en crédito de libranza para pensionados de Colpensiones explicamos qué piden las entidades y cómo funciona el descuento directo de la mesada.
Preguntas frecuentes
¿Cuál es la edad de pensión en Colombia en 2026?
La edad de pensión sigue siendo 57 años para las mujeres y 62 años para los hombres, tanto en Colpensiones como en los fondos privados de pensiones. La reforma pensional (Ley 2381 de 2024) no modifica estas edades mínimas vigentes.
¿Cuántas semanas necesito para pensionarme en Colombia?
En Colpensiones, los hombres necesitan 1.300 semanas y las mujeres 1.250 desde el 1 de enero de 2026. En los fondos privados, la modalidad por semanas exige 1.150 para hombres y 1.135 para mujeres, con la misma edad mínima en ambos regímenes.
¿La reforma pensional cambia la edad para pensionarse?
No, la reforma pensional no modifica la edad mínima de pensión: sigue en 57 años para mujeres y 62 para hombres. Lo que trae son cuatro pilares del sistema y una entrada en vigencia fijada para el 1 de abril de 2027, tras el aval de la Corte Constitucional.
¿Puedo pensionarme antes de cumplir 57 o 62 años?
Sí, si estás afiliado a un fondo privado y tu capital acumulado (aportes, rendimientos y bono pensional) alcanza para financiar una mesada de al menos el 110% de un salario mínimo. Esta modalidad de pensión anticipada no existe en Colpensiones.
¿Qué pasa si cumplo la edad pero no tengo las semanas cotizadas?
Puedes seguir cotizando como independiente hasta completar las semanas, revisar si tienes períodos no reportados en tu historia laboral, o solicitar la indemnización sustitutiva, que entrega un pago único calculado según lo aportado, en vez de una mesada mensual de por vida.